2020выпуск C1042-47
Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
Архив представляет ранжированный терминал как исследовательский стол, а не как опубликованный модельный портфель. Эта редакционная статья выстраивает этот стол в три слоя: общерыночные счётчики распределения и объёма как переключатель разрешения, industry-rotation в сторону групп с лучшим балансом high-to-low и пробой или пивот, который становится пунктом вотчлиста только после самостоятельной работы с графиком и отчётностью.
- Рыночный контекст строится из комментария к предыдущей сессии, прогноза uptrend-or-not, счётчиков distribution-day по S&P 500 и Nasdaq и четырёхсторонней сводки stock-action, которую можно вести в электронной таблице.
- Rank-rotation использует сортируемые живые поля, включая composite-rating, earnings-per-share rating и relative-strength rating, как первый исследовательский шаг, а не как список покупок.
- Industry-rotation сопоставляет дневное процентное изменение группы с новыми максимумами и новыми минимумами того же дня, чтобы пробой не считался одинаково хорошо расположенным в каждом сегменте.
- Пробой выше пивота — это триггер гипотезы для вотчлиста. Работа с графиком, новостями и отчётностью по-прежнему предшествует любому решению о покупке или продаже.
Для чего организован терминал
Рассматриваемая платформа представлена как развитие 2010 года сервиса графиков 1972 года. Её подход к скринингу организован вокруг семи буквенных фундаментальных и технических характеристик. Она не предлагается как опубликованный модельный портфель.
Ранжированные списки и отчёты описаны только как первый исследовательский шаг. От пользователей ожидается ведение вотчлиста, собственная работа с графиком и проверка новостей и отчётности до любого решения о покупке или продаже.
Слой один: рыночное разрешение
Ежедневный рыночный контекст задаётся коротким комментарием к предыдущей сессии, прогнозом uptrend-or-not и накопительным счётом дней распределения по S&P 500 и Nasdaq.
Distribution-day — это сессия, в которой крупный индекс закрывается снижением на 0.2% или более при объёме выше, чем в предыдущий день. Скопления таких дней рассматриваются как признак ускорения продаж со стороны крупных счетов.
Ежедневная панель stock-action отслеживает четыре подсчитываемых условия: рост на объёме, снижение на объёме, сегодняшние пробои и бумаги вблизи своих пивотов. Эти счётчики можно вести в электронной таблице, чтобы оценивать силу или слабость рынка. В этом редакционном прочтении баланс этих счётчиков — переключатель разрешения, который решает, продолжается ли rank-rotation, ставится на паузу или воздерживается.
Rank-rotation внутри живых таблиц
Нажатие на любой из этих четырёх счётчиков открывает сортируемую таблицу живых полей, таких как цена, процентное изменение, рыночная капитализация, объём, earnings-per-share rating, relative-strength rating, group relative strength, SMR rating, accumulation/distribution rating и composite-rating.
Rank-rotation — это повторяемый скан, который ранжирует бумаги по composite-rating, earnings, relative-strength и связанным оценкам, чтобы одни и те же шаги скрининга могли дать решение о входе, выходе или воздержании. Composite-rating — это единая сортируемая оценка, которая объединяет несколько собственных фундаментальных и технических входных данных, чтобы таблицу можно было упорядочить, не смешивая несовместимые метрики.
Подсчёты Stock Action на MarketSmith, 29 June 2020
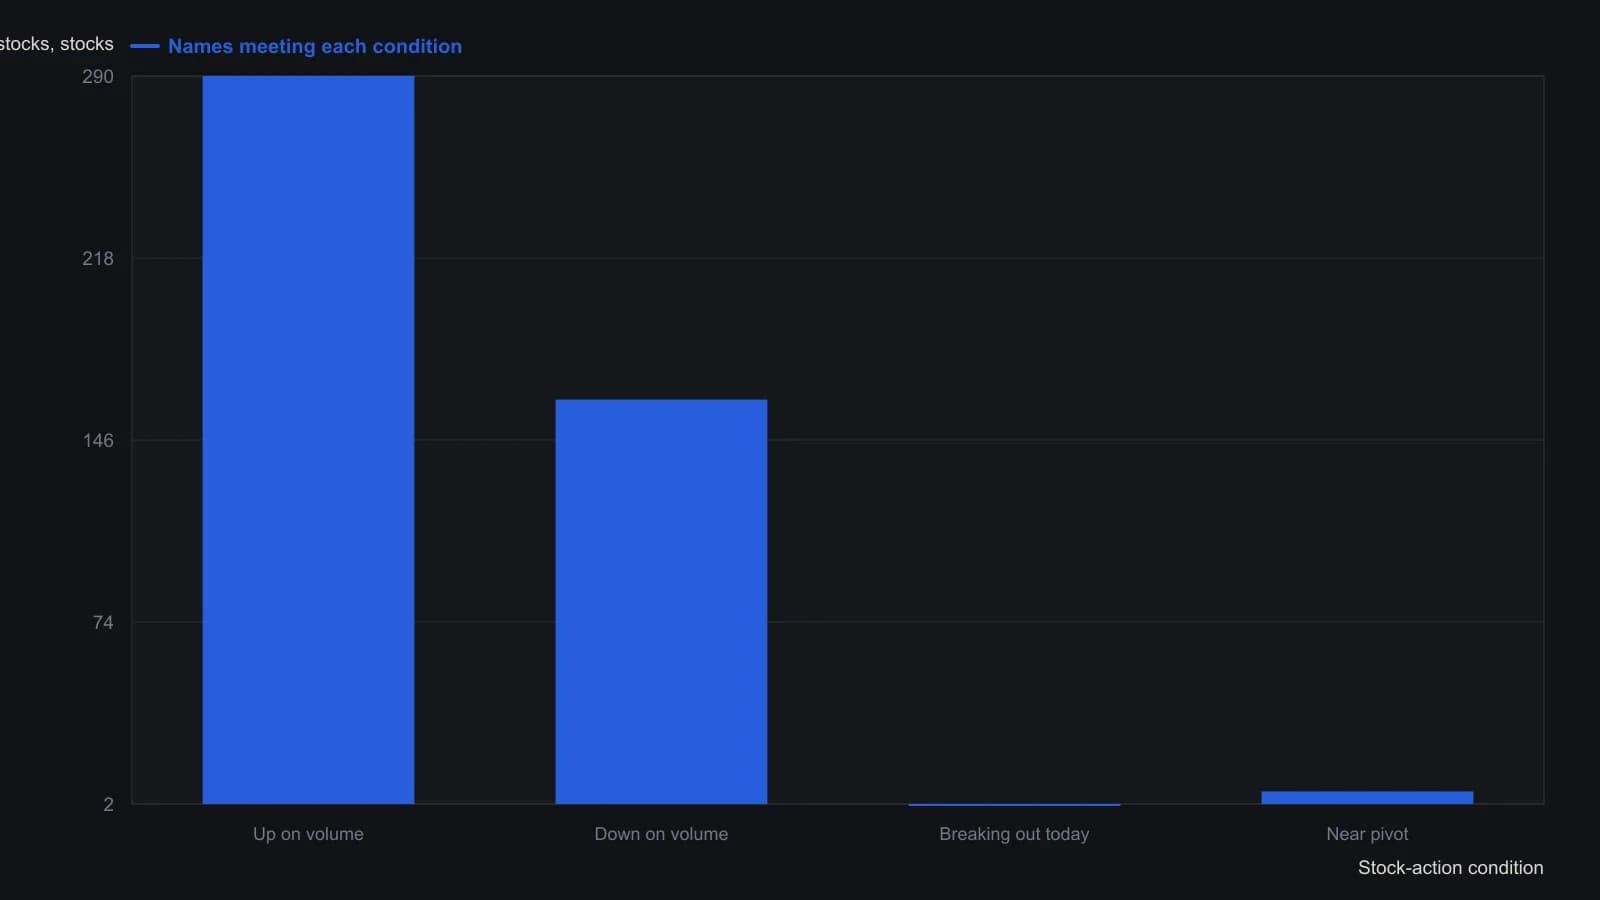
Это односессионные подсчёты со снимка главной страницы, а не временной ряд. Лента того же обзора за 11 June относилась к другой сессии: тогда на объёме снижались 1,078 бумаг.
Слой два: industry-rotation
Отраслевые отчёты включают лидеров дневного процентного изменения плюс новые максимумы и новые минимумы того же дня. Пользователь может сравнить возможность группы и баланс high-to-low, а не считать каждый пробой одинаково хорошо расположенным.
Industry-rotation — это сравнение процентного изменения отраслевой группы, новых максимумов и новых минимумов, чтобы решить, какие сегменты рынка сейчас заслуживают большего веса в вотчлисте. В этом редакционном прочтении расширяющиеся новые максимумы — сигнал уделить сегменту больше внимания, а более слабый баланс high-to-low — причина удерживать бумагу, даже если пивот рядом.
Слой три: пробой как гипотеза вотчлиста
Пробой — это событие ценовой структуры, в котором бумага преодолевает заданный пивот или диапазон. Здесь он используется как триггер гипотезы, а не как автоматическая покупка. Пивот — это заранее заданный ценовой уровень, вблизи которого бумагу наблюдают, чтобы позднее подтверждение пробоя можно было сверить с той же шкалой графика.
Панель stock-action уже выделяет сегодняшние пробои и бумаги вблизи своих пивотов. Эти строки по-прежнему стоят за переключателем рыночного разрешения и сравнением industry-rotation. Архив ожидает, что пользователь применит самостоятельную работу с графиком и проверит новости и отчётность до любого решения о покупке или продаже.
То же ранжирование в течение сессии
Мобильный компаньон может присылать ценовые оповещения и уведомления о пробоях в реальном времени. Бумаги, уже находящиеся в вотчлисте, можно сверять в течение сессии с тем же ранжированием и графическим контекстом, что используются на десктопе.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов