1994выпуск C061-12
Оценка изменений системы с помощью хи-квадрата, коэффициента Шарпа и кредитного плеча
Исторический рабочий процесс ранжирует каждую сделку для обращения к таблице хи-квадрата, оценивает комфорт месячной траектории коэффициентом Шарпа и проходит сетку фактора контрактов, пока нижняя граница маржи не завершает эксперимент с размером.
- Все сделки ранжируются от наименьшей к наибольшей, ранги суммируются по системам, и эти суммы становятся H-статистикой, которую считывают из таблицы хи-квадрата.
- Системам не обязательно иметь одинаковое число сделок, если в наименьшей группе не меньше пяти сделок, а число степеней свободы равно числу систем минус один.
- Коэффициент Шарпа вычитает месячную безрисковую ставку из средней месячной доходности и делит на стандартное отклонение месячных доходностей, поэтому более гладкая траектория может обойти более прибыльную.
- После прибыльного отбора число контрактов масштабируется от стартового капитала 5,000 относительно нижней границы маржи 2,000; на сетке размера по облигациям 0.90 завершился на 8,994, тогда как 1.30 и выше пробили капитал через эту границу.
Три фильтра для изменения параметра
В редакционной рамке TradersWeek рассматривает каждое изменение параметра как гипотезу, которая должна пройти три оценочных фильтра: тест хи-квадрата на то, что новые ранги сделок не являются случайной перестановкой, ранжирование по коэффициенту Шарпа на то, что месячная траектория комфортнее после безрисковой корректировки, и сетку контроля кредитного плеча, которая отклоняет любой размер, который пробил бы нижнюю границу маржи.
Рабочий процесс архива ранжирует сделки, преобразует суммы рангов в H-статистику, оценивает месячную избыточную доходность и масштабирует число контрактов от стартового капитала. Гипотетическое прочтение через три фильтра является редакционным и не входит в этот рабочий процесс.
Ранжируйте сделки и считайте H-статистику
Сравнение нескольких систем ранжирует все сделки от наименьшей к наибольшей, суммирует эти ранги по системам и преобразует суммы в H-статистику, значимость которой считывается из таблицы хи-квадрата. В этом применении тест хи-квадрата — это обращение к таблице, которое преобразует H-статистику на основе рангов и степени свободы в оценку уверенности в том, что несколько выборок сделок различаются сильнее, чем случайно.
Системам не обязательно иметь одинаковое число сделок, поэтому выборку короткого интервала и выборку более длинного интервала можно сравнить на одном и том же окне данных, если в наименьшей группе не меньше пяти сделок до обращения к таблице хи-квадрата.
Число степеней свободы равно числу систем минус один. Для трёх систем это два, и оценка 95 процентов в этой строке соответствует H, равному 5.991. Рассчитанная H для трёх систем оказалась между отсечками хи-квадрата 90 процентов и 95 процентов. Девяносто процентов представлены как практический торговый порог, а более длинный бэктест — как следующий шаг, если сомнения остаются.
Оцените комфорт месячной траектории
Коэффициент Шарпа вычитает месячную безрисковую ставку из средней месячной доходности и делит на стандартное отклонение месячных доходностей. Это средняя месячная избыточная доходность, делённая на стандартное отклонение месячных доходностей; мера используется, чтобы ранжировать системы по комфорту траектории, а не по сырой прибыли.
Стандартное отклонение учитывает и восходящие, и нисходящие колебания, поэтому более гладкая месячная траектория может обойти более прибыльную по этой мере. Три месяца доходностей описаны как слишком короткий срок для уверенного сравнения.
Пройдите сетку размера до нижней границы маржи
После того как система отобрана как прибыльная, число контрактов масштабируется от стартового капитала, проиллюстрированного как 5,000, при нижней границе маржи 2,000, которая завершает эксперимент с размером при пробое. Контроль кредитного плеча в этом рабочем процессе — это сетка размера, которая умножает каждую историческую сделку на фактор контрактов и останавливается на наибольшем факторе, который никогда не пробивает капитал через нижнюю границу маржи. Эта граница — порог разорения: уровень капитала, на котором нарушается требование маржи и эксперимент с размером считается завершённым.
На сетке размера по облигациям фактор контрактов 0.90 завершился на 8,994, тогда как 1.30 и выше пробили капитал ниже границы 2,000. Любой размер выше пика кривой размера против капитала приводил к разорению.
Более высокое значение коэффициента Шарпа предлагается как практическое правило для допуска большего кредитного плеча, а меньший фактор контрактов описывается как обмен краткосрочной прибыли на выживание через просадки.
Конечный капитал в зависимости от числа контрактов на $5,000
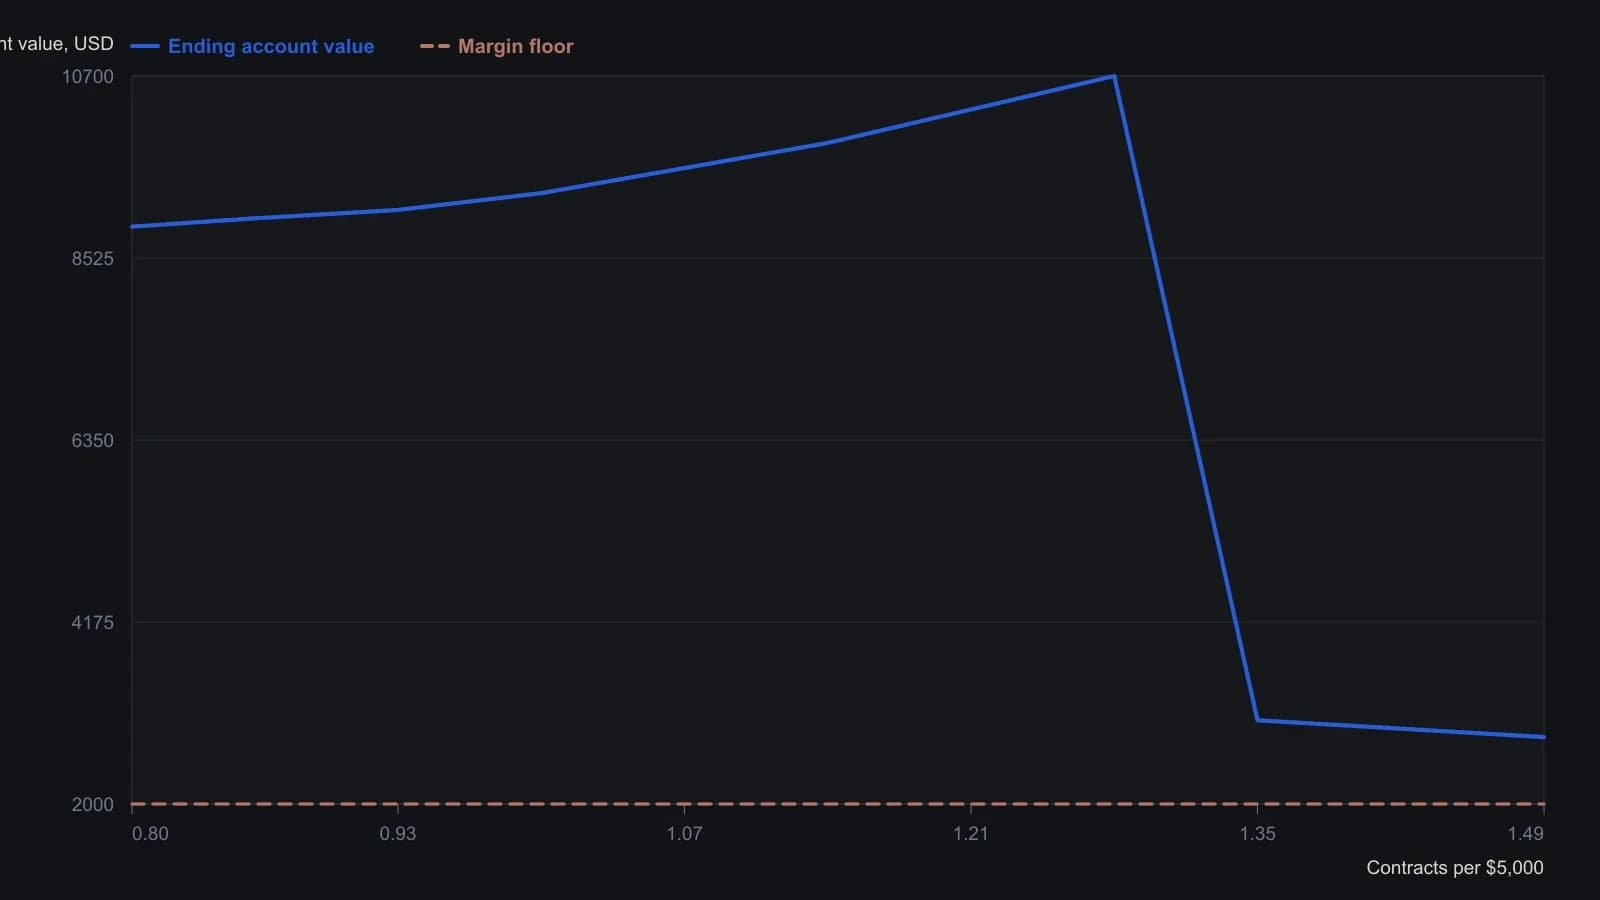
Гипотетическая система по облигациям, старт $5,000, стоп по марже $2,000. В статье указано, что прогон на 0.90 контракта заканчивается на $8,994, а при 1.30 контракта и выше система разоряется. Значения Y — приблизительные отсчёты с грубого инвертированного растра, поэтому округлены до сотен.
Все разборы дорожки · 12 разборов
- 1986Аудит пересечений стохастического осциллятора на фоне базовых скользящих средних
- 1994Оценка изменений системы с помощью хи-квадрата, коэффициента Шарпа и кредитного плеча
- 1995Оценка механических правил переключения со стоп-лосс ордером и коэффициентом Шарпа
- 1995Среднесрочное распределение с фильтрами просадки
- 1996Оценка мультирыночного портфеля без выбора победителей
- 1996Аллокация с учётом режима за рамками одного тренда акций
- 1997Оценка управляемых фьючерсов как диверсификаторов портфеля
- 2008Аудит оверлея покрытого колла вне денег относительно контроля Шарпа
- 2013Построение коэффициента Шарпа как доходности на единицу изменчивости
- 2014Математическое ожидание и размер ставки — отдельные рычаги управления
- 2015Построение оценки в стиле Sharpe по изменчивости прибыли и убытка
- 2019Непрерывные фьючерсные ряды и оценка долгосрочной аллокации