2008выпуск C111-4
Страновые и отраслевые веса в региональном рукаве Африки
Архивные листинговые обёртки 2007 и 2008 годов ставили ярлыки «Африка» и «Ближний Восток и Африка» на горстку стран-реципиентов и на секторные стеки банков, ресурсов, энергетики и телекома. Аудит конструкции спрашивает, является ли региональный рукав отдельным режимом роста и ликвидности или теми же экспозициями под именем континента.
- К 2007 году континентальный рост реального ВВП выше 5% четвёртый год и более крупный запас входящих ПИИ по-прежнему оставляли большую часть потоков 2006 года в ЮАР, Нигерии, Египте, Марокко и Тунисе, без более высокой региональной доли в глобальных ПИИ.
- Листинговые обёртки под ярлыками «Африка» или «Ближний Восток и Африка» показывали страновую концентрацию в ЮАР, Египте, Марокко и Нигерии, даже когда список имён доходил до сотен акций.
- Секторные стеки были тяжелыми в финансовом секторе или банках, затем в телекоммуникациях, материалах или базовых ресурсах и нефти и газе, поэтому отраслевая ротация внутри ярлыка значила не меньше, чем имя континента.
- ЮАР стояла вне корзины пограничных рынков с крупнейшей биржей континента, тогда как названные площадки по-прежнему описывались как небольшая листинговая вселенная с тонкой ликвидностью и риском высокой волатильности.
Рост и карта входящих ПИИ
К 2007 году континентальный рост реального ВВП фиксировался выше 5% четвёртый год подряд. В той же картине были положительный бюджетный баланс, больше центральных банков с инфляционным таргетированием и по-прежнему высокая бедность.
Входящие ПИИ выросли с 2.4 млрд долларов в 1985 году до 36 млрд долларов в 2006 году и затем удержались на этом уровне в 2007 году. Этот рост не поднял долю региона в глобальных ПИИ.
В 2006 году пять стран-реципиентов поглотили большую часть региональных входящих ПИИ: ЮАР 24%, Нигерия 13%, Египет 12%, Марокко 10% и Тунис 7%.
Цены на сырьё как неполный драйвер
Цены на сырьё рассматривались как важный, но неполный драйвер роста. Более высокие поступления от металлов и мягких сырьевых товаров компенсировались более дорогим импортом продовольствия и энергии. Входящие ПИИ концентрировались в природных ресурсах и услугах, а не в обрабатывающей промышленности.
Площадки, ликвидность и разделение по пограничным рынкам
Среди площадок, названных для регионального рукава, были ЮАР, Египет, Марокко, Тунис, Намибия, Ботсвана, Нигерия и Кения. Биржа ЮАР, основанная в 1887 году, описывалась как крупнейшая на континенте, с развитыми рынками акций и деривативов.
ЮАР рассматривалась как находящаяся вне корзины пограничных рынков, с доступными выделенными локальными листинговыми обёртками. Названные рынки характеризовались как имеющие общую небольшую листинговую вселенную, тонкую ликвидность и риск высокой волатильности.
Страновая концентрация в листинговых обёртках
Один индексный продукт «Ближний Восток и Африка» держал 341 имя на конец 2007 года. 10 июля 2008 он аллоцировал 52.82% на ЮАР, 8.91% на Марокко, 6.78% на Египет и 1.42% на Нигерию.
Африканский индекс из пятидесяти имён, запущенный в июле 2008 года, требовал капитализации более 200 млн долларов. Смесь связанной листинговой обёртки на 9 июля: Нигерия 25%, ЮАР 24.7%, Египет 13.1% и Марокко 11.4%.
Обёртка «Ближний Восток и Северная Африка» июля 2008 года разместила 20.6% в Египте и 13.32% в Марокко. Фонд «Ближний Восток и Африка» сентября 2008 года показывал африканские веса: Египет 16.4%, ЮАР 9.8% и Нигерия 0.9%.
Секторный стек за географическим ярлыком
Обёртка «Ближний Восток и Северная Африка» июля 2008 года ставила финансовый сектор на 55.1%, телекоммуникации 19.05%, промышленность 12.48% и материалы 10.36%.
Африканская листинговая обёртка из пятидесяти имён смешивала банки 33.7%, базовые ресурсы 18.2%, нефть и газ 13.5%, телекоммуникации 10.2% и технологии 7.3%. Фонд «Ближний Восток и Африка» сентября 2008 года держал финансовый сектор на 57.7%.
Веса стран-хостов в биржевых обертках 2008 года с маркировкой «Африка»
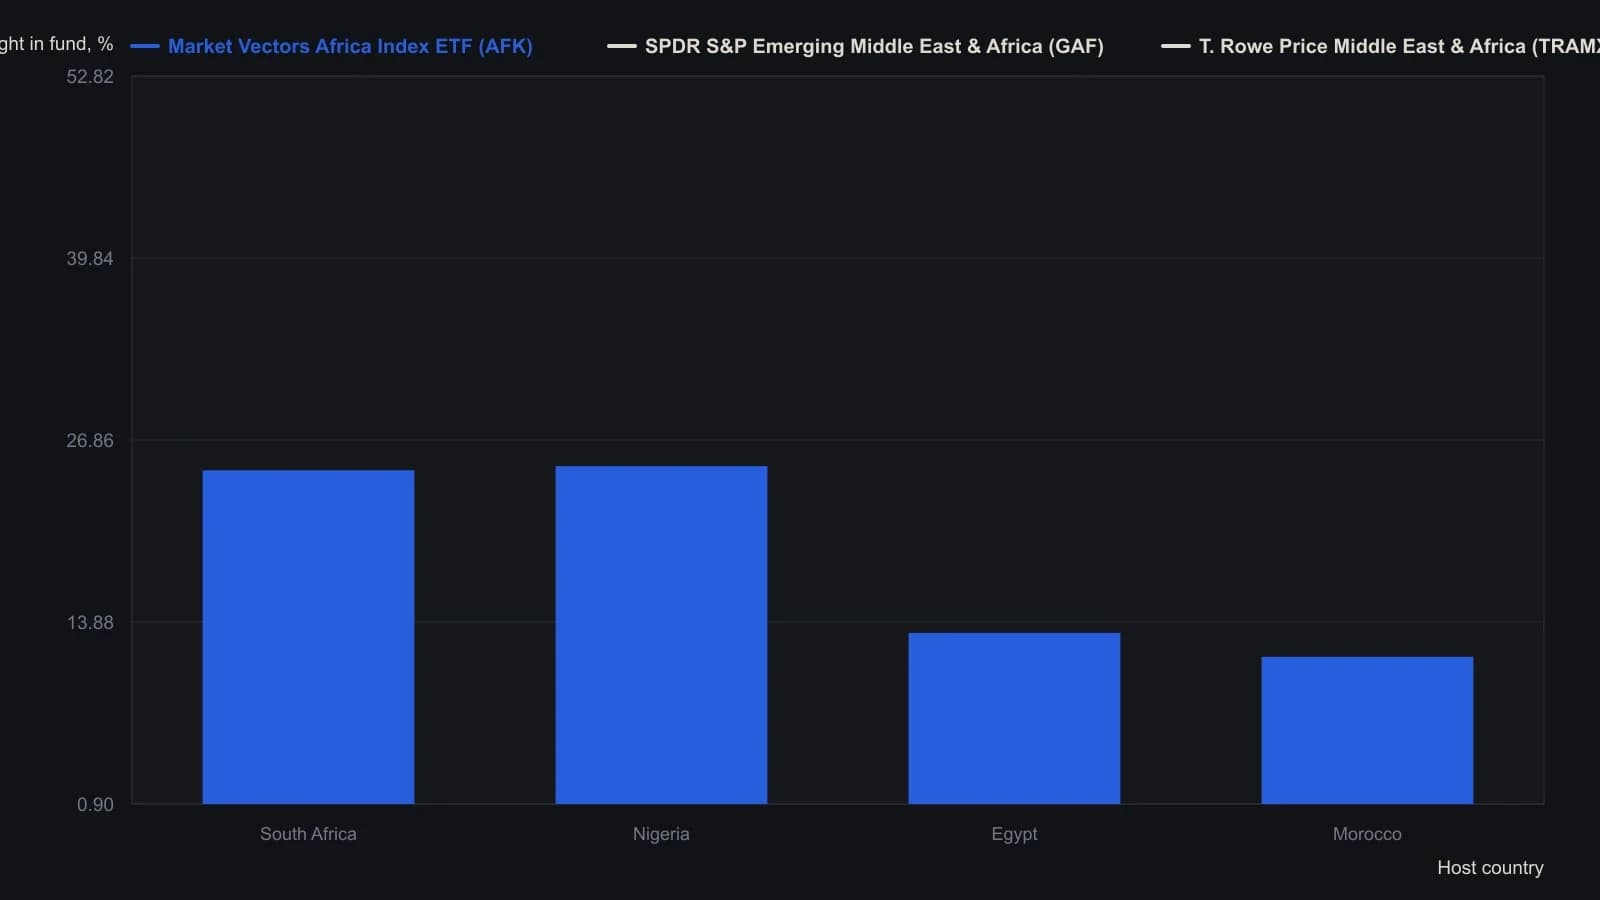
Каждый ряд — снимок на одну дату (AFK 9 July 2008, GAF 10 July 2008, TRAMX 8 September 2008). Показаны только африканские хосты, которые назвал источник; оставшиеся веса приходились на другие страны, включая ближневосточные названия в GAF и TRAMX.
Как аудит конструкции задаёт размер рукава
Редакторское прочтение: распределение активов задаёт, насколько большим может быть региональный рукав, только после того как известны ликвидность, страновая концентрация и остальная книга. Диверсификация держится, если драйверы и ограничения рукава отличаются от ядра книги, а не потому что географический ярлык новый.
Редакторское прочтение: отраслевая ротация между банками, ресурсами, энергетикой, телекомом и другими группами — это решение о смеси, когда меняются региональные веса или сырьевой режим. Если остаток после крупных реципиентов и банковско-ресурсного секторного стека мал, рукав заново формулирует те же экспозиции, а не добавляет отдельный режим роста и ликвидности.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов