2001выпуск C051-6
Перебазированные графики относительной доходности для ротации секторов
Перебазирование сбрасывает каждое закрытие к первому наблюдению в окне, чтобы инструменты с разной ценой делили одну процентную шкалу. Перебазированный оверлей, в отличие от линии отношения, показывает величину разрыва и превращает базу rpc в нулевую линию для отраслевой ротации.
- Ряд относительной доходности задаёт первое закрытие равным нулю и выражает последующие закрытия как более позднюю цену, делённую на это первое закрытие, минус единица.
- Линия отношения показывает лишь, какой из двух рядов лидирует; величину разрыва показывает именно перебазированный оверлей.
- Опционные секторные индексы можно ранжировать так же, как ранжируют широкие бенчмарки, а затем вторым проходом сравнить отдельные бумаги с лидирующей группой.
- Построение секторных корзин относительно S&P 500 как базы rpc превращает широкий индекс в нулевую линию для отраслевой ротации.
Как перебазирование строит ряд относительной доходности
График относительной доходности сбрасывает каждый ряд к общему стартовому значению, чтобы последующие точки показывали процентное изменение относительно этого старта, а не сырую цену. В архивном рабочем процессе ряд относительной доходности строится так: первое закрытие задаётся равным нулю, а последующие закрытия выражаются как более поздняя цена, делённая на это первое закрытие, минус единица.
Именно этот шаг перебазирования ставит инструменты с разной ценой на одну процентную шкалу. Разобранный пример Nasdaq середины сентября 2000 переводит движение с 3835.20 на 3726.50 в перебазированное значение -2.83.
Приведённые к одной базе закрытия Intel и Microsoft, January 2000
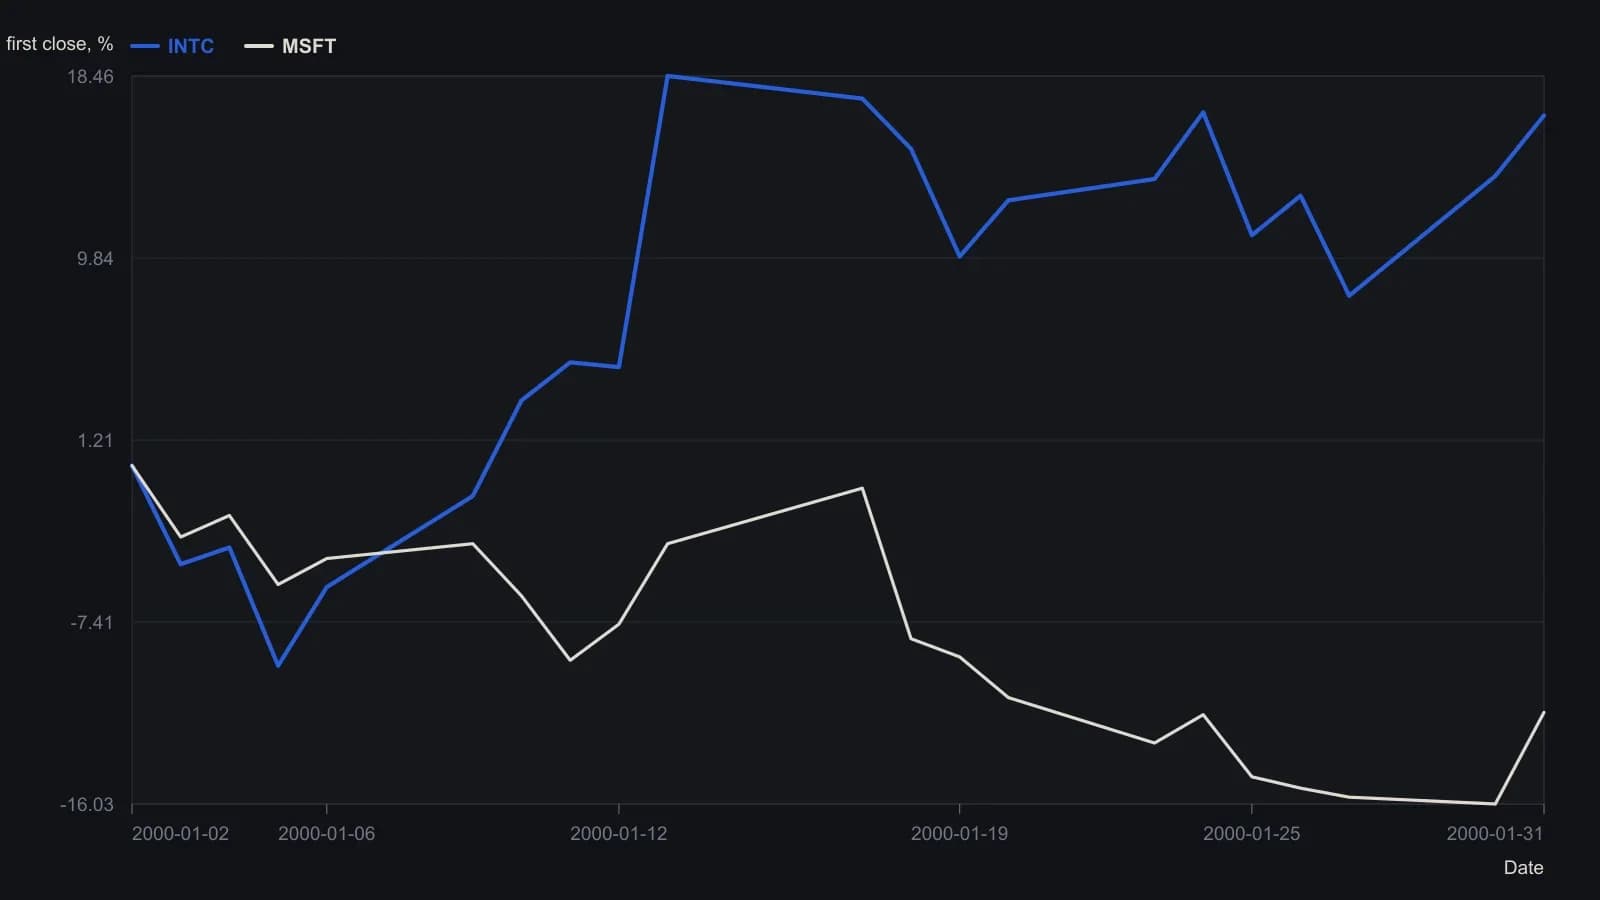
Каждое закрытие делится на закрытие этого тикера за 2 January 2000, затем вычитается единица, чтобы более поздняя цена ниже стартовой отображалась как отрицательный процент.
Почему линия отношения не является мерой величины
Линия отношения — это частное одного ряда, делённого на другой. Она растёт, когда числитель опережает, и падает, когда он отстаёт, не указывая, насколько велик разрыв в процентах. В архивном рабочем процессе панель ценового отношения показывает лишь, какой из двух рядов лидирует.
Величину разрыва показывает именно перебазированный оверлей. Одно проиллюстрированное сравнение Nasdaq versus NYSE показало расхождение в 25 процентов. Индекс относительной силы в этом употреблении — это конструкция относительной силы по упорядоченным ценам, которой сравнивают эти ряды. Это не самостоятельное показание осциллятора.
Одна шкала для нескольких бенчмарков
Тот же шаг перебазирования позволяет нескольким бенчмаркам с разной ценой делить один график без искажения шкалы. Архивный рабочий процесс помещает Russell 2000, Dow industrials, S&P 500, NYSE и Nasdaq на эту общую процентную шкалу.
Межрыночный анализ в этой постановке означает совместное чтение нескольких рынков или секторных прокси, чтобы сделка оказывалась в межрыночном, учитывающем режим контексте, а не в изоляции.
Опционные секторные индексы и второй проход
Секторная работа использует опционный секторный индекс как биржевой заменитель группы акций. Архивный рабочий процесс берёт групповые прокси, такие как BKX для банков, XOI для нефти и газа, DRG для лекарств и MSH для технологий, затем ранжирует эти корзины так же, как ранжируют широкие индексы.
В одном проиллюстрированном окне положительную перебазированную доходность показали только корзины лекарств и банков, тогда как нефть, технологии и S&P 500 — нет. Второй проход внутри лидирующей корзины лекарств сравнил отдельные бумаги с групповым индексом и выделил Merck как самую сильную из нанесённых на график.
База rpc как нулевая линия
База rpc — это выбранный опорный ряд, часто широкий индекс, относительно которого выражают другие группы, чтобы ротация проявлялась как относительное опережение или отставание. Построение секторных корзин относительно S&P 500 как базы, а не рядом с ним, превращает широкий индекс в нулевую линию ротации, а не в ещё один конкурирующий ценовой ряд.
Два проиллюстрированных окна ротации
Отраслевая ротация — это смена относительного лидерства с одной секторной корзины на другую на горизонте от недель до месяцев; она видна, когда несколько перебазированных рядов расходятся, а не движутся вместе. Кейс перехода от технологий к другим группам показал, что корзина Morgan Stanley Tech 35 снизилась более чем на 30 процентов менее чем за месяц, тогда как другие группы развернулись вверх, а примерно через eight месяцев относительный рейтинг инвертировался.
В энергетическом кейсе 1999 года нефть около 12 долларов за баррель совпала со слабой корзиной нефтебуровых, которая затем, versus S&P 500, развернулась примерно с 10 процентов отставания к 28 процентам опережения примерно за три недели.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов