2004выпуск C081-6
Режимы повышения ставок и ротация секторов как учебный кейс
Редакционная рамка кейса для чтения обстановки повышения ставок через классификацию рыночных режимов, отраслевую ротацию и сезонный анализ. Утверждённые факты архива для этой статьи — заполнители, поэтому исторический результат не воспроизводится.
- Три связанных метода имеют одно назначение: поставить отдельную сделку в диверсифицированный контекст или в контекст с учётом режима.
- Общие входные данные — кросс-рыночные цены, волатильность, кэрри и веса портфеля.
- Общий горизонт — от недель до месяцев.
- Редакционное прочтение: метка повышения ставок — это режимный фон для пересмотра весов секторов, а не прогноз доходности.
Что охватывает этот кейс
Эта статья — рамка кейса для чтения обстановки повышения ставок через портфельный и рыночный контекст.
Она связывает классификацию рыночных режимов, отраслевую ротацию и сезонный анализ. Редакционное примечание: утверждённые факты архива, приведённые здесь, — заполнители, поэтому материал не восстанавливает исторический рабочий процесс и не воспроизводит результат.
Контекст зарегистрированных методов
Каждый связанный метод используется, чтобы поставить отдельную сделку в диверсифицированный контекст или в контекст с учётом режима.
Общий набор входных данных — кросс-рыночные цены, волатильность, кэрри и веса портфеля. Общий горизонт — от недель до месяцев.
Редакционное прочтение
Редакционное прочтение TradersWeek: метка повышения ставок — один из фонов рыночного режима. Отраслевая ротация и сезонный анализ сохраняют ту же роль: поставить отдельную сделку в диверсифицированный контекст или в контекст с учётом режима.
Это не утверждение о текущих рынках и не инвестиционная рекомендация.
KB Home в цикле ужесточения 1994
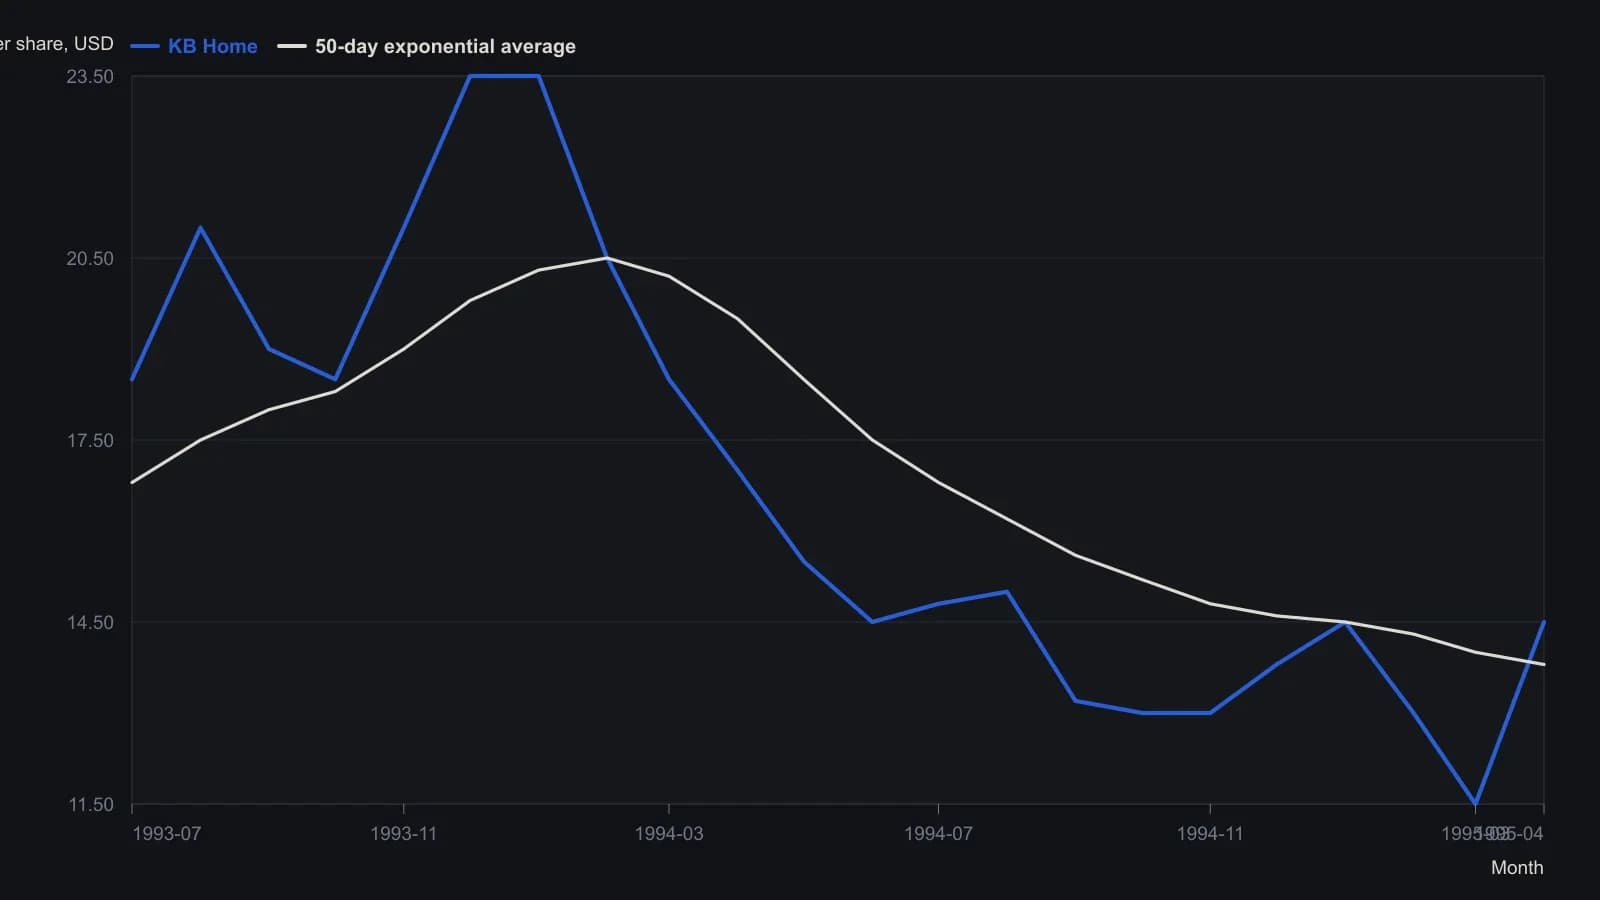
Считано с недельного растра свечей Prophet на сетке в один доллар. Печатный курсор даёт закрытие 13.00 на 14 November 1994, а 50-дневная экспоненциальная скользящая средняя подписана 13.79 у правого края. Месячные точки — визуальные снятия, а не официальные котировки.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов