2005выпуск C011-4
Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
Этот кейс держит два биржевых фонда стилевых индексов, выбранных по relative-strength-score. Лидерство роста против стоимости и крупной капитализации против малой рассматривается как то, что меняется вместе с рыночной средой. В редакционном прочтении двухнедельный пересмотр и коридор из трёх верхних рангов делают лидерство, замену и сохранение позиции одним и тем же правилом rank-rotation.
- Лидерство роста против стоимости и крупной капитализации против малой рассматривается как то, что меняется вместе с рыночной средой, а не как постоянный победитель.
- Рукав стартует полностью инвестированным в два стилевых индексных фонда с наивысшим рангом при равном долларовом весе и пересматривается каждые две недели.
- Позиция сохраняется, если бумага остаётся среди трёх верхних рангов; если она выходит из этого коридора, её заменяет бумага с наивысшим рангом, которой ещё нет в рукаве.
- Исторический процесс использовал index-substitution, пока у каждого фонда не появился собственный ценовой ряд, equal-weight-reset на конец года, цены закрытия следующей сессии и заявленные замещающие издержки.
Для чего этот кейс
Редакционное прочтение TradersWeek: это урок rank-rotation как одной процедуры, а не утверждение, что какой-то один стилевой индекс всегда лучший. Лидерство, замену и сохранение позиции предполагается проверять одним и тем же правилом по сегментам роста, стоимости и капитализации.
Лидерство роста против стоимости и крупной капитализации против малой рассматривается как то, что меняется вместе с рыночной средой, а не как постоянный победитель.
Торгуемая вселенная
Торгуемая вселенная — короткий список биржевых фондов, которые отслеживают бенчмарки стилевых индексов и капитализации. Варианты роста и стоимости стоят на концах large-cap и small-cap, а список замыкает один mid-cap трекер.
Как строится relative-strength-score
Входом ранжирования служит relative-strength-score. Он использует около 120 торговых дней, разбитых на кварталы, усредняет эти квартальные процентные изменения и придаёт двойной вес самому свежему кварталу.
Держать, заменить или оставить без изменений
Рукав стартует полностью инвестированным в две бумаги с наивысшим рангом при равном долларовом весе и пересматривается каждые две недели. Rank-rotation здесь удерживает только текущих лидеров в этой фиксированной вселенной.
Позиция остаётся без изменений, если бумага остаётся среди трёх верхних рангов. Если она выпадает из этого коридора, её продают и заменяют текущей бумагой с наивысшим рангом, которой ещё нет в рукаве.
equal-weight-reset на конец года
На конец года применялся equal-weight-reset, чтобы каждый календарный период начинался со сбалансированных весов. Этот шаг требует продажи части более сильной позиции.
index-substitution и предполагаемые издержки
Поскольку у многих фондов не было длинной ценовой истории, исторический тест использовал index-substitution. Он покупал соответствующий индекс-бенчмарк, пока не становился доступен собственный ряд фонда.
Историческая процедура предполагала цены закрытия следующей сессии после сигнала, комиссию 25 долларов и сбор 0.3 процента за квартал, который должен был замещать комиссии или проскальзывание.
creation-redemption и тихие бумаги
Ликвидность биржевого фонда описывается как зависящая от creation-redemption, то есть от возможности создавать или погашать паи против корзины базовых активов, а не только от объёма вторичного рынка. Широкие спреды по более тихим бумагам — причина использовать лимитные заявки.
Стилевой рукав из двух имен против S&P 500 и Nasdaq Composite
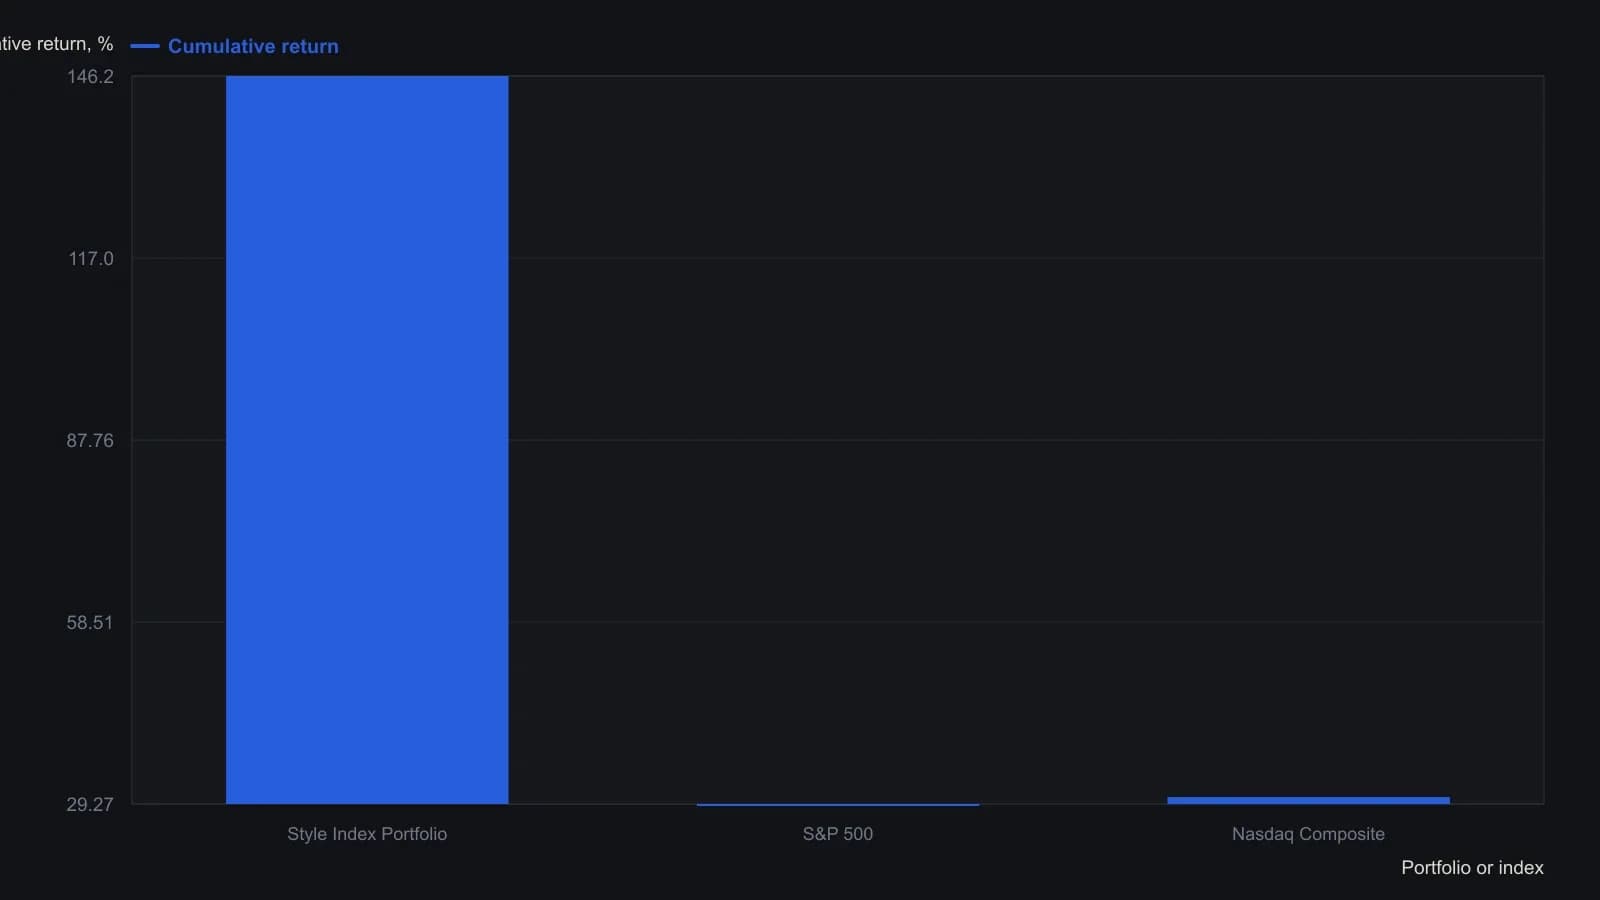
Гипотетический бэктест, не живые счета: два имени, полностью инвестирован, равновесный на каждый конец года (автор пишет, что этот сброс урезал сложную доходность), исполнение по следующему закрытию, комиссия $25 и вычет 0.3 percent каждый квартал. До появления каждого ETF использовался соответствующий бенчмарк-индекс. 2004 только по 30 June.
Все разборы дорожки · 23 разбора
- 1985Перенос отраслевого лидерства как тест бычьего режима
- 1988Построение показателей широты и ротации отраслевых групп
- 1992Удержание по трендовой линии, трейлинг-стопы и отраслевая ротация
- 1994Инфляционно-дефляционные режимы внутри фондового цикла
- 1996Ротация секторов по фазам экономического цикла
- 2001Перебазированные графики относительной доходности для ротации секторов
- 2001Поместите идею роста малой капитализации в карту режимов
- 2004Реконструируйте каждую отрасль как долю одного рангового табло
- 2004Режимы повышения ставок и ротация секторов как учебный кейс
- 2005Рукав из двух стилевых индексов делает ротацию по рангу одной процедурой
- 2006Потребительские товары первой необходимости после цикла «дымовых труб»
- 2007Внутрисекторальный разрыв режимов между застройщиками и equity-REIT
- 2008Страновые и отраслевые веса в региональном рукаве Африки
- 2011Разрешение тренда, ценовые входы и ротация секторов
- 2012Постройте контекст с учётом режима из ротации секторов
- 2012Оверлеи режима против ранговой ротации
- 2014Ранговая ротация секторов как тест портфеля
- 2017Недвижимость как ранжированный отраслевой рукав
- 2017Тематические рукава: фильтры ликвидности и комиссий перед отраслевой ротацией
- 2018Конструирование ритейл-рукава через ротацию каналов и дневное плечо
- 2020Конструкция водного рукава: размер сателлита, отраслевой микс и ликвидность
- 2020Ранжированный исследовательский терминал как трёхслойная процедура вотчлиста
- 2020Regression channels в контексте ротации секторов