1992выпуск C071-5
Коэффициенты высоты канала для оценки тренда акций
Вложенные ценовые каналы high-low были преобразованы в коэффициенты высоты канала и сопоставлены с базовой линией квадратного корня. Тест серий проверял, превосходит ли расширение этот прогноз отсутствия тренда на заданном интервале выборки и lookback.
- Коэффициенты высоты канала формировались на lookback 1, 4, 9, 16, 25, 36 и 49 сессий: среднюю высоту многосессионного ценового канала делили на средний односессионный диапазон.
- Тенденция к тренду засчитывалась только когда коэффициент высоты канала превышал базовую линию квадратного корня — явную огибающую отсутствия тренда, использованную в тесте серий.
- На полной выборке все семь акций находились выше этой огибающей, NASDAQ Composite лидировал среди индексов на каждом lookback, а Dow Jones Industrial Average оставался ниже базовой линии на каждом lookback.
- Редакторское прочтение: ряд, который не перерастает базовую линию квадратного корня на последовательных lookback, не проходит тест серий на отсутствие тренда и не должен переходить к оценке следования за трендом.
Как измерялись вложенные ценовые каналы
Ценовой канал — это огибающая high-low, взятая за фиксированное число сессий. Её средняя высота — исходная величина, по которой оценивается расширение.
Средние высоты канала high-low рассчитывались на lookback 1, 4, 9, 16, 25, 36 и 49 сессий. Каждое среднее затем делили на односессионное среднее и получали коэффициент высоты канала — безразмерную шкалу многосессионной высоты относительно среднего односессионного диапазона.
Окно расчёта использовало дневные наблюдения с 2 января 1985 по 31 января 1992. Строки праздничных дней сначала удалялись, и допускались только ряды с историей до 1985.
Оценка тенденции к тренду с помощью теста серий
Тенденция к тренду оценивалась вопросом, превысил ли коэффициент высоты канала квадратный корень длины канала. Эта базовая линия квадратного корня — огибающая отсутствия тренда для оценки, и коэффициент выше огибающей трактуется как избыточное направленное расширение.
Тест серий — это сравнение упорядоченных диапазонов, которое спрашивает, превосходит ли наблюдаемое расширение канала явный прогноз случайного блуждания на заданном интервале выборки и lookback.
Ранги на полной выборке среди индексов и акций
На полной выборке в семь лет и один месяц NASDAQ Composite дал наибольшие индексные коэффициенты на каждом указанном lookback, тогда как Dow Jones Industrial Average оставался ниже базовой линии квадратного корня на каждом lookback.
По всем семи отдельным акциям каждый коэффициент на полной выборке находился выше огибающей квадратного корня. Eli Lilly показал наибольшие значения, Xerox — наименьшие.
Индексные коэффициенты в целом росли с числом составляющих, однако Major Market Index всё равно опережал Dow industrials на той же шкале высоты канала.
Альтернативные окна и более короткая выборка наличного индекса
Каждый ряд пересчитывался на шести окнах: полная выборка, первый год, первые два года, последний год, последние два года и средний год. Для OEX разрывы коэффициентов от окна к окну приближались к 10 процентам, но рост от коротких каналов к длинным не разворачивался.
Выборка наличного S&P 500 охватывала только шесть лет и семь месяцев и не была взаимозаменяема с применением того же метода коэффициентов к сшитым фьючерсам на другом интервале.
Промышленный индекс Доу-Джонса, январь 1985–январь 1992
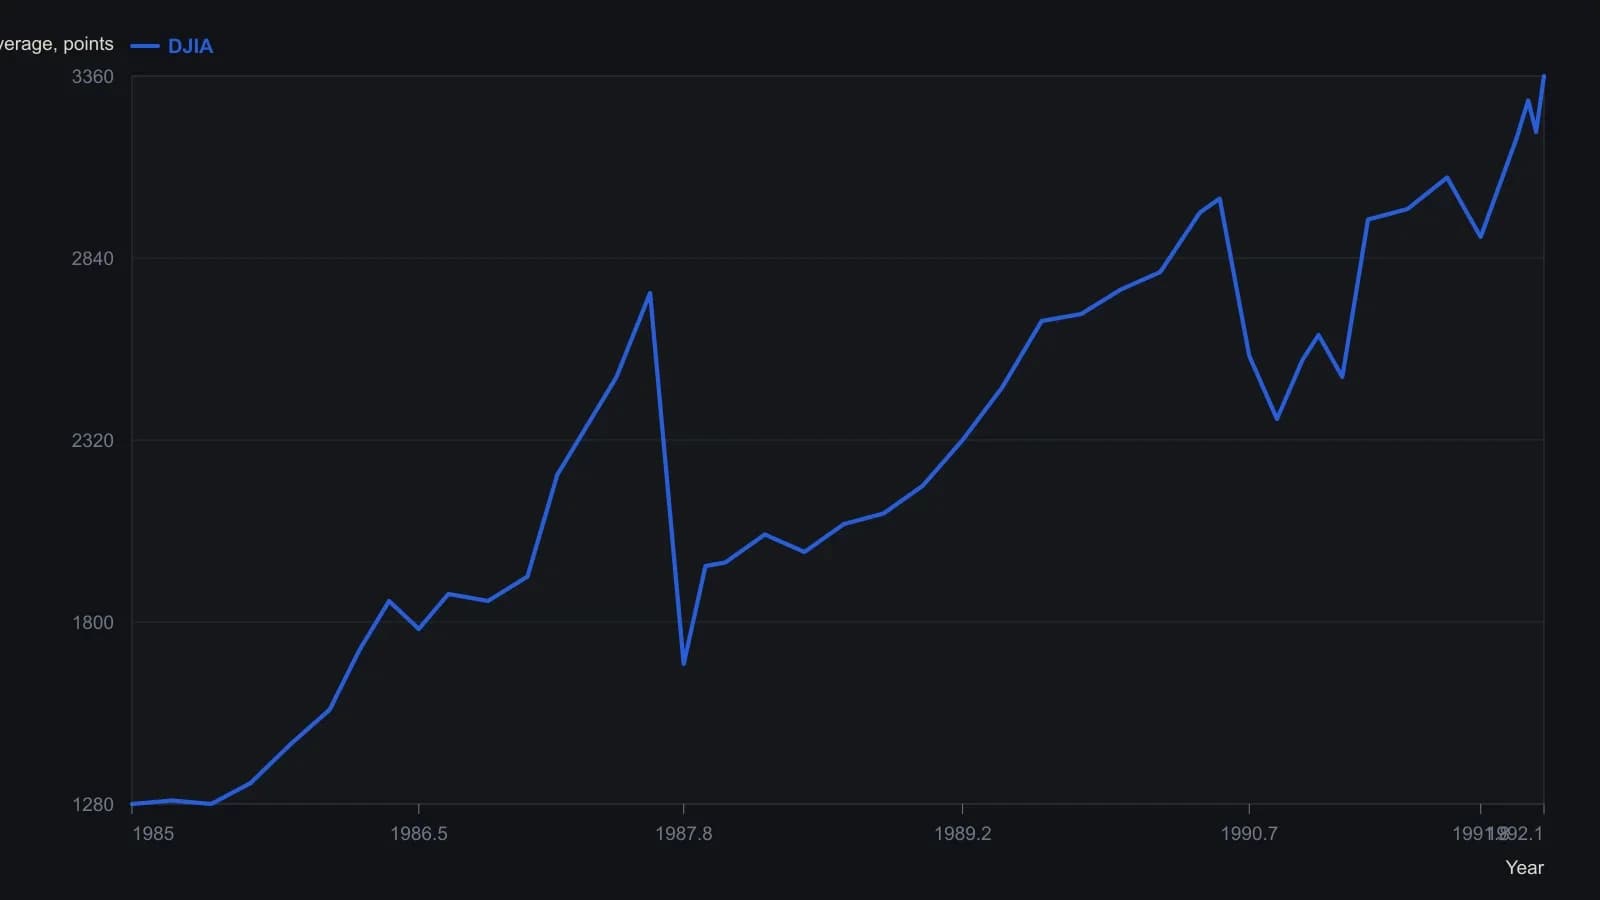
Оцифровано с печатной кривой; показания верны примерно до 20–30 пунктов Доу. В исходном исследовании праздничные бары исключались перед расчётом высот канала; этот ряд следует только опубликованной печатной линии.
Все разборы дорожки · 15 разборов
- 1986Построение серий и тестов персистентности по размеченным ценам
- 1986Оценка окон серийной независимости дневных цен и объёма
- 1986Оценка серий плюс-дней advance-decline относительно эталонов случая
- 1986Недельные ресэмплы как диагностический фильтр для статистических окон
- 1988Runs test как критика памяти ценового ряда
- 1989Оценка направления закрытия по дням недели с помощью подсчитанной базовой линии
- 1989Статистические окна для временных параметров индикаторов
- 1992Коэффициенты высоты канала для оценки тренда акций
- 2001Runs-test перед определением размера по волатильности и expected-value
- 2005Построение z-score теста серий для персистентности знаковых доходностей
- 2005Оценка персистентности с помощью теста серий и автокорреляции
- 2005Точки разворота FX по дням недели и тесты серий закрытий
- 2013Построение прогноза разворота на основе runs-test
- 2017Звёздный рейтинг по наклону и сериям свингов
- 2018Режимно-зависимые шансы после направленных ценовых серий