2007выпуск C081-3
Сайзинг expected-equity и геометрический драг
Правило fixed-contract-sizing, которое рискует постоянной долей текущей эквити, сначала сравнивается с expected-value системы. Живой геометрический путь лежит ниже этой арифметической отметки. Затем ожидаемая эквити заменяет текущую эквити, а monte-carlo-simulation оценивает ту же долю по капитализированному пути и гистограмме просадки.
- Правило fixed-contract-sizing, которое рискует постоянной долей текущей эквити, увеличивает размер после роста эквити и уменьшает размер после снижения эквити.
- Винрейт 40 процентов при прибылях вдвое больше убытков даёт expected-value 0.20 на единицу риска; доля эквити 2 процента подразумевает арифметическое ожидаемое изменение 0.40 процента эквити на сделку.
- При равномерных прибылях 4 процента и убытках 2 процента живое среднее геометрическое составляет 0.3573 процента на сделку. После 100 сделок путь expected-value находится на 49.063 процента, а путь live-equity — на 42.813 процента.
- В monte-carlo-simulation на 5,000 сделок сайзинг expected-equity дал более глубокую максимальную просадку около 50 процентов против примерно 40 процентов у сайзинга live-equity, при 962 новых максимумах эквити против 641.
Fixed-contract-sizing на текущей эквити
Исторический рабочий процесс начинается с fixed-contract-sizing — правила экспозиции до входа, которое переводит эквити счёта, выбранную долю риска и дистанцию стопа в ограниченное число контрактов или акций, которое затем масштабируется вместе со счётом.
Правило fixed-contract-sizing, которое рискует постоянной долей текущей эквити, увеличивает размер после роста эквити и уменьшает размер после снижения эквити.
Expected-value как арифметическая отметка
Expected-value — это средний исход на единицу рискуемого капитала; его используют до входа, чтобы перевести винрейт и соотношение выплат системы в ожидание на сделку.
Винрейт 40 процентов при прибылях вдвое больше убытков даёт expected-value 0.20 на единицу риска.
Применение доли эквити 2 процента к этому expected-value 0.20 подразумевает арифметическое ожидаемое изменение 0.40 процента эквити на сделку.
Насколько ниже лежит геометрический путь
Геометрический путь — это капитализированное произведение последовательных множителей эквити, среднее на сделку которого есть среднее геометрическое, а не арифметическое expected-value.
При равномерных прибылях 4 процента и убытках 2 процента долгосрочное среднее геометрическое пути live-equity составляет 0.3573 процента на сделку, ниже арифметического expected-value 0.40 процента.
После 100 сделок в приведённом сравнении путь expected-value находится на 49.063 процента, тогда как путь фиксированной доли live-equity находится на 42.813 процента.
Геометрическая траектория фиксированной доли против ожидаемого капитала
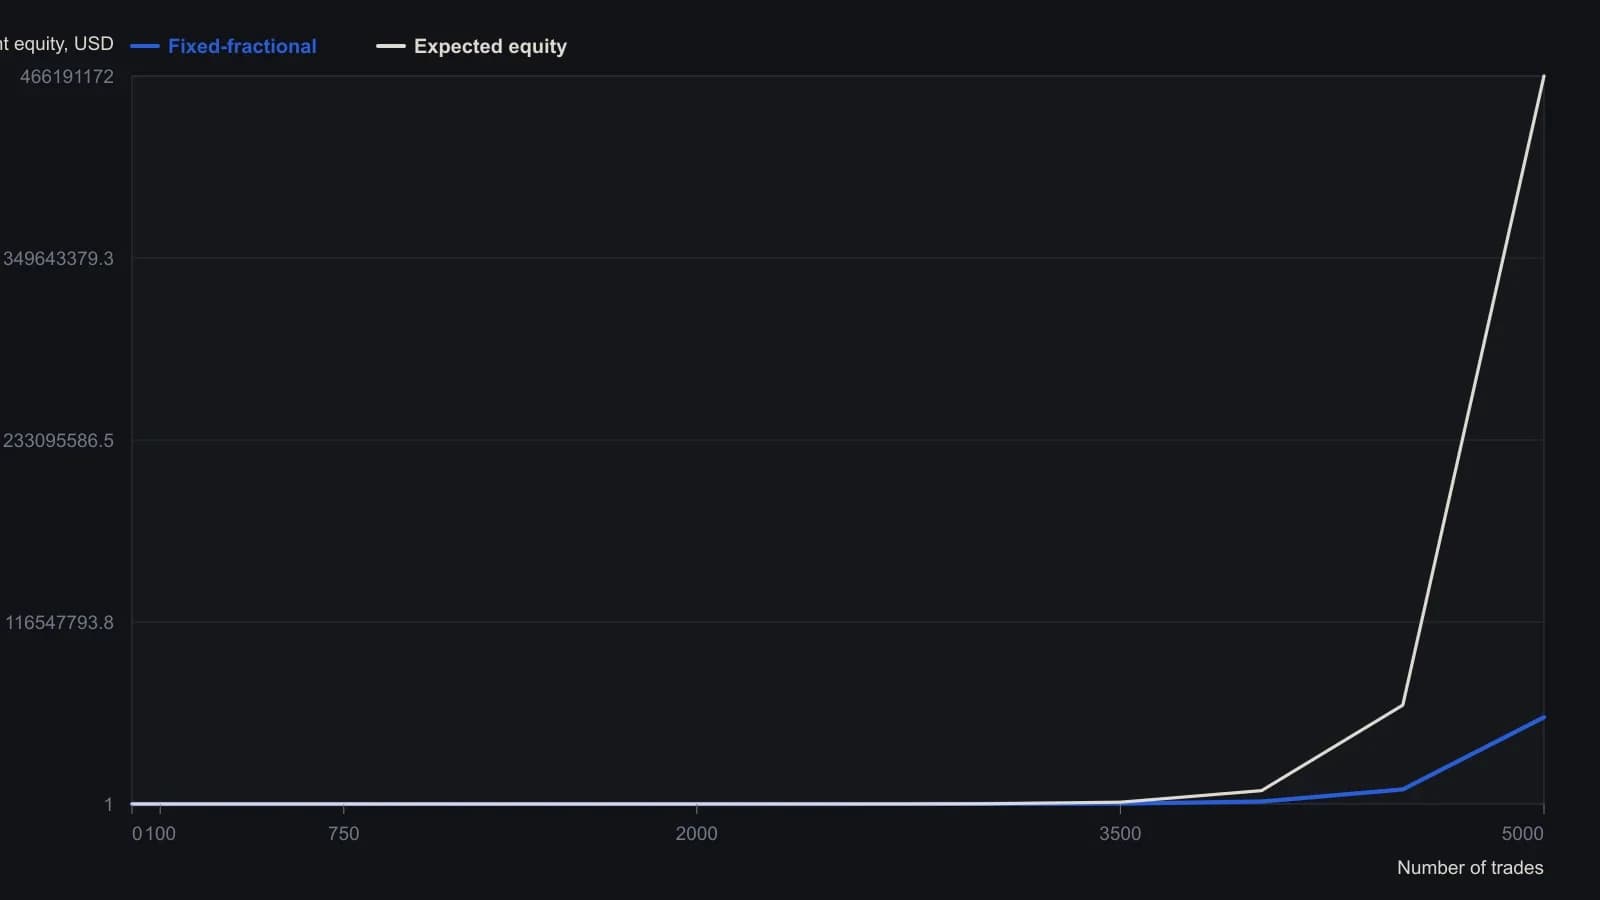
Доля выигрышей — 40 процентов, соотношение выигрыша к убытку — 2 к 1: это разобранный пример из статьи. Единственная 5,000-сделочная траектория Монте-Карло на рисунке 2 закончилась на $66.4 million при фиксированной доле и на $617.7 million при ожидаемой фиксированной доле; эти конечные значения одного прогона — не те ряды, что построены здесь.
Заменить текущую эквити ожидаемой эквити
Ожидаемая эквити — это путь счёта, подразумеваемый капитализацией начального капитала по ставке один плюс expected-value, умноженное на выбранную долю риска, независимо от реализованных прибылей и убытков.
Сайзинг expected-equity рискует постоянной долей ожидаемой эквити, где ожидаемая эквити равна начальной эквити, умноженной на (1 + expected-value times the fixed fraction), возведённое в индекс сделки N.
Та же доля в monte-carlo-simulation
Monte-carlo-simulation — это повторная перевыборка упорядоченной последовательности прибылей и убытков на заданном числе испытаний; её используют, чтобы сравнить сайзинг live-equity с сайзингом expected-equity.
В monte-carlo-simulation первой системы на 5,000 сделок сайзинг expected-equity дал более глубокую максимальную просадку около 50 процентов против примерно 40 процентов у фракционного сайзинга live-equity.
Эта гистограмма monte-carlo-simulation насчитала 962 новых максимума эквити для сайзинга expected-equity против 641 для сайзинга live-equity и 44 случая expected-equity с просадками между 40 процентами и 50 процентами.
Три системы с одним и тем же ожиданием
Три системы monte-carlo-simulation на 5,000 испытаний, которые разделяют expected-value 0.2 и долю 2 процента, с винрейтами 40, 50 и 60 процентов, все закончили выше при сайзинге expected-equity.
Пиковые просадки были близки для случаев с винрейтом 50 процентов и 60 процентов.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера