2004выпуск C091-5
Энергетические фьючерсы половинного размера как фильтр плеча до входа
Стандартные энергетические фьючерсы не оставляли шага ниже одного полного контракта. Новые листинги единиц половинного размера по сырой нефти и природному газу снизили минимальный номинальный шаг и типичную маржу, так что капитал счёта, внесённое обеспечение и дистанция стопа можно было удержать внутри бюджета убытка до входа.
- Энергетические фьючерсы исторически были одной крупной единицей, поэтому в отличие от акций наименьший шаг риска составлял один полный контракт.
- Единицы половинного размера по сырой нефти и природному газу примерно вдвое сократили минимальный номинальный шаг и типичную маржу для спекуляции и хеджей энергетических издержек.
- В 1997-2001 энергетические фьючерсы характеризовались как в несколько раз более волатильные, чем фьючерсы на фондовый индекс, евродоллар и казначейские облигации.
- Меньшая листинговая единица всё равно требует плана по марже и стопу, который способен поглотить неполные исполнения и удержать внесённую маржу внутри заранее заданного лимита счёта.
Листинговая единица — наименьший шаг риска
Стандартные фьючерсы исторически предлагались как одна крупная единица, поэтому в отличие от долевых фондовых позиций трейдер не мог масштабировать энергетическую экспозицию ниже одного полного контракта. Фиксированный размер контракта выражает экспозицию только целыми листинговыми единицами, а значит наименьший шаг риска — сама спецификация контракта.
Начальная маржа задавала нижний денежный порог
Полноразмерные фьючерсы на фондовый индекс описывались как требующие более 16000 долларов начальной маржи, тогда как энергетические контракты всё ещё запрашивали более 3000 долларов по продуктам, связанным с сырой нефтью, и почти 6750 долларов по природному газу. Начальная маржа — это биржевое обеспечение, необходимое для открытия одной листинговой фьючерсной единицы, и она задаёт жёсткий денежный порог того, можно ли вообще торговать этот контракт.
Новые или недостаточно капитализированные трейдеры описывались как неспособные держать даже один полный энергетический контракт без объединения капитала, причём маржа по природному газу была самым крутым барьером в этом комплексе.
Энергетические единицы половинного размера меняют размер, а не рынок
Новые листинги энергетических мини были специфицированы в половину размера своих полноразмерных аналогов. Энергетическая единица половинного размера — это листинговый фьючерс на сырую нефть или природный газ, специфицированный на половину количества стандартного контракта, что примерно вдвое сокращает минимальный номинальный шаг и типичную маржу. Это изменение снизило минимальный номинальный шаг как для спекулятивных счетов, так и для хеджей энергетических издержек.
Ожидалось, что мини-контракты на энергию будут двигаться вместе со своими полноразмерными близнецами, за исключением кратких арбитражных расхождений, поэтому меньшая единица работает как выбор размера и плеча, а не как другой рынок.
Дневные закрытия July e-miNY на нефть
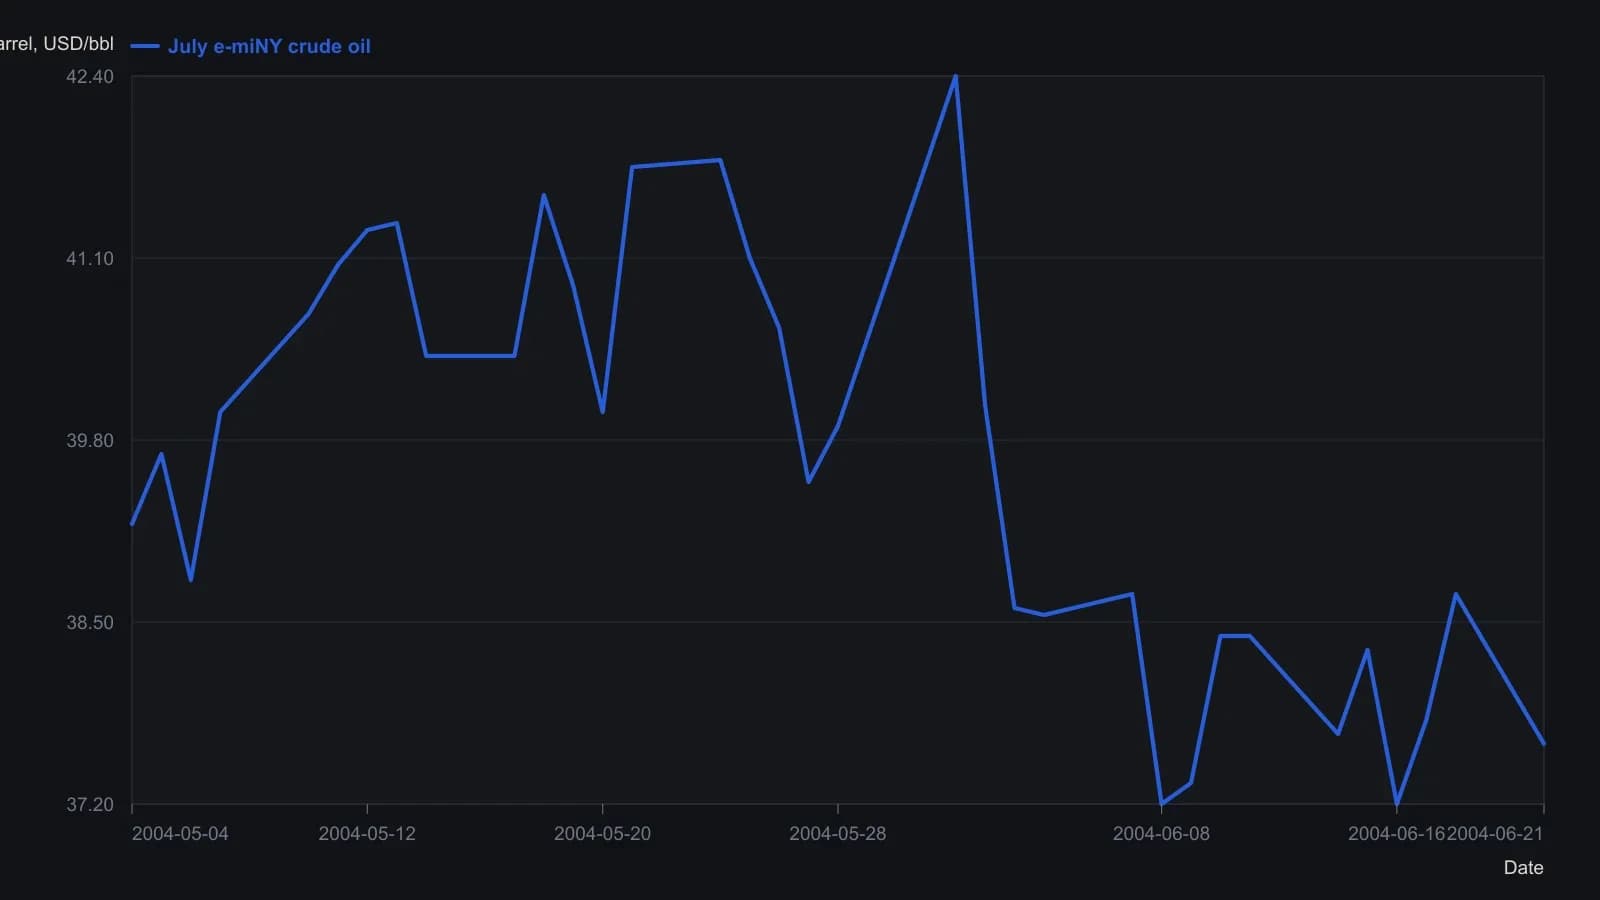
Закрытия оцифрованы с растра дневных свечей и приблизительны с погрешностью около 0.10 долларов. Платформа напечатала 37630 для последнего закрытия, принятого как 37.63 долларов за баррель. Даты сессий восстановлены по подписям оси May–June и календарю фьючерсов 2004, без учёта Memorial Day.
Волатильность энергии относительно других фьючерсов
За 1997-2001 фьючерсы на сырую нефть характеризовались примерно вдвое более волатильными, чем широкий фьючерс на фондовый индекс, и в три-четыре раза более волатильными, чем фьючерсы на евродоллар и казначейские облигации. На том же отрезке 1997-2001 фьючерсы на природный газ характеризовались примерно втрое более волатильными, чем фьючерс на фондовый индекс, и более чем в пять раз более волатильными, чем фьючерсы на евродоллар и казначейские облигации.
Редакторская позиция: эта волатильность относительно бенчмарков — причина зафиксировать контроль плеча до входа, удерживая номинальную энергетическую экспозицию ограниченным кратным капитала счёта за счёт меньшей листинговой единицы, более широкого денежного буфера или того и другого.
Удерживайте границу на всём сроке жизни позиции
Более поздняя распространённая точка зрения состояла в том, что товарным счетам нужно как минимум 20000 долларов, против более старого эмпирического правила, построенного вокруг 5000 долларов. Меньшие листинговые энергетические единицы представлялись как способ не дать отношению капитала к контракту вынуждать чрезмерное плечо.
Если новый мини-продукт медленно набирает объём, краткосрочные графики могут показывать незаполненные цены и гэпы, поэтому меньшая листинговая единица всё равно требует плана по марже и стопу, способного поглотить неполные исполнения.
Редакторская позиция: управление маржой — это шаг закрепления. Размерьте и мониторьте позицию так, чтобы внесённая маржа и запланированная дистанция стопа оставались внутри того же заранее заданного лимита счёта от входа до выхода.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера