1996выпуск C051-14
Переменный размер позиции после входа
Эта архивная статья фиксирует цены входа и выхода channel-breakout-system, затем сравнивает constant-position-size с траекторией variable-position-size, которая может добавлять или сокращать юниты только после благоприятного движения.
- Цены входа и выхода остаются теми же при constant-position-size и variable-position-size; отличаться может только число контрактов, удерживаемых в сделке.
- Юнит — это пакет контрактов, масштабированный по волатильности, поэтому рынкам с разными мультипликаторами и диапазонами можно задать сопоставимую экспозицию.
- vps-profile может менять число юнитов только когда standardized-price ставит новый благоприятный максимум; размер замораживается на откатах.
- Риск — это оценка Монте-Карло редкого убытка вниз до достижения цели по прибыли, поэтому return-risk-ratio позволяет сравнивать траектории сайзинга, не штрафуя при этом скачки эквити вверх.
Второй набор правил после входа
Эта архивная статья сравнивает две философии сайзинга после входа. Одна траектория сокращает размер после благоприятного движения. Другая добавляет размер после благоприятного движения. Вопрос в том, какая траектория лучше на риск-скорректированной основе.
variable-position-size меняет, сколько юнитов удерживается после входа, сохраняя те же цены входа и выхода, что и версия системы с constant-position-size. constant-position-size удерживает одно и то же число юнитов от входа до выхода. Допускается различие только в числе контрактов, удерживаемых в сделке.
channel-breakout-system
Объект теста — channel-breakout-system, процедура пробоя always-or-flat, которая входит на более длинном экстремуме lookback и выходит на более коротком противоположном экстремуме. Здесь это канальный пробой с двумя lookback: вход на 50-дневном экстремуме, выход на 20-дневном противоположном экстремуме, и позиция остаётся без позиции до следующего входа.
Юниты, а не сырые контракты
Экспозиция постоянного размера задаётся в юнитах, а не в сырых контрактах. Юнит — это пакет контрактов, масштабированный по волатильности, выбранный так, чтобы рынки с разными мультипликаторами и диапазонами получали сопоставимую экспозицию. Число контрактов равно выбранной трейдером константе, делённой на произведение мультипликатора контракта и 20-дневного average true range на входе.
Базис — один юнит на рынок, константа сайзинга равна 1500, по книге из 25 US-фьючерсных рынков и двум пятилетним окнам, 1985-89 и 1990-94.
standardized-price и vps-profile
Переменный размер применяется на шкале standardized-price. standardized-price — это прогресс цены от входа, измеренный в единицах 20-дневного average true range на момент входа и взятый со знаком так, что благоприятное движение положительно. Эта величина равна благоприятной дистанции от входа, делённой на 20-дневный average true range на момент входа.
vps-profile сопоставляет максимумы standardized-price числу удерживаемых юнитов. Число юнитов может меняться только когда standardized-price ставит новый благоприятный максимум. Размер замораживается на откатах, чтобы траектория размера оставалась обозримой. umax — наибольшее число юнитов, которое траектории переменного размера разрешено удерживать в одной сделке.
Разобранная траектория размера начинается с одного юнита, добавляет на максимумах standardized-price 1 и 3 и позднее сокращает размер на ещё более высоких уровнях standardized-price.
Риск как редкий убыток вниз
Риск определяется как оценка Монте-Карло редкого убытка вниз до достижения цели по прибыли, а не как статистика волатильности, которая также штрафует скачки эквити вверх. return-risk-ratio — годовая прибыль, делённая на величину убытка вниз, оценённую по потоку сделок, — используется для сравнения методов сайзинга.
Более поздняя иллюстрация walk-forward
Более поздняя практическая иллюстрация walk-forward сравнивает те же входы по пробою при переменном и постоянном сайзинге. Она показывает более высокую годовую доходность и немного меньшую максимальную просадку открытой эквити у переменной траектории в 1990-94.
Редакторская заметка: эти цифры архивного периода не являются утверждением о сегодняшних результатах.
Единицы против стандартизированной цены после входа
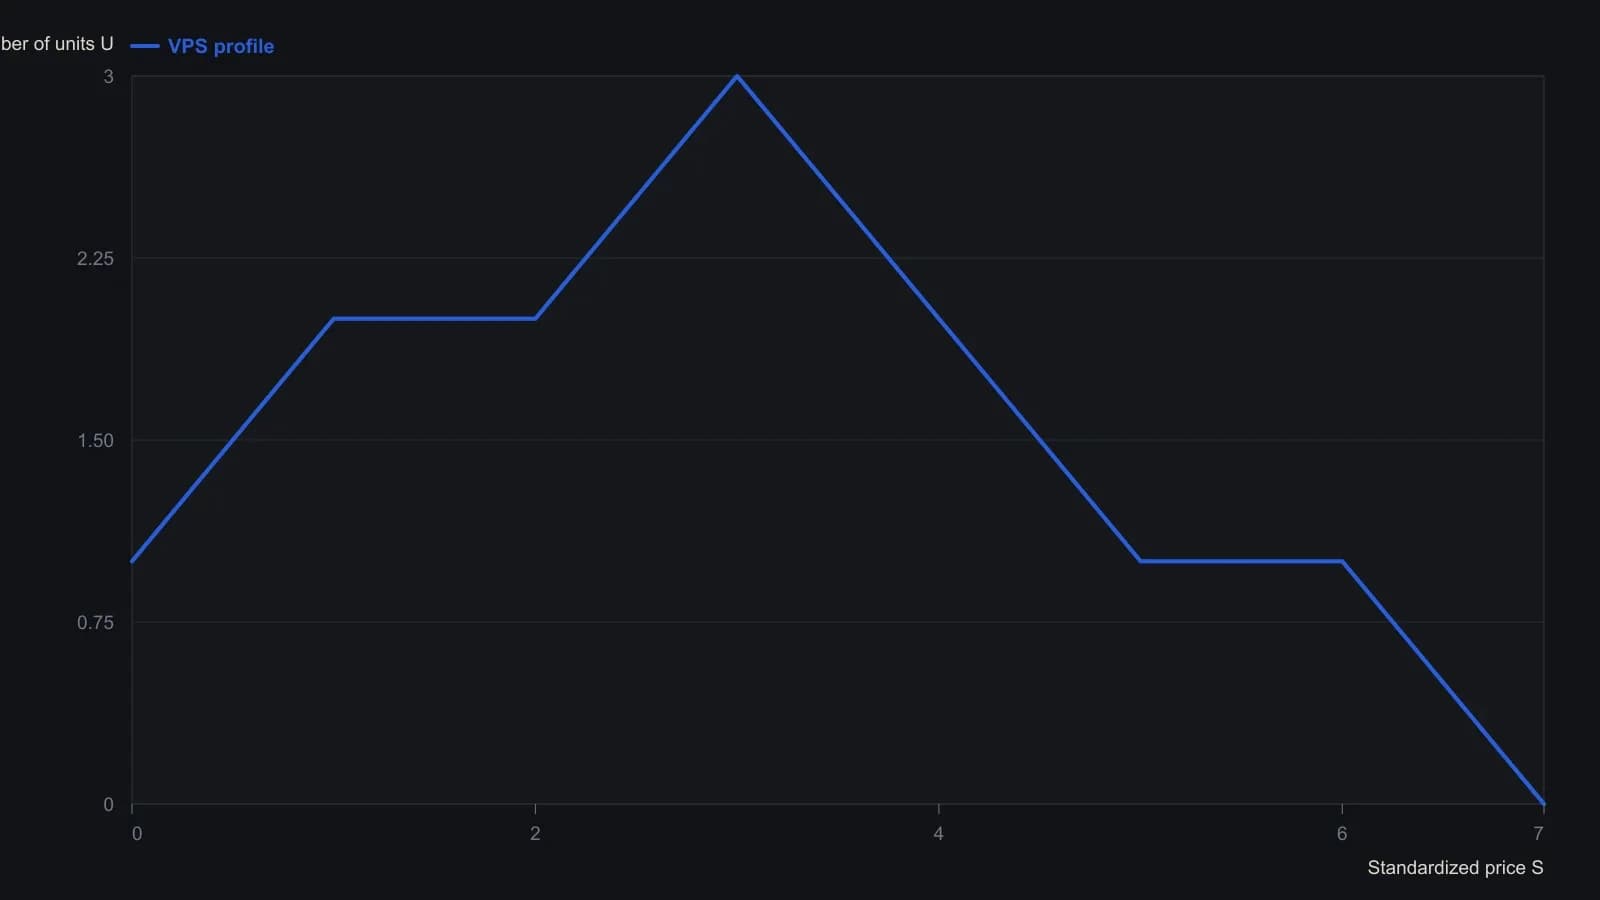
Число единиц может измениться только тогда, когда S достигает нового благоприятного экстремума; откаты оставляют размер без изменений. Этот учебный профиль ограничивает U значением 3 и меняет размер только при целочисленных S.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера