2018выпуск C0832-35
Недельные путы ближнего страйка и риск необеспеченного исполнения
Более близкий страйк недельного пута собрал больший кредит и был расценён как ошибка жадности, потому что повышал вероятность исполнения к концу недели. Тот же текст начинал с одного контракта, резервировал кэш на 200 акций и всё равно указывал маржу как способ растянуть покупательную способность. Редакторское прочтение TradersWeek состоит в том, что это фильтр размера до входа, а не настроение.
- На цепочке от 14 May 2018 страйк 27 имел бид 0.64 против 0.10 на страйке 25, и выбор более близкого страйка был расценён как ошибка жадности, повышавшая вероятность исполнения к концу недели.
- Неуверенное использование опционов начиналось с одного контракта, и заключительная заметка по-прежнему отдавала предпочтение мелкой торговле при удержании кэша в резерве.
- Последовательность wheel начиналась только после того, как кэша хватало на покупку 200 акций, однако продажа путов на маржинальном счёте указывалась как способ растянуть покупательную способность.
- Исполнение в January 2018 около 35 позднее оказалось около 27, и кредиты недельных опционов не применялись к этому оставшемуся инвентарю акций.
Один контракт и кэш в резерве
Неуверенное использование опционов описывалось как старт с одного контракта за раз. Заключительная заметка по-прежнему отдавала предпочтение мелкой торговле при удержании кэша в резерве.
TradersWeek обозначает эту границу как fixed-contract sizing: удерживать новую опционную экспозицию на малом постоянном размере лота, часто одном контракте, пока путь убытка не понят.
Near-strike credit повышал вероятность исполнения
На цепочке от 14 May 2018 акция с котировкой 27 показывала бид 0.64 на страйке 27 против бида 0.10 на страйке 25, так что более близкий страйк давал больший кредит на контракт. Выбор этого более близкого страйка был расценён как ошибка жадности, потому что повышал шанс, что акции будут назначены к исполнению в конце недели.
Кредит страйка 27 подразумевал чистую стоимость акции 26.36, но дальнейшее снижение оставалось открытым убытком. Ближний минимум диапазона около 26.61 не рассматривался как гарантированный пол.
Редакторское прочтение: эта большая премия и есть near-strike credit. Она повышает эффективное плечо после фиксации кредита, потому что исполнение вероятнее, а чистая стоимость акции не является закрытым убытком.
Сначала кэш, затем wheel rotation
Последовательность wheel была описана так, чтобы начинаться только после того, как кэш уже доступен для покупки 200 акций выбранного имени. Продажа путов на маржинальном счёте указывалась как способ растянуть покупательную способность, что стоит в напряжении с резервом того же текста: 200 акций, обеспеченных кэшем.
Cash-secured put в том смысле, в каком он здесь используется, — это короткий пут, выписанный только после того, как на счёте уже есть кэш на покупку базовых акций при исполнении. TradersWeek называет последовательность «сначала кэш» wheel rotation: продать обеспеченный пут, затем покрытые коллы после исполнения и добавить второй пут, только если остаётся кэш ещё на сотню акций.
Редакторское прочтение: margin management означает резервирование кэша или покупательной способности под исполнение до продажи короткого пута или шага wheel, а не фондирование книги акций постфактум.
Спреды, дальние страйки и стопы
Кредитный пут-спред, короткий один пут и длинный пут на более низком страйке, описывался как пара, которая ограничивает убыток и одновременно снижает собранный кредит по сравнению с одиночным коротким путом.
Далёкие короткие путы вне денег ставились в полосе от 20% до 50%, с проверкой price-volatility-expiry, чтобы шанс достижения акцией страйка оставался ниже 10%. Если на коротком путе использовался стоп, его ставили на 25%–30% ниже страйка.
Редакторское прочтение: leverage control ограничивает дистанцию страйка, число контрактов и ширину спреда, чтобы сделка с короткой премией не разрослась в незапланированный убыток на полный пакет акций.
Инвентарю исполнения по-прежнему нужна граница размера
Исполнение в January 2018 около 35 позднее оказалось около 27, и кредиты недельных опционов не применялись, чтобы сократить этот оставшийся инвентарь акций. Assignment inventory — это книга акций, полученная, когда короткий пут заканчивается в деньгах. Она превращает опционный риск в длинную книгу акций, которой по-прежнему нужна граница размера.
NUGT: котировки недельных путов по страйкам, May 14, 2018
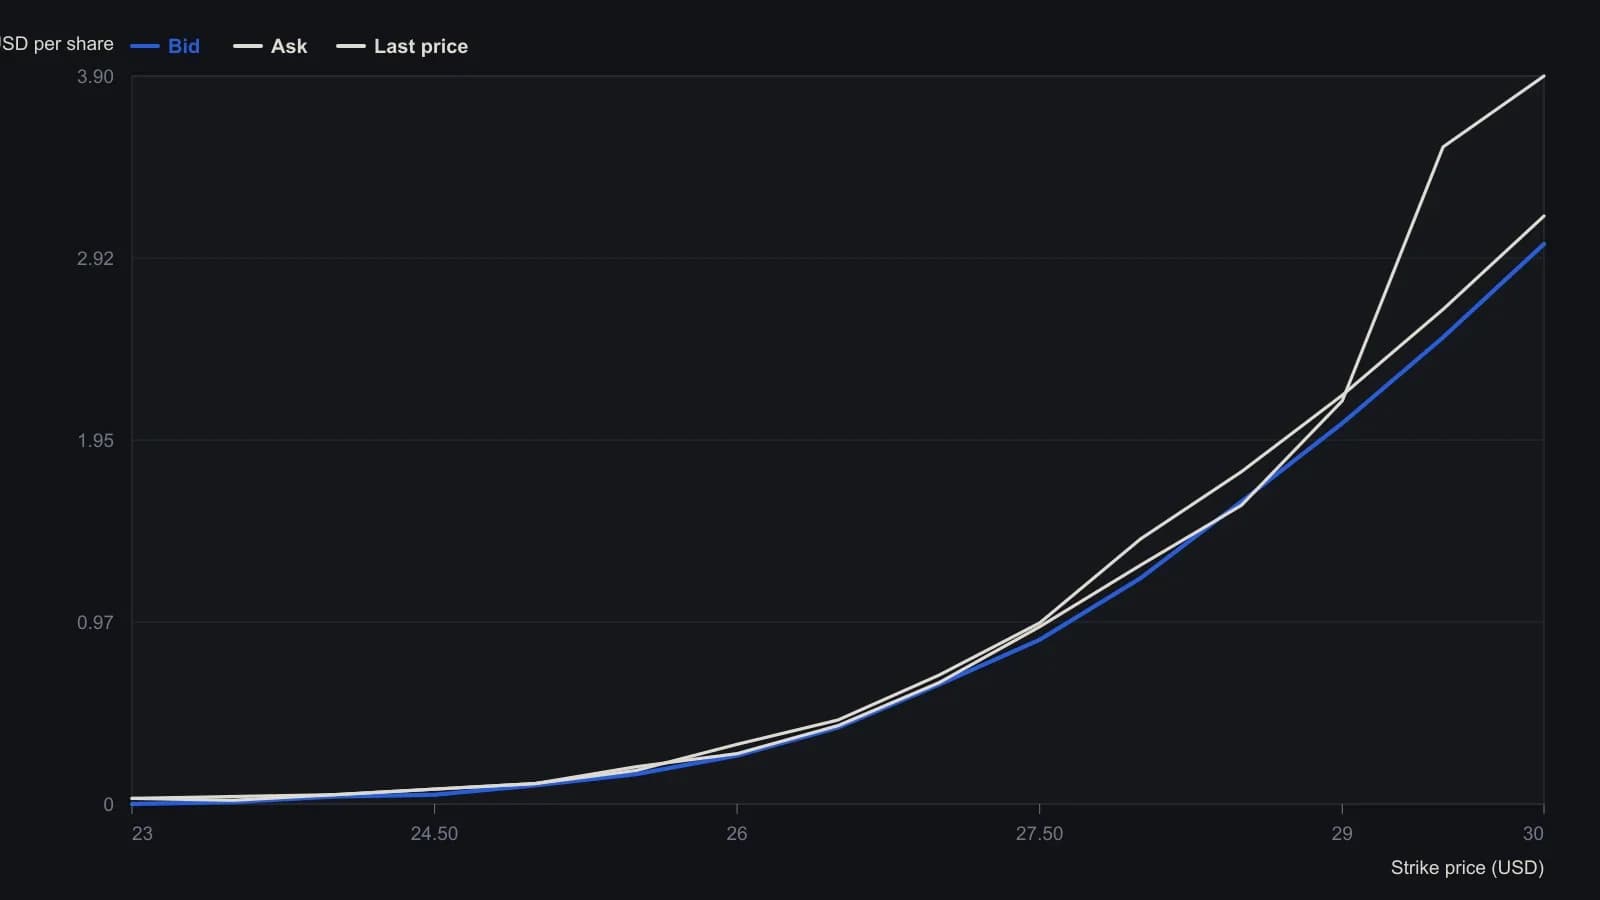
NUGT котировался по $27.00 на May 14, 2018. Цены в таблице — котировки опционов в расчёте на акцию; денежный кредит по короткому путу равен биду, умноженному на 100. Страйки выше $27.00 были в деньгах.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера