2015выпуск C0162-64
Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
Редакция. Читайте архив как двухступенчатый чек-лист перед сделкой: переведите каждое название фьючерса в равнодолларовое число контрактов по трёхлетнему ценовому диапазону, затем используйте ранг ликвидности, взвешенный по открытому интересу, чтобы принять или отклонить этот размер до отправки ордера.
- Фьючерсы можно поставить на шкалу равной долларовой прибыли, умножив стоимость контракта на наибольшее изменение цены, наблюдавшееся за предыдущие три года, так что каждое полученное число контрактов представляет одну и ту же долларовую величину.
- Относительная ликвидность контракта упорядочивается умножением равнодолларового числа контрактов на совокупный открытый интерес и на фактор объёма, который обычно задают в диапазоне от 1 до 4.
- Эффективная процентная маржа равна долларовой марже, делённой на трёхлетний долларовый ценовой диапазон контракта, затем умноженной на 100.
- Каждый столбец сравнения — это пропорциональная мера и имеет смысл только относительно других контрактов в том же столбце.
Равнодолларовые числа контрактов
Фьючерсы можно поставить на шкалу равной долларовой прибыли, умножив стоимость контракта на наибольшее изменение цены, наблюдавшееся за предыдущие три года, так что каждое полученное число контрактов представляет одну и ту же долларовую величину.
Равнодолларовое число контрактов равно долларовой стоимости тика, умноженной на максимальный трёхлетний ценовой ход. Это сколько контрактов одного фьючерса соответствует трёхлетнему долларовому ценовому ходу другого фьючерса.
Эффективная процентная маржа
Эффективная процентная маржа равна долларовой марже, делённой на трёхлетний долларовый ценовой диапазон контракта, затем умноженной на 100. Это внесённые доллары маржи, выраженные как процент от трёхлетнего долларового диапазона контракта.
Относительная ликвидность контракта
Рейтинг ликвидности фьючерсов можно построить, умножив стоимость пункта контракта, максимальный трёхлетний ценовой ход, открытый интерес и фактор объёма, который обычно задают в диапазоне от 1 до 4.
Относительную ликвидность контракта можно упорядочить, умножив равнодолларовое число контрактов на совокупный открытый интерес и на фактор объёма. Эта конструкция — нисходящий ранг, построенный из равнодолларового размера, совокупного открытого интереса и фактора объёма.
Фактор объёма — это большее из 1 и экспоненты натурального логарифма объёма, делённого на натуральный логарифм 5,000, минус 2. Это масштабатор с полом в единице, основанный на том, насколько объём находится выше логарифмической базы в 5,000 контрактов.
Каждый столбец сравнения — это пропорциональная мера и имеет смысл только относительно других контрактов в том же столбце.
Проиллюстрированные равнодолларовые числа
В проиллюстрированном рейтинге 5 контрактов E-mini S&P 500, 163 контракта two-year Treasury-note и 196 контрактов Eurodollar были числами, необходимыми для равной долларовой прибыли.
Прокси оборачиваемости акций
Для котируемых акций объём за период в процентах от числа акций в обращении рассматривался как прокси коэффициента оборачиваемости для торговой ликвидности. Этот прокси оборачиваемости акций — объём за период, делённый на число акций в обращении, используемый как замена ликвидности торговли акциями.
Количество фьючерсных контрактов в равном долларовом выражении
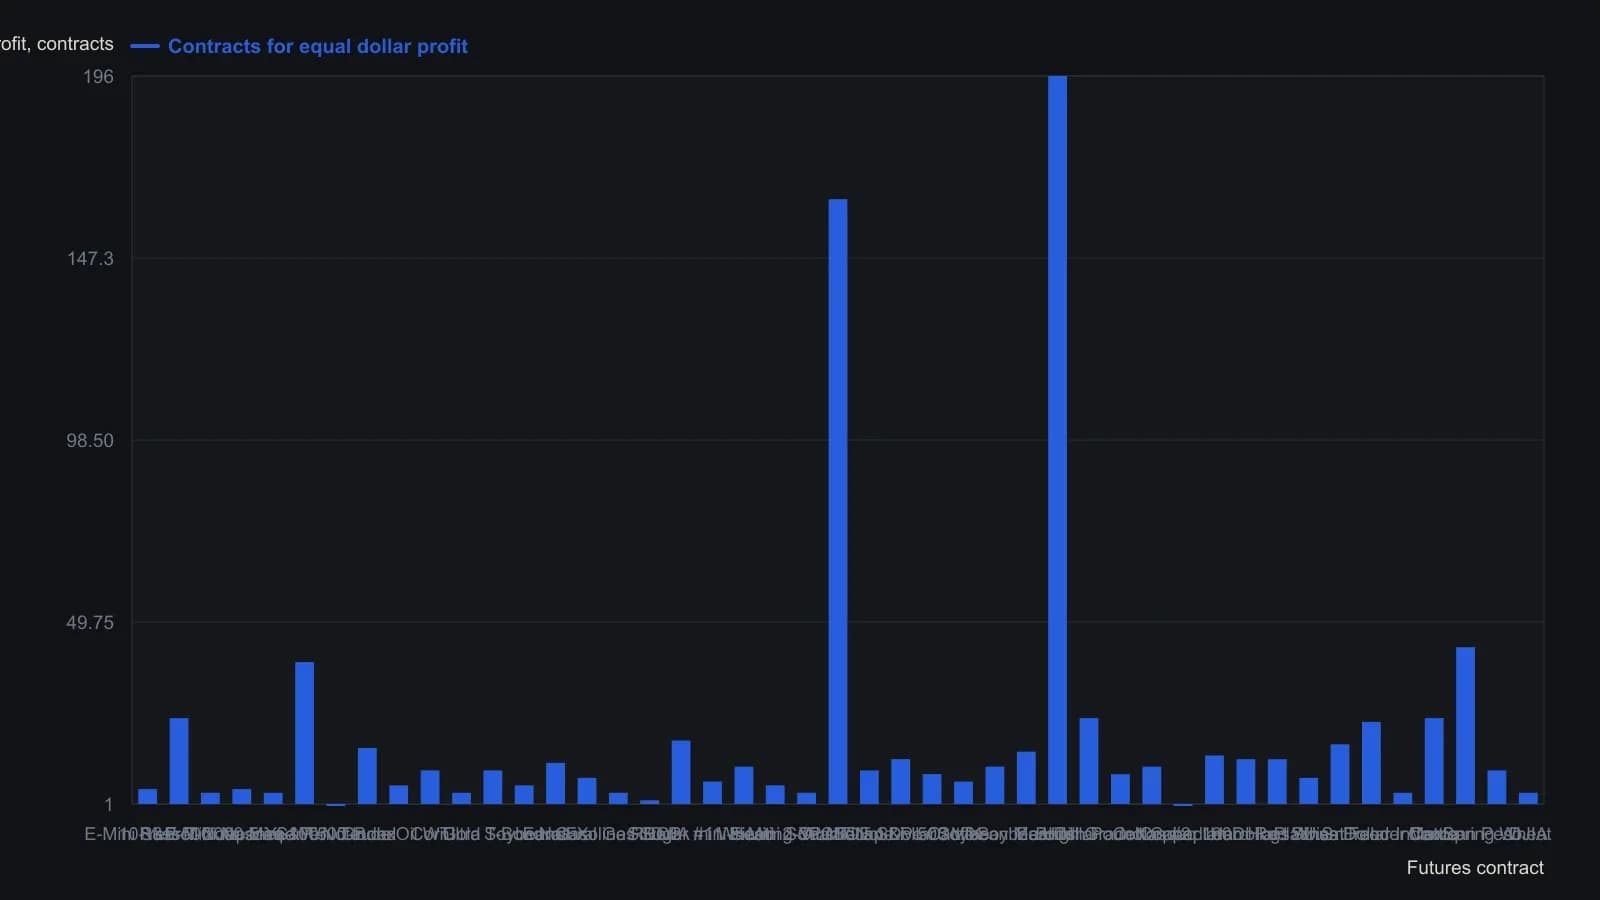
Строки сохранены в порядке относительной ликвидности журнала (эти количества, умноженные на открытый интерес и на фактор объёма). Сама ликвидность напечатана только точками, поэтому на график не вынесена.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера