2019выпуск C0817
Конструирование фьючерсного плеча из маржи и фиксированного размера
Биржевая фьючерсная сделка — это обязательство поставки, финансируемое гарантийным депозитом меньше номинальной экспозиции. Реализованное плечо задаётся тем, сколько контрактов фиксированного размера приходится на финансирование счёта, поэтому процентное движение может исчерпать депозит и оставить дефицит счёта.
- Биржевая фьючерсная сделка — это стандартизированное обязательство поставки, а не немедленная передача товара, и её можно закрыть офсетом до экспирации.
- Фьючерсная маржа представлена как гарантийный депозит без процентной платы, которая сопровождает заёмные средства в маржинальных сделках наличного рынка, и она должна покрывать позицию от момента до входа до последующего неблагоприятного движения.
- Один контракт на нефть около $55 подразумевал около $55,000 номинальной стоимости против примерно $3,500 депозита; движение на 10% составляет $5,500 и может оставить счёт на -$2,500, если позиция не закрыта.
- Реализованное плечо задаётся тем, сколько контрактов фиксированного размера удерживается относительно финансирования счёта, а не одним лишь назначенным биржей множителем.
Стандартизированное обязательство поставки
Биржевая фьючерсная сделка создаёт стандартизированное обязательство поставки. Это обещание поставить или принять базовый актив позднее, а не немедленная передача актива. Биржевой контракт — неделимая единица. Размер позиции фиксированными контрактами использует эту единицу как блок, который переводит денежный бюджет в номинальную экспозицию.
Короткую фьючерсную позицию можно открыть, не владея и не занимая базовый актив заранее, потому что обе стороны обмениваются офсетируемыми обязательствами. То же обязательство поставки можно закрыть до экспирации офсетом, то есть купив или продав обратно тот же стандартизированный контракт вместо поставки или приёмки.
Гарантийный депозит, а не заёмные деньги
Фьючерсная маржа представлена как гарантийный депозит, который поддерживает позицию. Она представлена как не несущая процентную плату того типа, который сопровождает заёмные средства в маржинальных сделках наличного рынка. Управление маржой рассматривает этот внесённый депозит как частичное финансирование, которое должно покрывать позицию от момента до входа через любое последующее неблагоприятное движение.
Когда движение на 10% превышает депозит
В иллюстрации на нефти один контракт с базовым активом около $55 подразумевал около $55,000 номинальной стоимости против примерно $3,500 депозита. Номинальная экспозиция — это полная стоимость базового актива, и она задаёт долларовый масштаб каждого процентного изменения цены. Движение на 10% на этом номинале $55,000 равно прибыли или убытку $5,500. Депозит $3,500 может быть исчерпан и, если позиция не закрыта, может оставить счёт на -$2,500. Дефицит счёта — это убыток переоценки по рынку больше денежных средств на депозите. Он возможен, когда номинальное движение превышает внесённую маржу.
Число контрактов задаёт реализованное плечо
Реализованное плечо задаёт трейдер тем, сколько контрактов фиксированного размера удерживается относительно финансирования счёта, а не одним лишь назначенным биржей множителем. Контроль плеча — это выбор, сколько стандартизированных контрактов держать против капитала счёта, чтобы данное движение цены оставалось внутри заранее заданной границы убытка.
Минимальная маржа по сырой нефти против 10%-ного колебания контракта
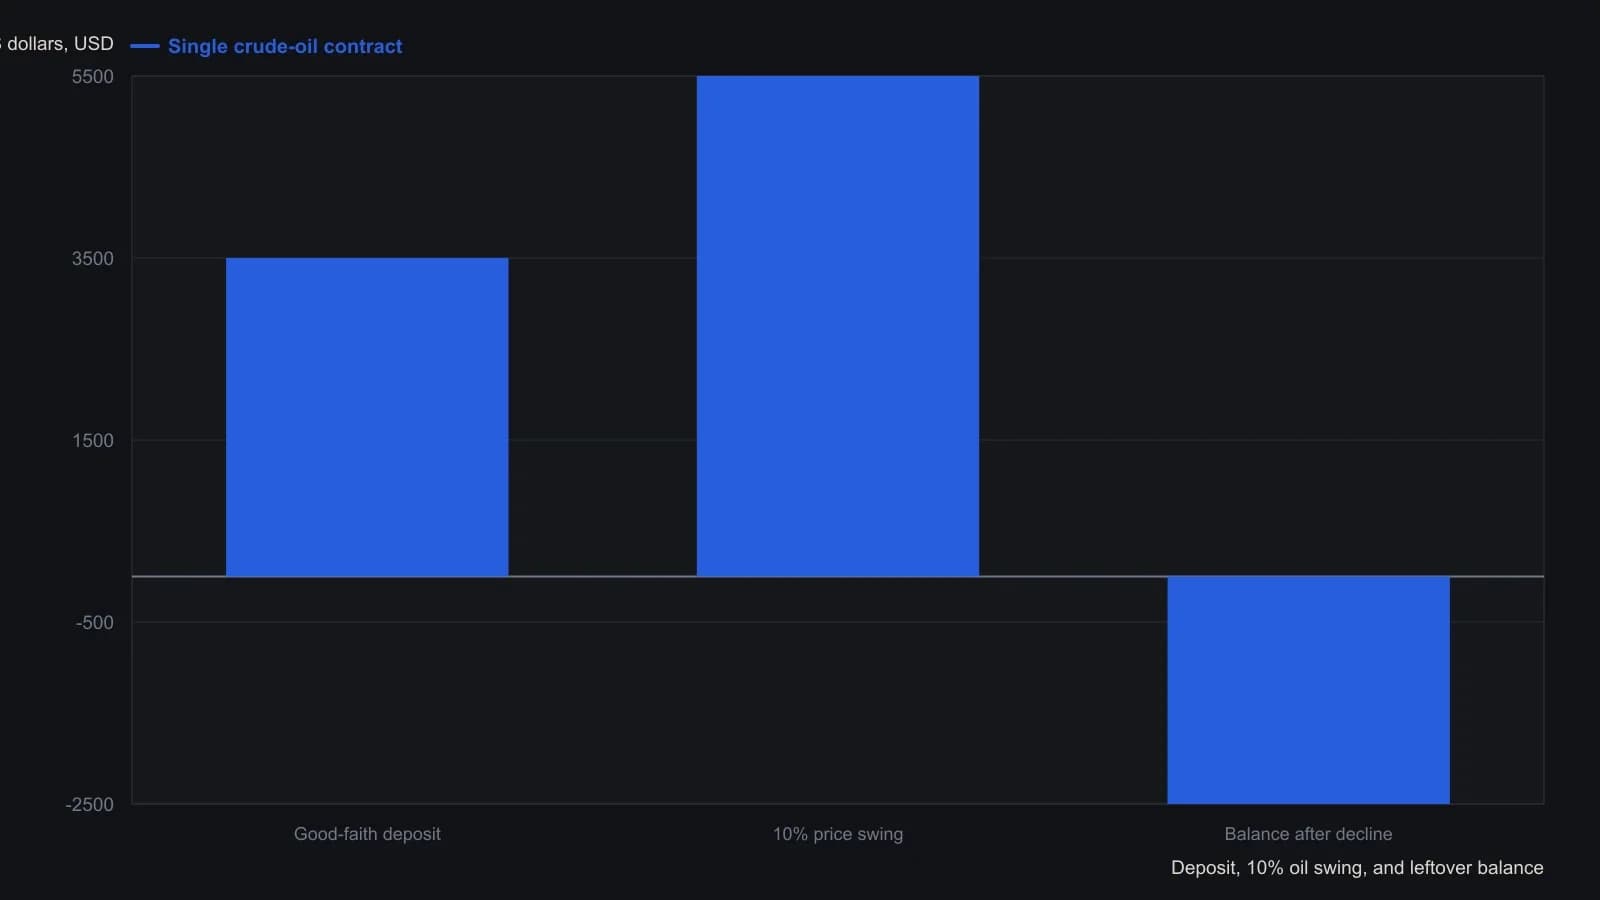
Маржа указана примерно как $3,500; номинал в $55,000 предполагает сырую нефть по $55 за баррель на одном стандартном контракте.
Все разборы дорожки · 21 разбор
- 1987Механическая система со слоями волатильности и фиксированными контрактами
- 1994Стартовый капитал из наихудших портфельных walk-forward
- 1994Ограничьте риск небольшого счёта до добавления плеча
- 1996Переменный размер позиции после входа
- 1996Фильтры траектории эквити для размера контракта и просадки
- 1997Дистанция стопа, лимиты капитала и торговые паузы
- 1999Выровненная по размеру оценка buy-and-hold для фондовых систем
- 2002Размер по дистанции стопа, чтобы держать долларовый риск ровным
- 2003Размер позиции из дневного равновесия прибыли
- 2004Энергетические фьючерсы половинного размера как фильтр плеча до входа
- 2007Выравнивание контрактного риска при следовании за трендом
- 2007Сайзинг expected-equity и геометрический драг
- 2007Задайте убыток заранее, до fixed-contract-sizing
- 2013Математическое ожидание по дню недели, сессии и рынку для размера контракта
- 2014Ограниченное плечо до выбора размера сделки
- 2015Равнодолларовый размер фьючерсов и ликвидность по открытому интересу
- 2015Атомизируйте торговые решения: дисциплина важнее сложности
- 2017Мелкие ставки, риск разорения и механическое масштабирование
- 2018Недельные путы ближнего страйка и риск необеспеченного исполнения
- 2019Бумажная торговля незавершена без правил исполнения и размера
- 2019Конструирование фьючерсного плеча из маржи и фиксированного размера