2007выпуск C041-3
Когда циклический режим не срабатывает: режимные гейты для спектральных сделок
Измеренный доминантный цикл — лишь кандидат на сетап. Циклический режим ждёт, пока отношение сигнал/шум, наклон тренда относительно амплитуды цикла и устойчивость линии тренда на полупериоде одновременно остаются внутри рабочих диапазонов.
- Измеренный доминантный цикл может меняться со временем и не рассматривается как один фиксированный период ряда.
- Когда шум диапазона бара равен пиковой амплитуде цикла, теоретически идеальная сделка от впадины к гребню всё равно может закрыться в безубытке, если вход исполняется по максимуму бара, а выход — по минимуму бара.
- Циклический режим рассчитан только на случаи, когда измеренный наклон тренда остаётся внутри полосы плюс-минус амплитуда цикла, а измеренное отношение сигнал/шум превышает порог 6 dB.
- Знание о том, что цикл существует, включая его период и текущую фазу, не считается достаточным, если амплитуда цикла слишком мала относительно шума или наклона тренда.
Работа с циклом как задача допуска
Исторический рабочий процесс начинается с измеренного доминантного цикла: меняющегося во времени периода цикла, извлечённого из упорядоченных рыночных наблюдений и рассматриваемого как сигнал, который сделка в циклическом режиме попыталась бы отработать.
Редакция: TradersWeek читает тот же рабочий процесс как задачу допуска, а не как задачу поиска периода. Измеренный цикл остаётся кандидатом на сетап, пока три независимых режимных гейта остаются внутри своих рабочих диапазонов. Эти гейты — отношение сигнал/шум, наклон тренда относительно амплитуды цикла и устойчивость линии тренда на полупериоде.
Сам период может смещаться
Спектральный анализ используется как синхронизированное по времени спектральное отображение того, как энергия цикла смещается по периодам. Это отображение нужно, чтобы показать: доминантный цикл не является фиксированным свойством ряда.
Измеренный доминантный цикл в рыночном ряде может меняться со временем, а не оставаться одним фиксированным периодом.
Режимная зависимость одного и того же цикла
Трендовый фильтр — это набор режимных проверок, которые сравнивают амплитуду цикла с шумом диапазона бара, наклоном тренда и тем, как долго цена остаётся по одну сторону мгновенной линии тренда, и затем помечают циклический режим против трендового режима.
Режимная зависимость означает, что один и тот же измеренный цикл может быть торгуемым или нет в зависимости от шума, силы тренда и устойчивости тренда в этот момент.
Когда шум совпадает с амплитудой цикла
Отношение сигнал/шум сравнивает пиковую амплитуду цикла с шумом диапазона бара и выражает это сравнение в децибельной шкале, чтобы порог мог отметить, когда входы в циклическом режиме теоретически работоспособны.
Когда амплитуда шума диапазона бара равна пиковой амплитуде цикла, теоретически идеальная сделка от впадины к гребню всё равно может закрыться в безубытке, если вход исполняется по максимуму бара, а выход — по минимуму бара.
Случай отношения сигнал/шум 6 dB определяется как пиковая амплитуда цикла, вдвое большая амплитуды шума, а ожидаемая прибыль в этом шумном случае составляет половину прибыли бесшумного случая.
Когда наклон тренда перекрывает цикл
Если циклическая составляющая и линейный тренд складываются, и наклон тренда на одном периоде цикла равен удвоенной пиковой амплитуде цикла, сделка шорт на гребне и покрытие во впадине реализует примерно половину прибыли той же сделки без тренда.
Перекрытие трендом — это аддитивный случай, в котором этот наклон достаточно велик, чтобы отменить большую часть прибыли, которую идеальная циклическая сделка от гребня к впадине показала бы без тренда. Перекрытие трендом считается применимым, когда наклон тренда на периоде цикла превышает удвоенную амплитуду цикла.
Когда цена остаётся по одну сторону линии тренда
Мгновенная линия тренда — это локальная трендовая составляющая, которую цикл, как ожидается, пересекает примерно каждые полпериода. Длительное пребывание по одну сторону рассматривается как причина избегать циклического режима.
Ожидается, что цена пересечёт эту линию примерно каждый полупериод цикла, и торговля в циклическом режиме не ведётся, если цена не пересекала её в течение последнего полупериода.
Циклический режим только внутри рабочих диапазонов
Циклический режим рассчитан только на случаи, когда измеренный наклон тренда остаётся внутри полосы плюс-минус амплитуда цикла, а измеренное отношение сигнал/шум превышает порог 6 dB.
Индикатор торгового режима — это сводный флаг, который принимает высокое значение, когда предпочтителен трендовый режим, и низкое, когда после проверок амплитуды, шума и устойчивости предпочтителен циклический режим. Сводный индикатор режима может быть высоким для трендового режима и низким для циклического режима после объединения этих условий по амплитуде и шуму.
Знание о том, что цикл существует, и даже знание его периода и текущей фазы, не считается достаточным для торговли в циклическом режиме, если амплитуда цикла слишком мала относительно шума или наклона тренда.
Сигнал/шум T-bond против порога 6 dB циклического режима
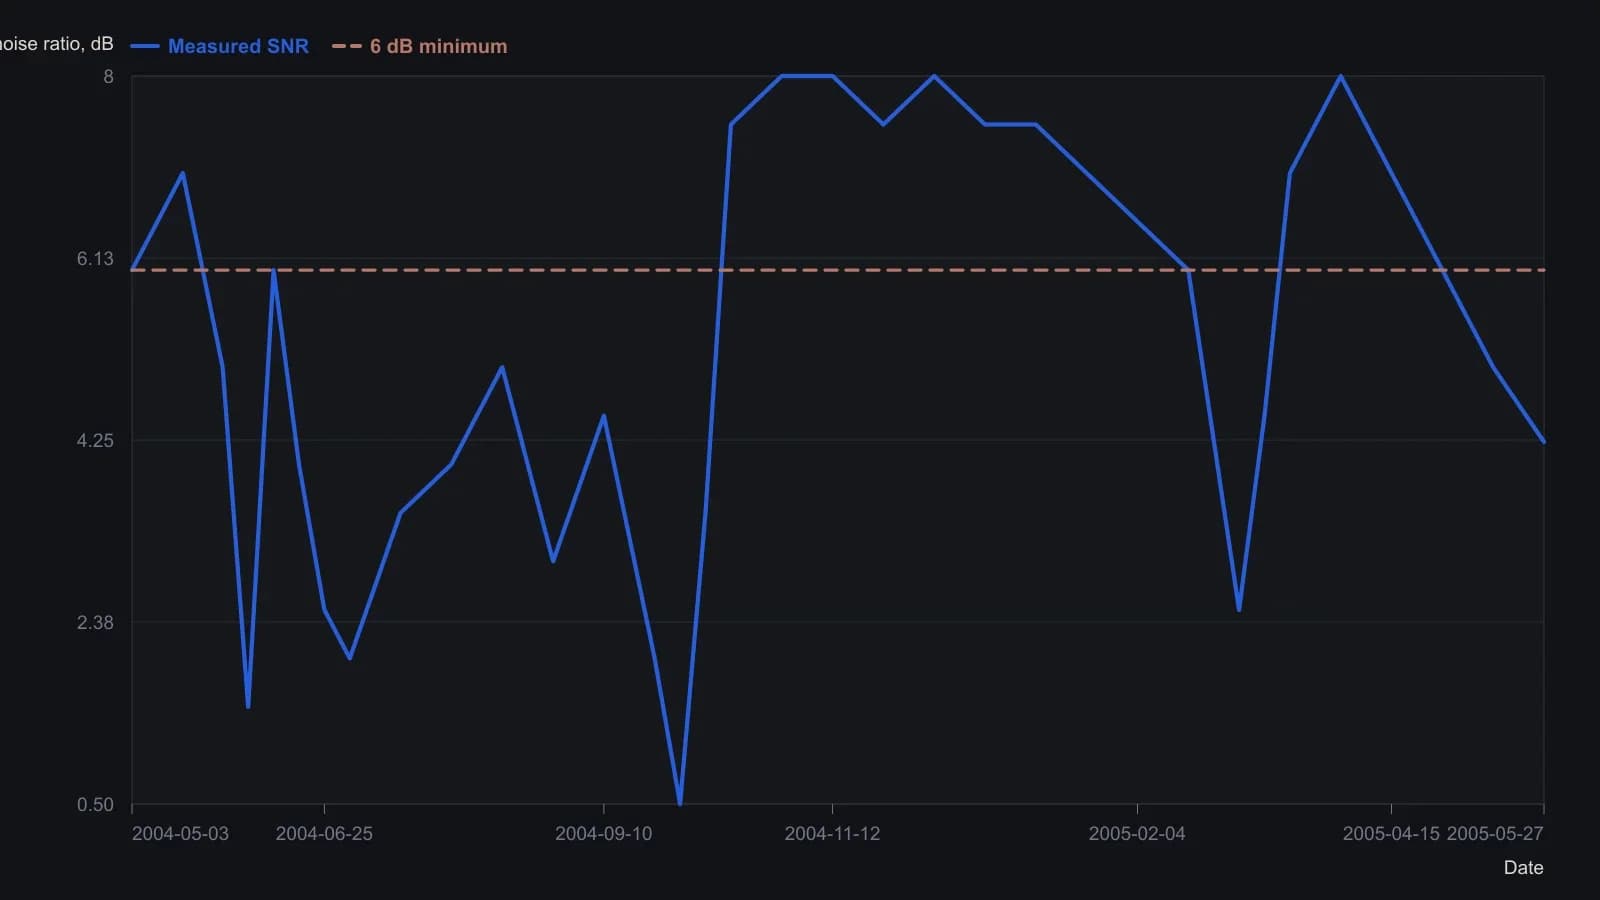
Оцифровано с растра панели SNR. Вертикальные подписи стоят через 4 dB, поэтому промежуточные значения верны примерно до половины децибела, кроме заключительного отсчёта 4.23, который взят с показания на графике. Даты следуют печатной месячной оси май 2004–май 2005.
Все разборы дорожки · 21 разбор
- 1982Построение трендовых фильтров на скользящих средних, начиная со спектра
- 1990Вопросы толпы, которые переключают циклические режимы
- 1993Антитетические близнецы для компенсации смещения прогноза, связанного с началом отсчёта
- 1994Построение частотной характеристики по каскаду из трёх фильтров
- 1994Стендовая проверка сглаживателей по фазе и мощности цикла
- 1995Построение минимальных торгуемых циклов из спектрального шума
- 1995Спектральные пределы випсау для средней, пересекающей цену
- 1996Построение рыночной фазы из компонент dominant-cycle
- 2000Построение Hilbert-сквелч вентиля доминирующего цикла
- 2007Когда циклический режим не срабатывает: режимные гейты для спектральных сделок
- 2008Построение прогнозных базовых линий сингулярного спектра
- 2008Наслоение циклического гейта средней полосы на трендовый фильтр с короткой памятью
- 2011Инженерное спектральное обнаружение циклов и гармония скользящих средних
- 2011Оценка фиксированных осцилляторов относительно подвижного доминантного цикла
- 2011Чек-лист построения синусоиды доминирующего цикла
- 2012Сборка тепловой карты режима рынка из последовательных полосовых фильтров
- 2012Адаптивное выявление тренда по спектрам доминантного цикла
- 2015Построение ценовых траекторий из циклов и поддержки
- 2018Форма распределения осциллятора для фильтров возврата к среднему
- 2020Построение цикла по косинусной корреляции и трендового фильтра на фазоре
- 2020Построение движка рыночного состояния на основе корреляционного цикла