1990выпуск C071-2
Соберите недельный опережающий секторный композит из масштабированных транспортов и финансовых
Опережающий секторный композит собирается масштабированием недельных закрытий транспортного среднего вместе с банковским, страховым и финансовым индексами и их последующим усреднением. Редакторское прочтение: наложите готовую серию на эталонный индекс акций, чтобы более позднее расхождение максимумов и минимумов можно было трактовать как проверку режима для идеи по одной акции или индексу, а не как самостоятельный прогноз.
- Соберите опережающий секторный композит из четырёх котируемых серий групп акций: транспортного среднего, банковского индекса, страхового индекса и финансового индекса.
- Эти четыре серии были выбраны потому, что они, по-видимому, опережали широкий рынок акций на промежуточном горизонте в восемь недель.
- Используйте недельное построение и равновесное масштабирование: разделите закрытие транспорта на три, утройте закрытие финансового индекса, оставьте закрытия банковского и страхового индексов без масштабирования, затем усредните четыре скорректированных значения.
- Наложите готовую серию на выбранный эталонный индекс акций. В октябре 1989 композит формировал более низкие максимумы, тогда как промышленный средний формировал более высокие максимумы; это расхождение трактовалось как предостерегающая дивергенция, а дальнейшее историческое тестирование всё ещё описывалось как необходимое.
Четыре серии в одном композите
Опережающий секторный композит — это одна серия, полученная масштабированием и усреднением транспортного среднего вместе с банковским, страховым и финансовым индексами. Эти четыре котируемые серии групп акций были выбраны потому, что они, по-видимому, опережали широкий рынок акций на промежуточном горизонте, определённом как восемь недель.
Недельное масштабирование до усреднения
То же построение можно выполнять по дневным или недельным закрытиям. В задокументированном примере используется недельное построение: композит считается по недельным уровням закрытия, а не по дневным значениям.
Каждое недельное закрытие масштабируется до усреднения. Равновесное масштабирование делит транспортную серию на три, умножает финансовую серию на три и оставляет банковскую и страховую серии без масштабирования, чтобы ни одна составляющая не доминировала. Затем четыре скорректированных значения усредняются.
Сравните композит с бенчмарком
Готовая серия накладывается на выбранный эталонный индекс акций, чтобы два пути можно было сравнить на одном графике. Расхождение с бенчмарком — это условие на графике, при котором композит и отслеживаемый средний акций формируют противоположные последовательности максимумов или минимумов.
Один сравнительный график охватывает 65 недель и заканчивается 9 марта 1990. В октябре 1989 композит формировал более низкие максимумы, тогда как промышленный средний формировал более высокие максимумы; это расхождение трактовалось как предостерегающая дивергенция.
Сопутствующие виды, которые ещё предстоит протестировать
Дальнейшее историческое тестирование описывалось как всё ещё необходимое. Графики пункт-фигура и 20-, 50- и 200-дневные скользящие средние предлагались как сопутствующие виды.
Недельный DJIA против индекса смеси, Dec 1988–Mar 1990
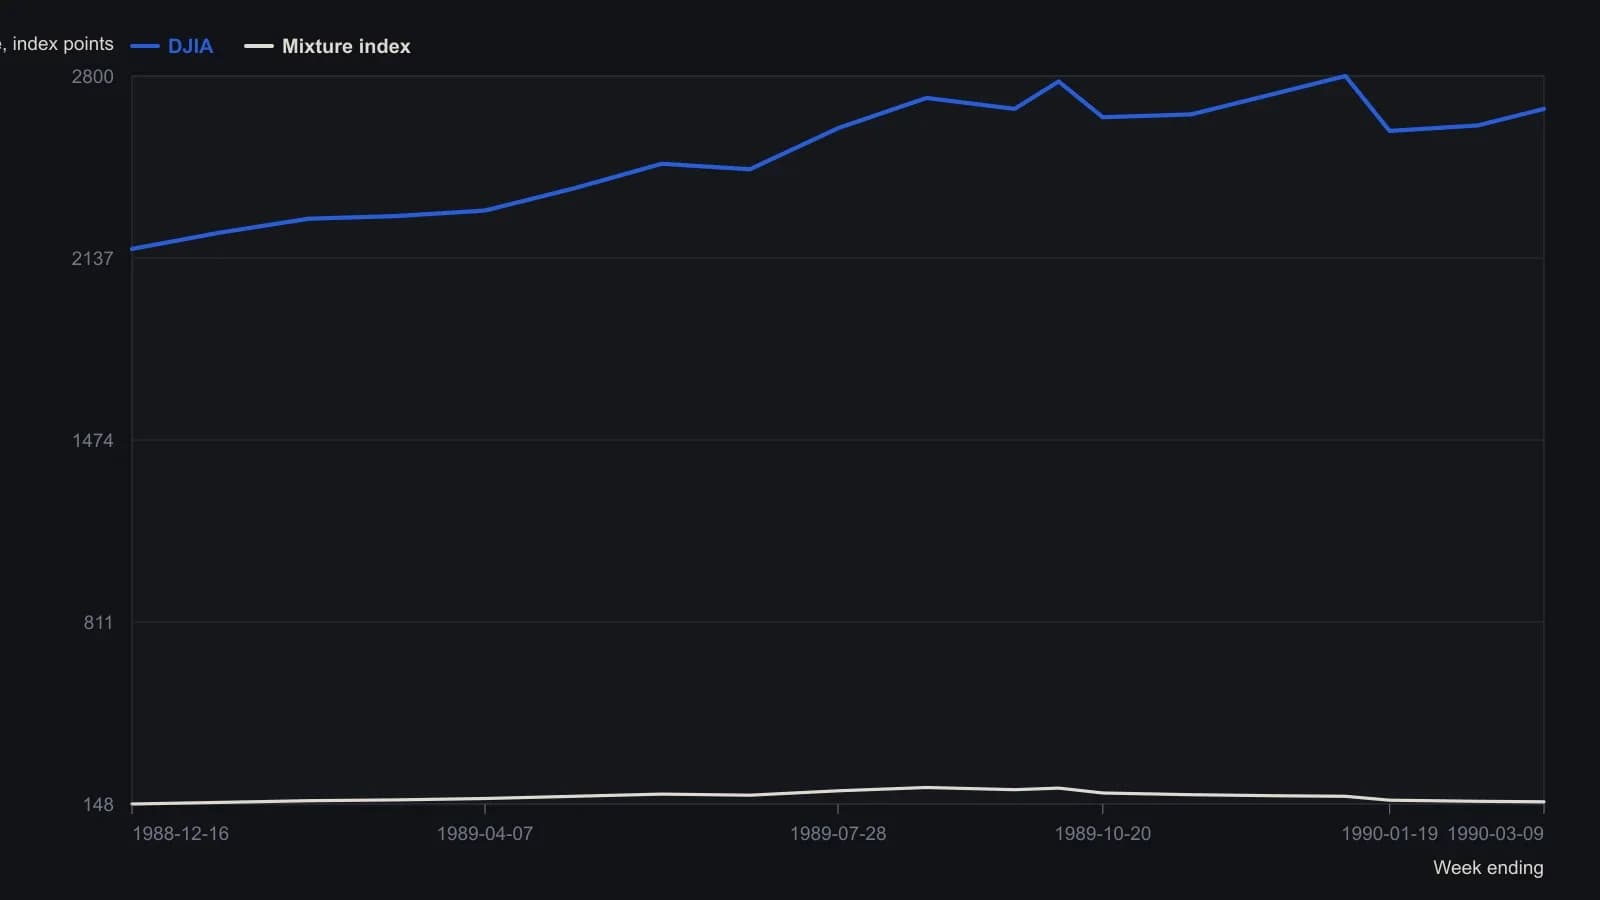
Цифры на осях скана повреждены, а рамка перевёрнута относительно обычного графика с максимумом вверху; значения по оси y — приблизительные недельные закрытия, снятые с печатных шкал (Доу с шагом 200 пунктов, смесь с шагом 20 пунктов) после восстановления этой ориентации. Исходной таблицы напечатано не было.
Все разборы дорожки · 32 разбора
- 1989Окна подтверждения объёма и построение экспоненциального среднего
- 1990Построение стохастических %K и %D по положению в диапазоне
- 1990Соберите недельный опережающий секторный композит из масштабированных транспортов и финансовых
- 1990Построение стохастических линий K и D и сигналов дивергенции
- 1993События индекса относительной силы зависят от выбранной комбинации входных данных
- 1995Построение двухгоризонтного индекса силы
- 1996Построение нормализованного по диапазону индекса дивергенции на основе RSI
- 1998Рассматривайте RSI как проверяемый фильтр, а не как триггер
- 1999Окна первичного цикла, затем стохастическое подтверждение
- 1999Правила стохастика против «купи и держи»
- 2001Построение фильтров подтверждения для экстремумов перекупленности и перепроданности RSI
- 2003Построение эквивалентных по дивергенции индекса относительной силы и стохастических осцилляторов
- 2003Реверс-инжиниринг RSI как проекция следующего закрытия
- 2003Оценка открытых и разрешённых дивергенций относительной силы
- 2003Bull-and-bear-balance по паттернам OHLC-баров
- 2003Построение бычьего и медвежьего баланса по session-path
- 2004Правило четырех месяцев: акции автопроизводителей как предупреждение о рыночном режиме
- 2004Построение полос, пересечений и дивергенции стохастического осциллятора
- 2004Объём как независимая проверка ценовых осцилляторов
- 2004Простое двойное подтверждение для краткосрочной системы на индексных фьючерсах
- 2005Подтвердите стохастическую дивергенцию отвоеванием бара первого свинга
- 2005Недельная дивергенция стохастика и длинная средняя у вошедших в 2005 году бумаг высокодоходного рейтинга
- 2005Прогнозные средние из корзин связанных рынков
- 2006Ранжируйте дивергенции цены и осциллятора, затем фильтруйте по тренду
- 2006Relative-spread-strength для подтверждения цикла
- 2007Растяжение недельного пробоя и дивергенция гистограммы
- 2011Акция люксового аукционного дома как межрыночное предупреждение о пузыре
- 2014Дивергенции закрытия по бегущему процентилю и тренд-фильтры
- 2015Пересборка индекса относительной силы из разрывов между закрытием и средней
- 2016Построение пар стохастиков higher-high и lower-low
- 2018Построение композитных стохастиков индекса относительной силы для подтверждения разворота
- 2019Построение сглаженного стохастического осциллятора индекса относительной силы для проверок дивергенции цена-индикатор