2002выпуск C031-4
Траектории эквити методом Монте-Карло из винрейта и профит-фактора
Две опубликованные сводные величины — доля прибыльных сделок и отношение валовой прибыли к валовым убыткам — можно перерисовать как множество рандомизированных траекторий роста эквити. Каждая сделка классифицируется относительно винрейта, проводится как выплата по профит-фактору или как единичный убыток и суммируется, чтобы один и тот же набор правил можно было рассмотреть как семейство траекторий.
- Систематическую процедуру можно оценить по доле прибыльных сделок и отношению валовой прибыли к валовым убыткам.
- Каждая сделка классифицируется равномерным случайным извлечением на единичном интервале и проводится как выплата по профит-фактору или как минус единица, поэтому накопительная сумма является траекторией роста эквити.
- Повторный расчёт этих извлечений по тем же двум статистикам даёт другую траекторию, что позволяет рассматривать один и тот же набор правил как семейство траекторий.
- Винрейт выше одной второй не обязателен, когда прибыльные исходы крупнее убыточных.
Две сводные статистики
Систематическую процедуру можно оценить по двум сводным статистикам: доле прибыльных сделок и отношению валовой прибыли к валовым убыткам. Эти две величины — percent profitable и профит-фактор.
Максимальная просадка, требуемая маржа, средний результат после транзакционных издержек и серии подряд идущих убыточных сделок перечислены как дополнительные статистики риска отдельно от этих двух сводок. Винрейт выше одной второй не обязателен, когда прибыльные исходы крупнее убыточных.
Классификация и проведение каждой сделки
Профит-фактор — это отношение валовых выигрышей к валовым убыткам, и он применяется как выплата по сделке, классифицированной как прибыльная. Каждая сделка классифицируется извлечением равномерного случайного числа на единичном интервале, и сделка считается прибыльной только когда это извлечение оказывается ниже заявленной доли винрейта. Percent profitable — это та доля сделок, которые учитываются как прибыльные.
Прибыль проводится как выплата по профит-фактору, а убыток проводится как минус единица. Математическое ожидание — это знаковый исход, присвоенный этой классифицированной сделке и используемый, чтобы удерживать подразумеваемый выигрыш или убыток каждого извлечения в границах до суммирования траектории. Накопительная сумма этих знаковых исходов — траектория роста эквити, которая строится так, чтобы форму траектории и просадки можно было сравнивать между повторными прогонами.
Несколько траекторий по тем же статистикам
Повторный расчёт случайных извлечений по тем же двум статистикам даёт другую траекторию эквити, поэтому для одного и того же набора правил можно рассмотреть несколько траекторий. Проверка робастности повторяет тот же учёт входа, выхода и воздержания при новых случайных извлечениях, так что оценивается сама процедура, а не один порядок бэктеста.
Проработанные иллюстрации используют винрейт 45 процентов с профит-фактором 1.5, винрейт 50 процентов с профит-фактором 2.0 и винрейт 42 процента с профит-фактором 1.5.
Рандомизированная траектория капитала при 45% выигрышей и профит-факторе 1.5
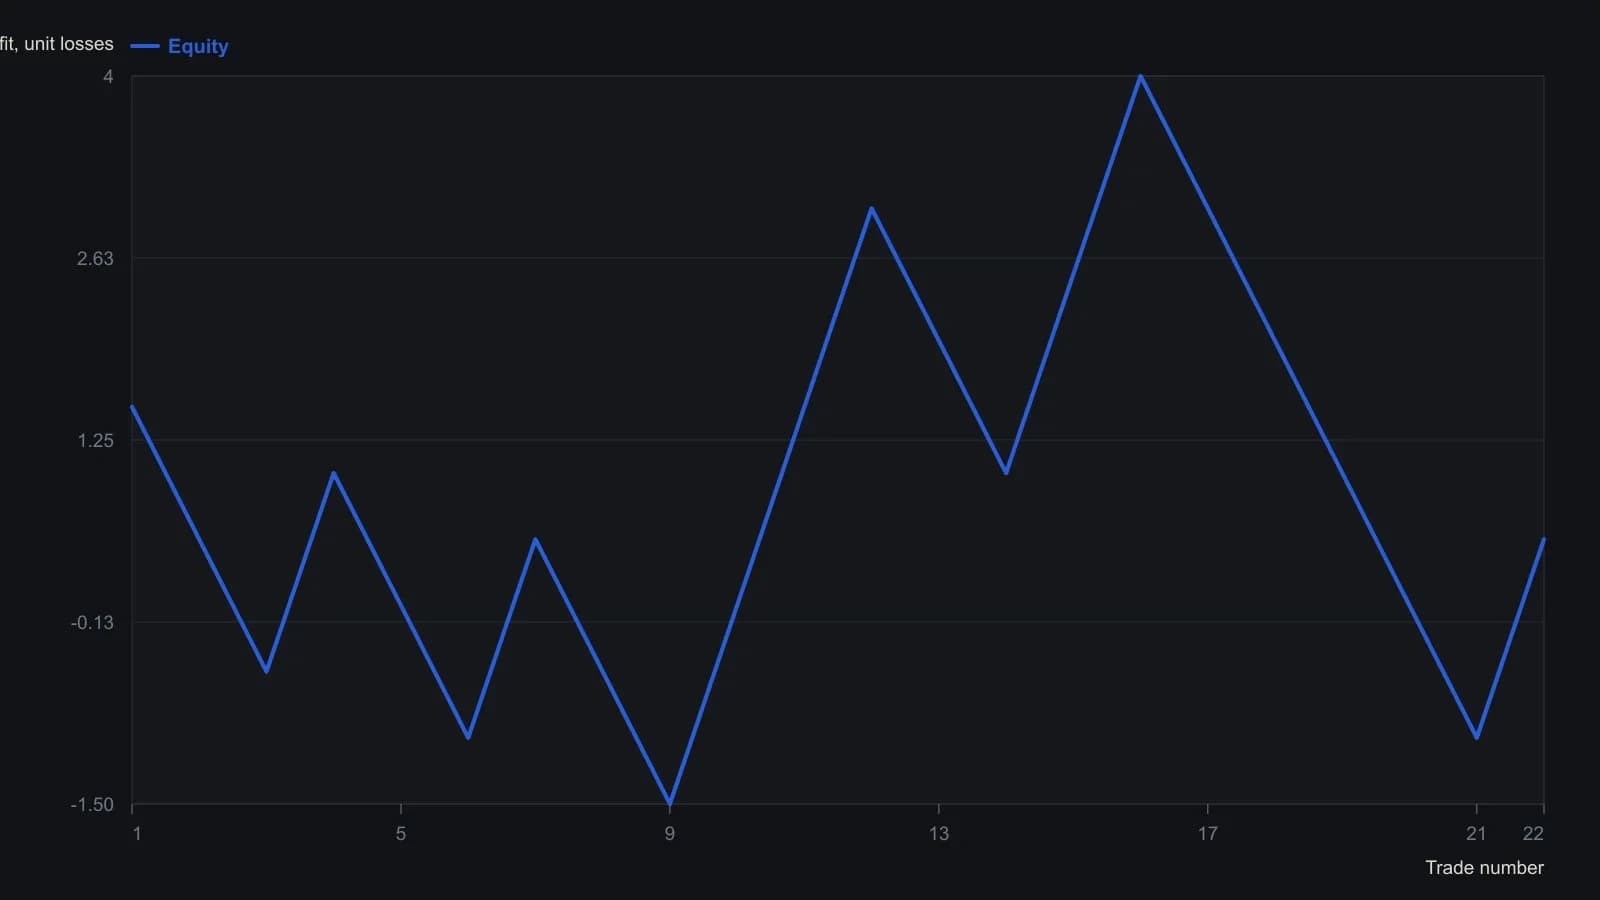
Опубликованный график Excel доходит до сделки 500. Видны только строки электронной таблицы 3–24, поэтому этот ряд — точный читаемый префикс, а не полная рандомизированная траектория.
Альтернативное перемешивание реализованных сделок
Симуляция Монте-Карло — это процедура ресэмплинга, которая рандомизирует либо метку прибыль-или-убыток каждой сделки, либо порядок реализованных сделок, чтобы система оценивалась по семейству траекторий эквити, а не по одной исторической последовательности. Альтернативный шаг Монте-Карло перемешивает порядок реализованных сделок вместо сохранения последовательности бэктеста, затем считывает ожидаемую просадку из разброса получившегося распределения вокруг его среднего.
Максимальная просадка — это наибольшее снижение от пика к впадине на траектории эквити, рассматриваемое как статистика планирования капитала наряду с требуемой маржой.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации