1991выпуск C031-12
Замыкание контура обратной связи в симуляциях аукционного рынка
Этот разбор прослеживает симуляцию Монте-Карло, в которой объём мог двигать цену через специалиста, но цена не меняла объём, пока не добавили трейдера, реагирующего на цену. Одно это изменение контура изменило исполнения, инвентарь и волатильность — даже когда рецепт графика остался прежним.
- Аукцион на случайных числах только со специалистом может позволить объёму двигать цену и всё же оставить объём слепым к цене, пока не добавлен реагирующий трейдер.
- Моделируемый трейдер использовал только дневные максимум, минимум и закрытие, затем действовал на следующем открытии, а не как внутридневной участник.
- Пересечение скользящих средних, которое выглядело чистым при идеальных исполнениях, дало меньше пунктов, когда заявки могли исполняться лишь частично.
- Дневной on-balance volume отслеживал инвентарь специалиста: отрицательные значения означали, что специалист был в лонг.
Почему первый аукцион оставался неполным
Более ранняя модель рынка на случайных числах позволяла объёму двигать цену через моделируемого специалиста, но цена не возвращалась обратно в объём, пока не добавили объект трейдера, реагирующего на цену.
Редакторское прочтение: симуляция Монте-Карло аукциона неполна, если она может напечатать новую цену, а никому не разрешено менять размер из-за этой печати. Недостающий объект — не более богатый график. Это участник, чья следующая заявка зависит от последней котировки.
Как трейдеру было разрешено действовать
Моделируемый трейдер использовал только дневные максимум, минимум и закрытие, затем действовал к следующему открытию, а не как внутридневной участник.
Если котировка закрытия сигнализировала покупку, пока трейдер был в шорте, модель сначала пыталась покрыть всю позицию на следующем открытии и ждала ещё одного закрытия, прежде чем добавить новый лонг.
Рыночная заявка по лимиту специалиста исполнялась всегда, хотя не всегда по текущей цене, тогда как заявка трейдера оставалась в пределах тика или двух от цели, но могла быть исполнена лишь частично.
Полоса в 20 процентов всё равно изменила аукцион
Первый трейдер продавал или шортил, когда цена была более чем на 20 процентов выше базы, и покупал или покрывал, когда цена была на 20 процентов ниже этой базы.
Трейдер начинал с возможности купить 100 лотов, или 10,000 акций, относительно базы 12.50, котируемой в восьмых, при стартовом капитале 125,000. Этот размер составлял около 60 процентов обычной дневной активности этой моделируемой акции и вдвое превышал крупнейшую случайную заявку.
В контртрендовом прогоне на 20 процентов трейдер выставил девять заявок, закончил в шорте 17,500 акций по 16.125 и заработал чуть менее 100 процентов на капитале. График стал менее волатильным, а прибыль специалиста выросла почти на 30 процентов по сравнению с прогоном только со специалистом.
Полоса в 10 процентов дала больше сделок и примерно на 20,000 меньше прибыли трейдера. Трейдер с капиталом 12,500 заработал доходность 238 процентов, а трейдер с капиталом 250,000 — 136 процентов против 95 процентов у счёта на 125,000.
То же пересечение скользящих средних при двух правилах исполнения
При предполагаемых идеальных исполнениях константы экспоненциальных средних 0.80 и 0.20 дали 12.875 пунктов за 27 разворотов. Трейдер на 500 акций с теми же константами пересечения скользящих средних заработал лишь 5.6 пунктов в 23 парных сделках.
Этот небольшой поток всё равно оставил специалиста примерно на 38.4 процента, или на 31,000, богаче.
Редакторское прочтение: условие графика может остаться тем же, пока аукцион меняет результат. Пункты, посчитанные при предполагаемых идеальных исполнениях, — не тот же объект, что пункты, заработанные заявкой, которая может быть исполнена лишь частично.
On-balance volume как карта инвентаря
Дневной on-balance volume — акции купленные минус акции проданные — отслеживал инвентарь специалиста. Отрицательный on-balance volume означал, что специалист был в лонг, а поздний кластер заявок на покупку позволил этот инвентарь сократить.
Редакторское прочтение: как только трейдер, реагирующий на цену, оказывается внутри контура, on-balance volume — способ смотреть, кто остался с остатком, а не отдельный сигнал рядом с графиком.
Контртрендовые исполнения против 20-процентной полосы
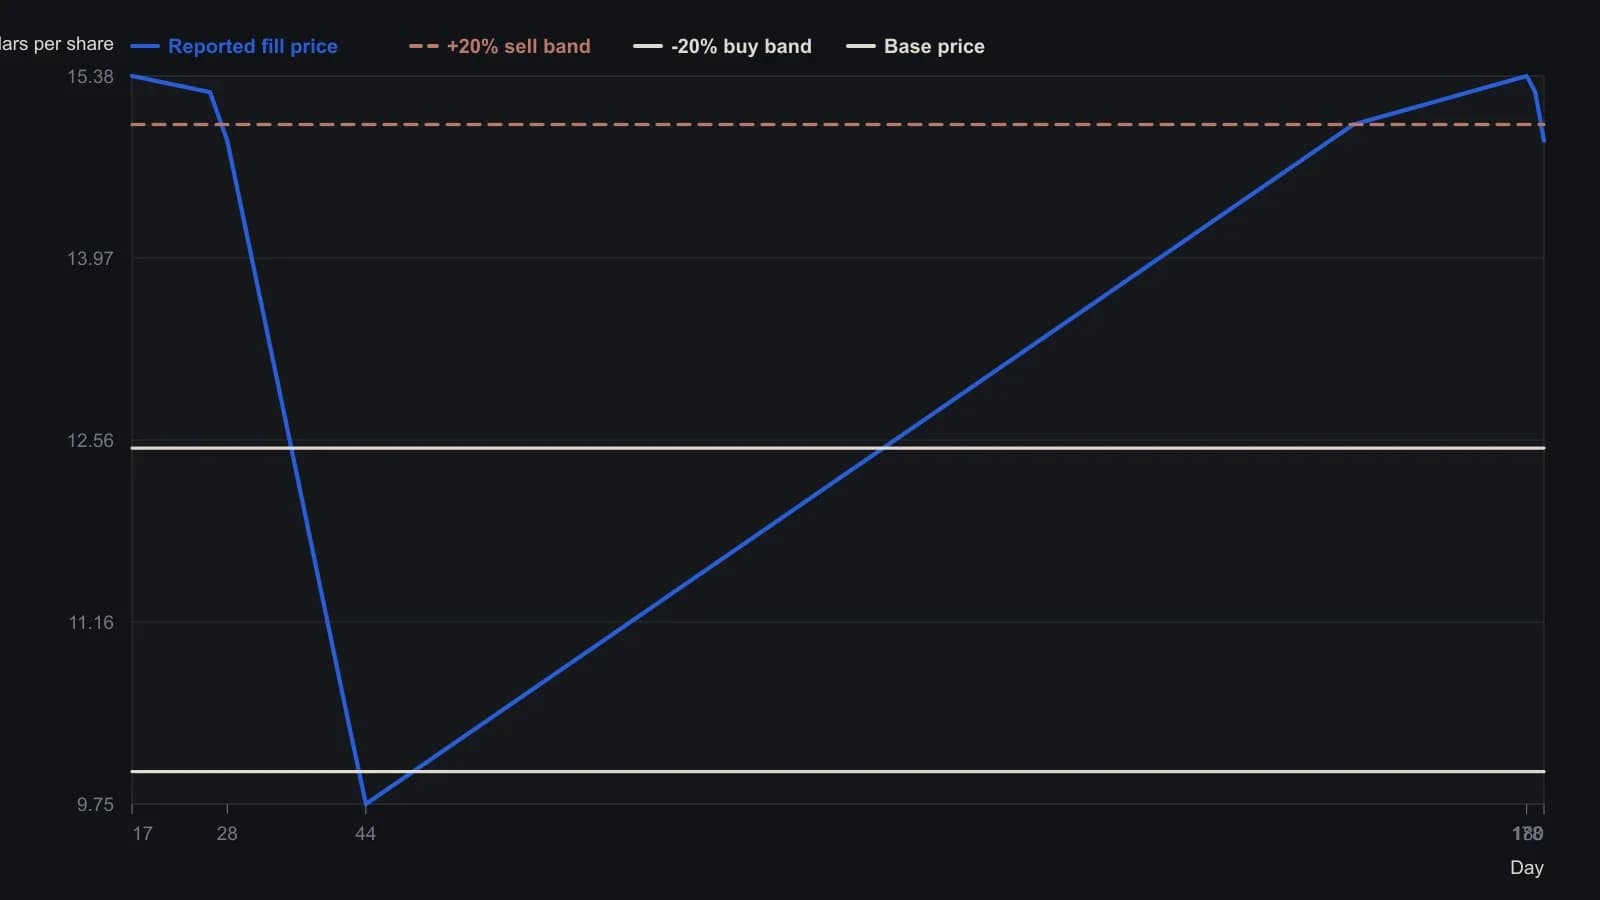
Тик равен 1/8 пункта. Покрытие в день 42 было исполнено из книги специалиста с проскальзыванием в полпункта относительно цели $9.875. Дневные закрытия между исполнениями не печатались и опущены.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации