2010выпуск C0344-49
Календарь для робастности walk-forward и оценки методом Монте-Карло
Редакционная позиция: относитесь к оценке системы как к календарю, а не как к охоте за трофеями. Зафиксируйте двухлетнюю in-sample подгонку, выдержите отсев на робастность, пройдите следующие шесть месяцев, затем сделайте ресэмплинг этого невидимого пути до следующей даты повторного теста.
- Сначала выберите окна in-sample и out-of-sample, затем ищите параметры только на стороне in-sample.
- Двухлетние блоки in-sample и следующие шесть месяцев out-of-sample образуют разбиение 80/20, которое подразумевает реоптимизацию каждые шесть месяцев.
- Тест на робастность отфильтровывает 676 пар lookback, а не ранжирует их по пиковой чистой прибыли, затем walk-forward анализ применяет каждую оставшуюся пару только к соответствующему невидимому шестимесячному окну.
- Моделирование Монте-Карло делает ресэмплинг сшитой out-of-sample дневной доходности, чтобы набросать диапазон эквити на следующие шесть месяцев, затем цикл повторяется.
Оценка как календарь
Редакционная позиция: оценка системы — это календарь, а не охота за трофеями. Зафиксируйте двухлетнюю in-sample подгонку, выдержите отсев на робастность, пройдите следующие шесть месяцев, затем сделайте ресэмплинг этого невидимого пути до следующей даты повторного теста.
Процедура оценки на основе правил сначала выбирает окна in-sample и out-of-sample, затем ищет параметры только на стороне in-sample. In-sample — это историческое окно, зарезервированное для поиска параметров. Out-of-sample — это невидимое окно, зарезервированное для оценки.
Окна идут раньше поиска
Конструкция окон использует двухлетние блоки in-sample и следующие шесть месяцев как out-of-sample — разбиение 80/20, которое подразумевает реоптимизацию каждые шесть месяцев.
После выбора in-sample процедура строит walk-forward путь эквити на невидимых данных, затем использует моделирование Монте-Карло, чтобы сделать ресэмплинг этого пути, набросать диапазон эквити на следующие шесть месяцев и повторить цикл через шесть месяцев.
Правило сокращают до перебора
Предыдущее регрессионное правило с тремя аргументами сократили до двух lookback после того, как член наклона показал самый слабый вклад. Фильтр длинного горизонта и динамический сайзинг убрали до повторного теста.
Два целочисленных входа правила перебираются от 5 до 30, что даёт 676 комбинаций, которые фильтруют, а не ранжируют по пиковой чистой прибыли.
Тест на робастность фильтрует комбинации
Тест на робастность требует преодолеть барьер периода, затем оставляет только винрейт и отношения win/loss между 20-м и 80-м процентилями. Этот шаг отсекает около 90 процентов комбинаций до потолка профит-фактора. Профит-фактор — это валовая прибыль, делённая на валовый убыток.
Моделирование Монте-Карло из 1,000 прогонов по 126 независимым сделкам аппроксимирует профит-фактор по винрейту и среднему win/loss, чтобы комбинации с подразумеваемым значением выше 2 можно было отбросить.
Оставшиеся пары оценивают по тому, лежат ли они на высокой, локально плоской поверхности чистой прибыли в двухпараметрическом пространстве, а не на изолированном пике.
Walk-forward анализ сшивает невидимый путь
Каждую оставшуюся пару применяют только к соответствующему невидимому шестимесячному окну, а эти дневные изменения эквити сшивают в один out-of-sample путь.
Моделирование Монте-Карло набрасывает следующий диапазон
Форвардные пути делают ресэмплинг этих out-of-sample дневных доходностей с возвращением на протяжении 126 сессий, 1,000 раз, при допущении независимости, которое позднее помечают для проверки автокорреляции.
Редакционная позиция: диапазон после ресэмплинга — это набросок следующих шести месяцев на этом невидимом пути, а не приз за пиковую in-sample пару. Следующая дата повторного теста — часть того же календаря.
Шестимесячный итоговый капитал Монте-Карло
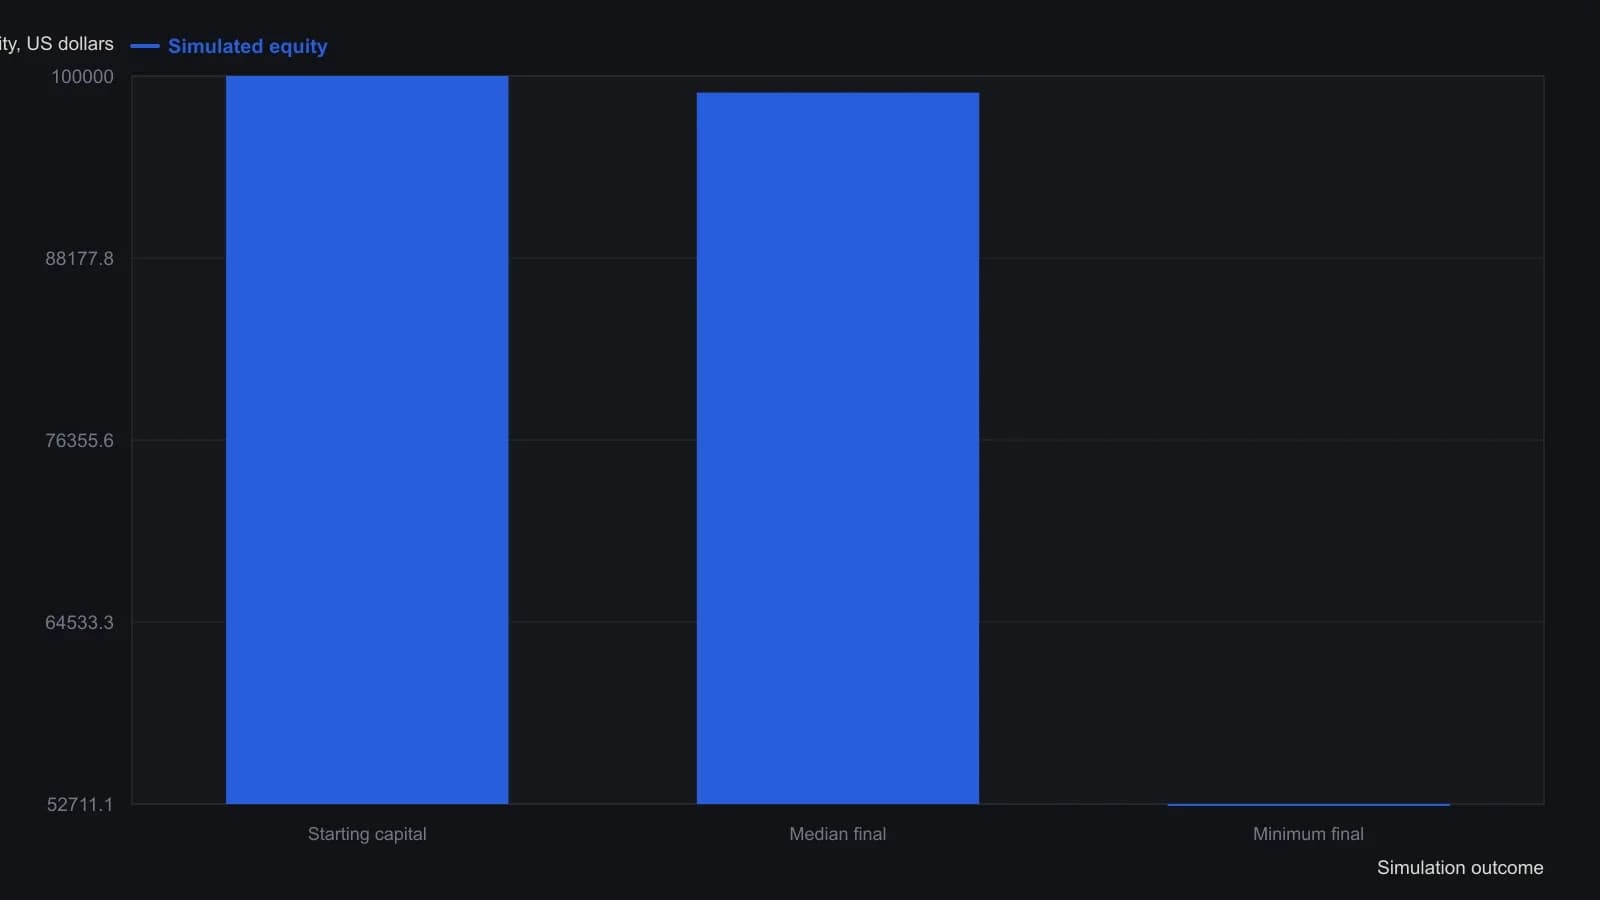
Каждая повторная выборка — 126 торговых дней, отобранных с возвращением из сшитых вневыборочных дневных доходностей SPY. В источнике также указан максимальный итоговый капитал в районе mid-$160,000s, но извлечённые цифры повреждены, поэтому этот исход опущен, а не восстановлен.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации