2003выпуск C111-11
Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
Механическая торговая система — это полный набор правил входа и выхода. Стоп-лосс ордер может ограничить убыток на фиксированном расстоянии в пунктах от цены исполнения, а симуляцию Монте-Карло можно применить к готовому файлу результатов, чтобы получить распределение процентных доходностей.
- Задайте механическую торговую систему как полный набор правил входа и выхода, например покупку или продажу в шорт на следующем баре при смене состояния zigzag-тренда.
- Прикрепите стоп-лосс ордер так, чтобы выход из длинной позиции или покрытие короткой происходили на фиксированном расстоянии в пунктах от цены исполнения, ограничивая убыток до удержания позиции.
- Примените симуляцию Монте-Карло к готовому файлу результатов. Повторные испытания одного и того же набора правил должны давать разные траектории капитала.
- Сведите испытания к распределению процентных доходностей, включая описанный случай, в котором половина испытаний потеряла более 19000.
Рассматривайте систему как полный набор правил
Механическую торговую систему можно задать как полный набор правил входа и выхода. Одна из форм — покупать или продавать в шорт на следующем баре при смене состояния zigzag-тренда.
Ту же механическую процедуру zigzag-тренда можно применять как к цене, так и к расчётной серии. Оценивается проверяемый набор правил, а не один нанесённый на график индикатор.
Прикрепите стоп-лосс ордер до удержания позиции
Стоп-лосс ордер можно прикрепить к механической торговой системе так, чтобы выход из длинной позиции или покрытие короткой происходили на фиксированном расстоянии в пунктах от цены исполнения. Стоп-лосс ордер ограничивает убыток до удержания позиции.
Примените симуляцию Монте-Карло к готовому файлу
Инструмент симуляции Монте-Карло можно применить к готовому файлу результатов механической системы, не требуя программирования симуляции внутри исходной стратегии.
Повторные испытания симуляции Монте-Карло одного и того же механического набора правил дают разные траектории капитала — в этом и состоит назначение симуляции. Результаты можно свести к распределению процентных доходностей, включая описанный случай, в котором половина испытаний потеряла более 19000.
Распределение прибыли типичной механической торговой системы
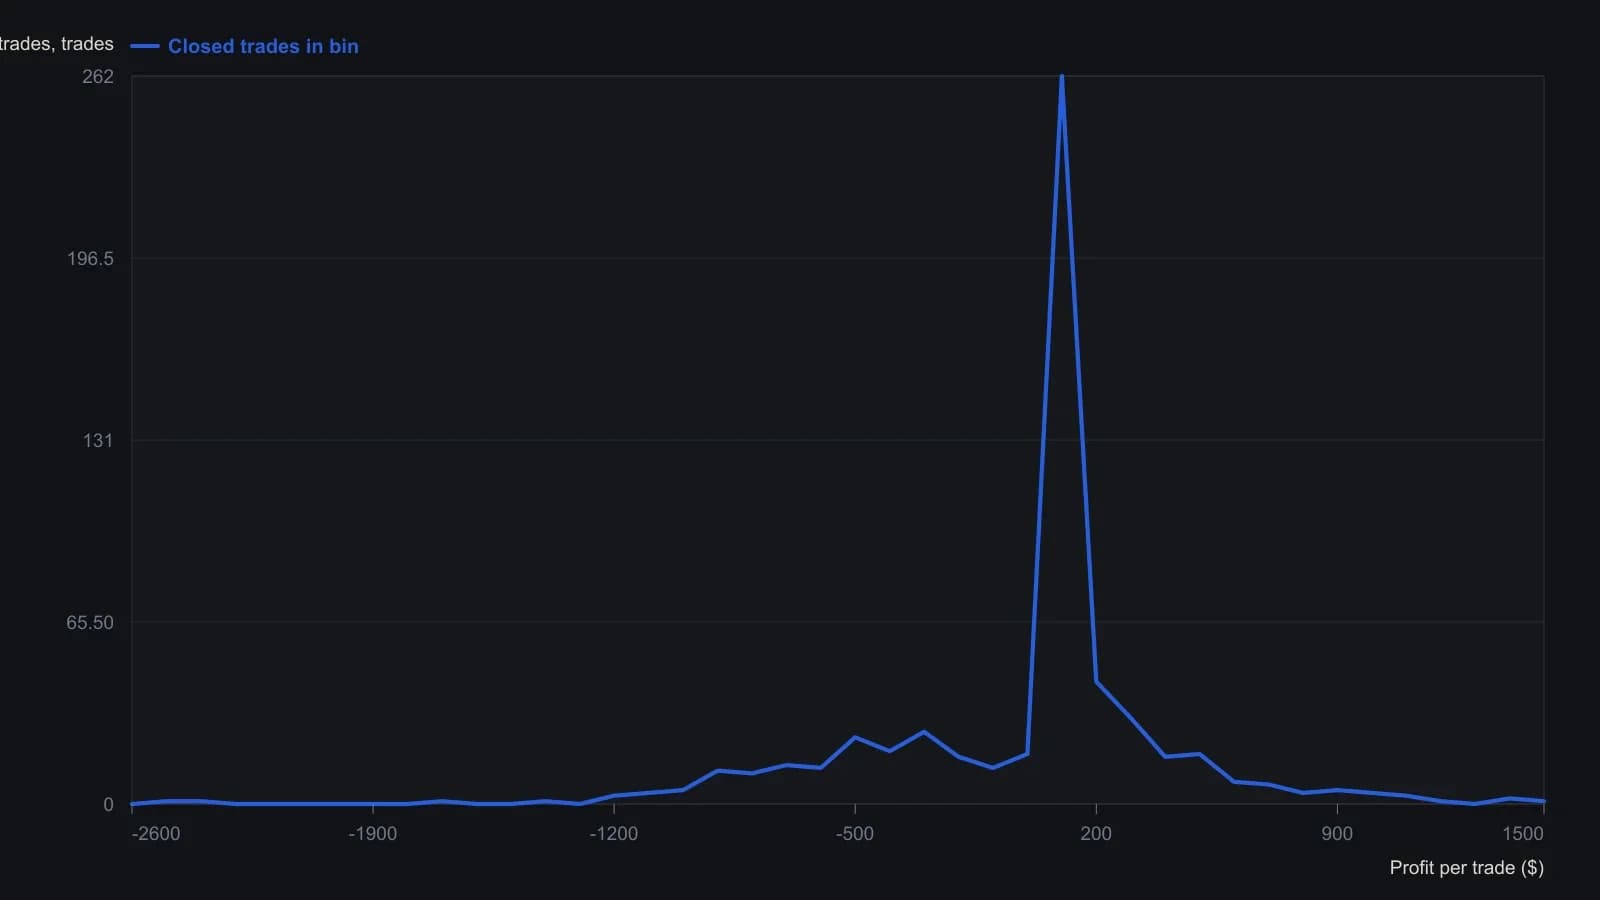
Каждый столбец — это корзина прибыли $100. Числа — целые, напечатанные на гистограмме, а не интерполированные высоты столбцов. Исходная ось продлена за последнюю занятую корзину, примерно до $1,800.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации