2018выпуск C0736-39
Когда выводить механическую систему с лимитами просадки Монте-Карло
Письменный стоп для системы, которая больше не работает, обязателен при проектировании механической системы. Календарное ранжирование может выбирать среди многих книг, а одной или двум системам нужна отдельная процедура вывода, например остановка по просадке Монте-Карло.
- Механическую торговую систему строят, кодируя выявленный паттерн рыночного поведения как одну процедуру входа, выхода и связанных решений.
- Письменная процедура остановки системы, которая больше не работает, — обязательная часть этого проектирования, а не необязательное запоздалое дополнение.
- Когда многие системы ранжируют по фиксированному календарю, ранжирование может выбирать, какие книги использовать; одной или двум системам нужна иная процедура вывода.
- В одном примере остановки результаты начала года трактуют как выборку Монте-Карло и останавливают систему, когда живая просадка превышает два стандартных отклонения максимальной исторической просадки.
Запишите стоп в систему
Механическую торговую систему можно построить, сначала выявив паттерн рыночного поведения, а затем закодировав этот паттерн как одну процедуру входа, выхода и связанных решений.
Архив рассматривает письменную процедуру остановки системы, которая больше не работает, как обязательную часть проектирования механической системы, а не как необязательное запоздалое дополнение.
Описанная в архиве последовательность разработки начинается с общей модели того, что делает рынок, затем изучает рыночное поведение, затем строит системы на этой модели.
Ранжируйте многие книги или запишите иную остановку
Когда многие системы ранжируют по фиксированному календарю, само ранжирование может выбирать, какие системы использовать, снижая потребность в отдельном решении «бросить или оставить» по каждой книге. Этот обзор — календарь ранжирования систем: повторяющийся порядок конкурирующих механических систем, чтобы аллокация следовала текущему рангу, а не разовому отказу.
Если торгуют только одну или две системы, нужна иная процедура вывода, потому что нет стека ранжирования, в который можно ротировать.
Совокупная доходность биотехнологических ETF против S&P 500, с конца 2014 года по апрель 2018
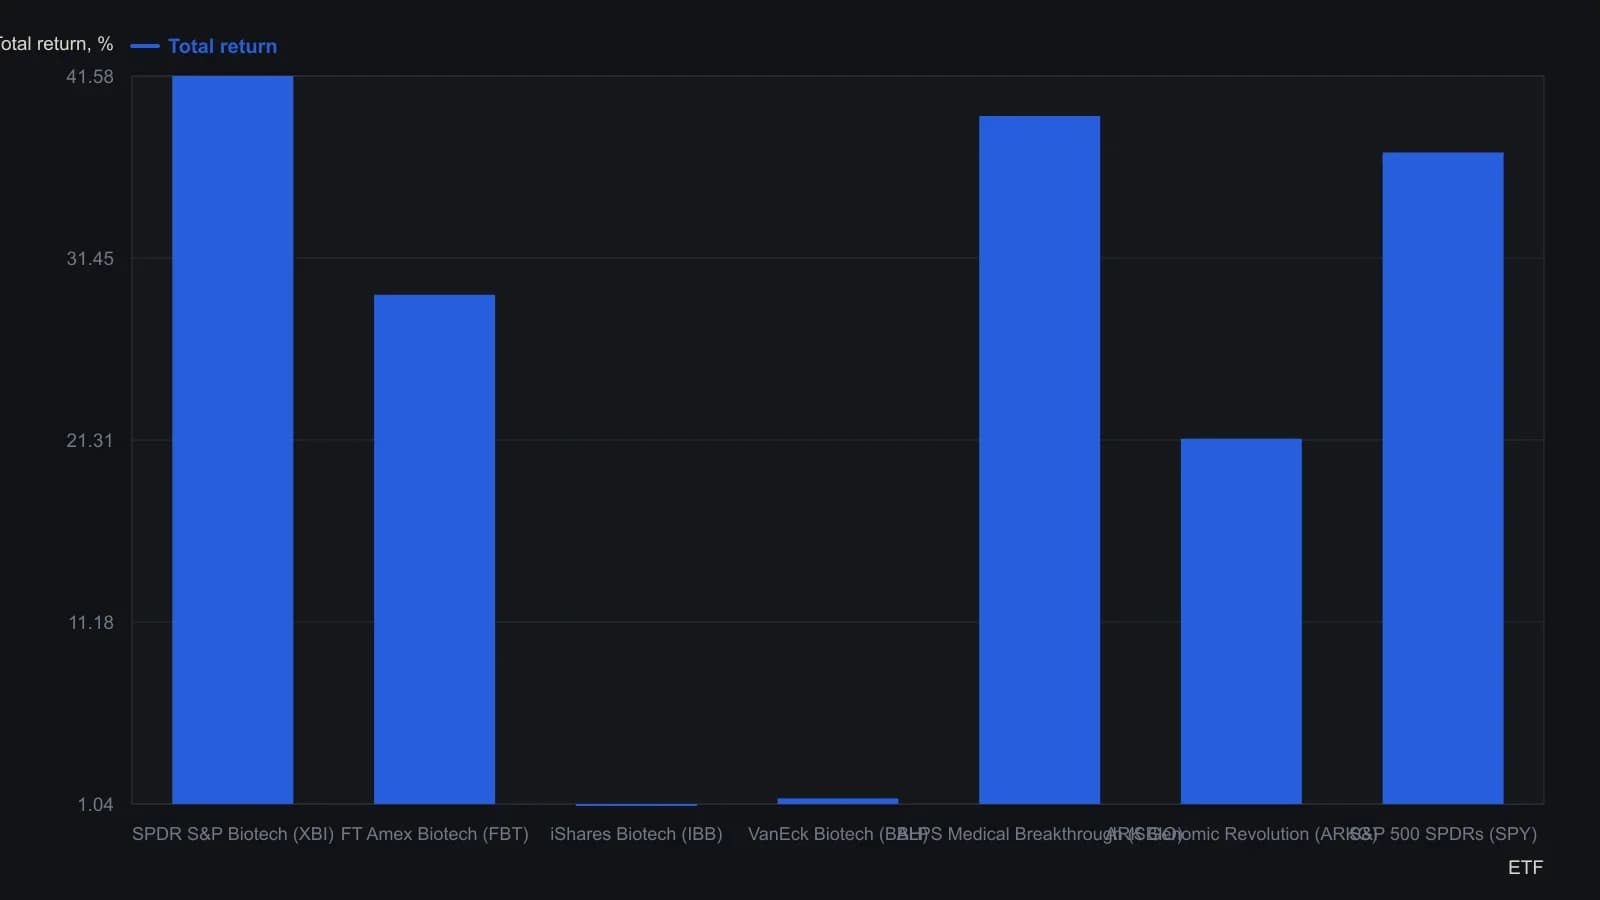
Окно — самая ранняя общая история котировок для этого набора (листинг SBIO — 30 December 2014). Текст колонки округляет те же результаты примерно до 40 процентов для XBI и SBIO, 1 процента для IBB и 37 процентов для S&P 500.
Измерьте просадку, затем заранее зафиксируйте остановку
Один заявленный метод вывода — трактовать результаты начала года как выборку Монте-Карло, измерить среднюю просадку и её стандартные отклонения и прекратить использование системы, когда живая просадка превышает два стандартных отклонения максимальной исторической просадки.
Моделирование Монте-Карло в этом применении — это повторная выборка упорядоченных исторических исходов, используемая для оценки средней просадки системы и разброса этой просадки. Наибольшее снижение капитала от пика до впадины в этой выборке — максимальная историческая просадка. Измеренный разброс — стандартное отклонение просадки, которое превращает правило «прекратить использование системы» в числовую границу.
Стоп по просадке в два стандартных отклонения представлен как одна примерная процедура, а не как единственное или окончательное правило отказа. Лимит просадки — заранее зафиксированный фильтр, который выводит или приостанавливает систему, когда живой убыток капитала превышает заявленное кратное исторически измеренной просадки.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации