1989выпуск C021-6
Ценовые ряды с известным смещением для оценки систем
Технические торговые системы можно оценивать на исторических, текущих или компьютерно сгенерированных ценах. Ряды, построенные с известным trend-percentage, делают такую оценку статистической, а не анекдотической.
- Технические торговые системы можно оценивать на исторических, текущих или компьютерно сгенерированных ценах, а ряды, построенные с известным trend-percentage, делают такую оценку статистической, а не анекдотической.
- Когда каждый инкремент с равной вероятностью оказывается uptick или downtick одинакового размера, серии из двух-четырёх последовательных движений в одном направлении всё равно возникают, поэтому несмещённая случайная генерация уже порождает тренды.
- Adaptive-rule-set, который пересматривает правила по характеру ценового ряда, требует известной целевой величины тренда. Иначе оценивающий не может понять, адаптировалась ли система.
- Неповторяющиеся сгенерированные ряды, которые несут известный trend-percentage и не содержат периодических волновых форм, таких как синусоиды, представлены как подходящий испытательный стенд для технических торговых систем.
Оценка на сгенерированных ценах
Технические торговые системы можно оценивать на исторических, текущих или компьютерно сгенерированных ценах. Ряды, построенные с известным trend-percentage, делают такую оценку статистической, а не анекдотической.
Несмещённые инкременты всё равно образуют серии
Когда каждый инкремент с равной вероятностью оказывается uptick или downtick одинакового размера, серии из двух-четырёх последовательных движений в одном направлении всё равно возникают. Несмещённая случайная генерация уже порождает тренды.
Усреднение пяти последних инкрементов и взятие знака этого среднего даёт индикатор тренда. Этот индикатор можно использовать для построения рядов с выбранным смещением, включая тренд 10 процентов или 20 процентов.
Trend-percentage — это наложенное статистическое смещение, из-за которого последующие инкременты с большей вероятностью продолжают знаковое направление, чем разворачивают его.
Границы, которые разворачивают инкремент
Сгенерированные ряды могут блуждать без ограничения, если не применить верхнюю и нижнюю ценовые границы, и такие границы часто желательны.
Range-constrained-stream — это сгенерированная ценовая траектория, принудительно возвращаемая внутрь указанных границ разворотом знака инкремента на границе. После того как начальный знаковый инкремент разыгран с заданным смещением тренда, пробой нижней границы принудительно задаёт положительный инкремент, а пробой верхней границы — отрицательный инкремент, прежде чем будет вычислена следующая цена.
Неограниченные и ограниченные диапазоном сгенерированные цены
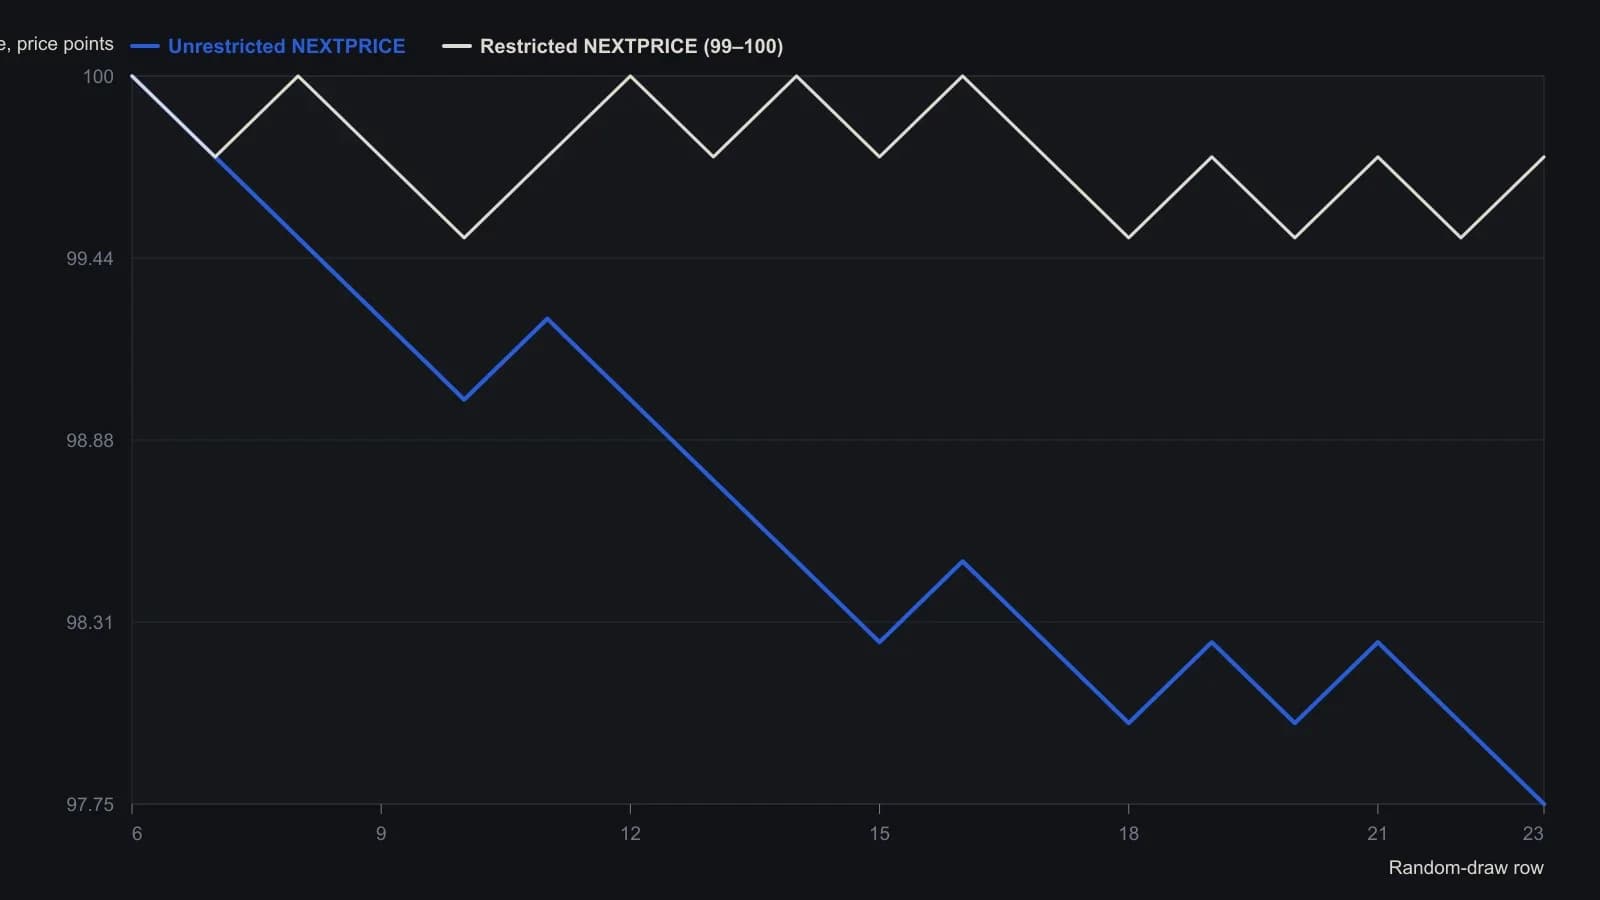
Процент тренда зафиксирован на 0.1. Для AVDELTA нужны пять предыдущих значений DELTA, поэтому NEXTPRICE впервые указан в строке случайной выборки 6. Ограниченный поток обрезан до 99–100.
Проиллюстрированные ряды, которые не повторялись
Одна проиллюстрированная конструкция дала 50 точек со смещением statistical-trend 20 процентов. Второе семейство рядов из 200 точек начиналось со 100 и сравнивало настройки тренда 0, 20, 40 и 60 процентов, и ни один из этих рядов не повторялся.
Известная цель для адаптивных правил
Adaptive-rule-set пересматривает собственные правила по наблюдаемому характеру ценового ряда. Адаптивным системам, которые пересматривают правила по характеру ценового ряда, нужна известная целевая величина тренда. Иначе оценивающий не может понять, адаптировалась ли система.
Неповторяющиеся сгенерированные ряды, которые несут известный trend-percentage и не содержат периодических волновых форм, таких как синусоиды, представлены как подходящий испытательный стенд для технических торговых систем.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации