1994выпуск C111-9
Оценка восьмилетних электоральных режимов
Те же 80 годовых доходностей индекса были разнесены по четырём и восьми типам лет относительно выборов. Именно phase-shift столбцов и проверки согласованности и контраста по shuffle-baseline решают, заслуживает ли эта календарная карта слота режима вокруг одной позиции.
- Восемьдесят годовых доходностей индекса с 1912 по 1992 год были сгруппированы в четыре типа лет относительно выборов на протяжении 20 полных циклов, а тот же ряд также был разнесён по восьми типам лет.
- Построение графика четырёхслотовой последовательности дважды представлялось как повторяющийся ступенчатый спад от предвыборного слота через слот mid-term, тогда как восьмислотовое представление следовало этой последовательности только в первых четырёх типах лет и показывало более широкий разброс средних.
- Действуют четыре заявленных ограничения: закономерности описывают только прошлое, среднее по типу года скрывает широкое распределение, любой набор данных может образовать видимую картину, а phase-shift может изменить интерпретацию.
- По сравнению с двумя shuffle-baseline четырёхслотовая группировка была чуть менее согласованной, чем случайность, и заметно ниже случайности по контрасту. Восьмислотовые тесты остались слишком близки к случайным выборкам для уверенного вывода.
Тот же ряд в четырёх и восьми слотах
Четырёхслотовая группировка относительно выборов была построена по 80 годовым доходностям индекса за период с 1912 по 1992 год и дала 20 полных циклов. Тот же годовой ряд также был разнесён по восьми типам лет относительно выборов вместо четырёх.
Тип года — это календарный слот, заданный местом в цикле относительно выборов, а не номером календарного года. В восьмислотовой раскладке 1994 год занимал четвёртый тип года.
Восьмилетняя избирательная карта средних доходностей DJIA
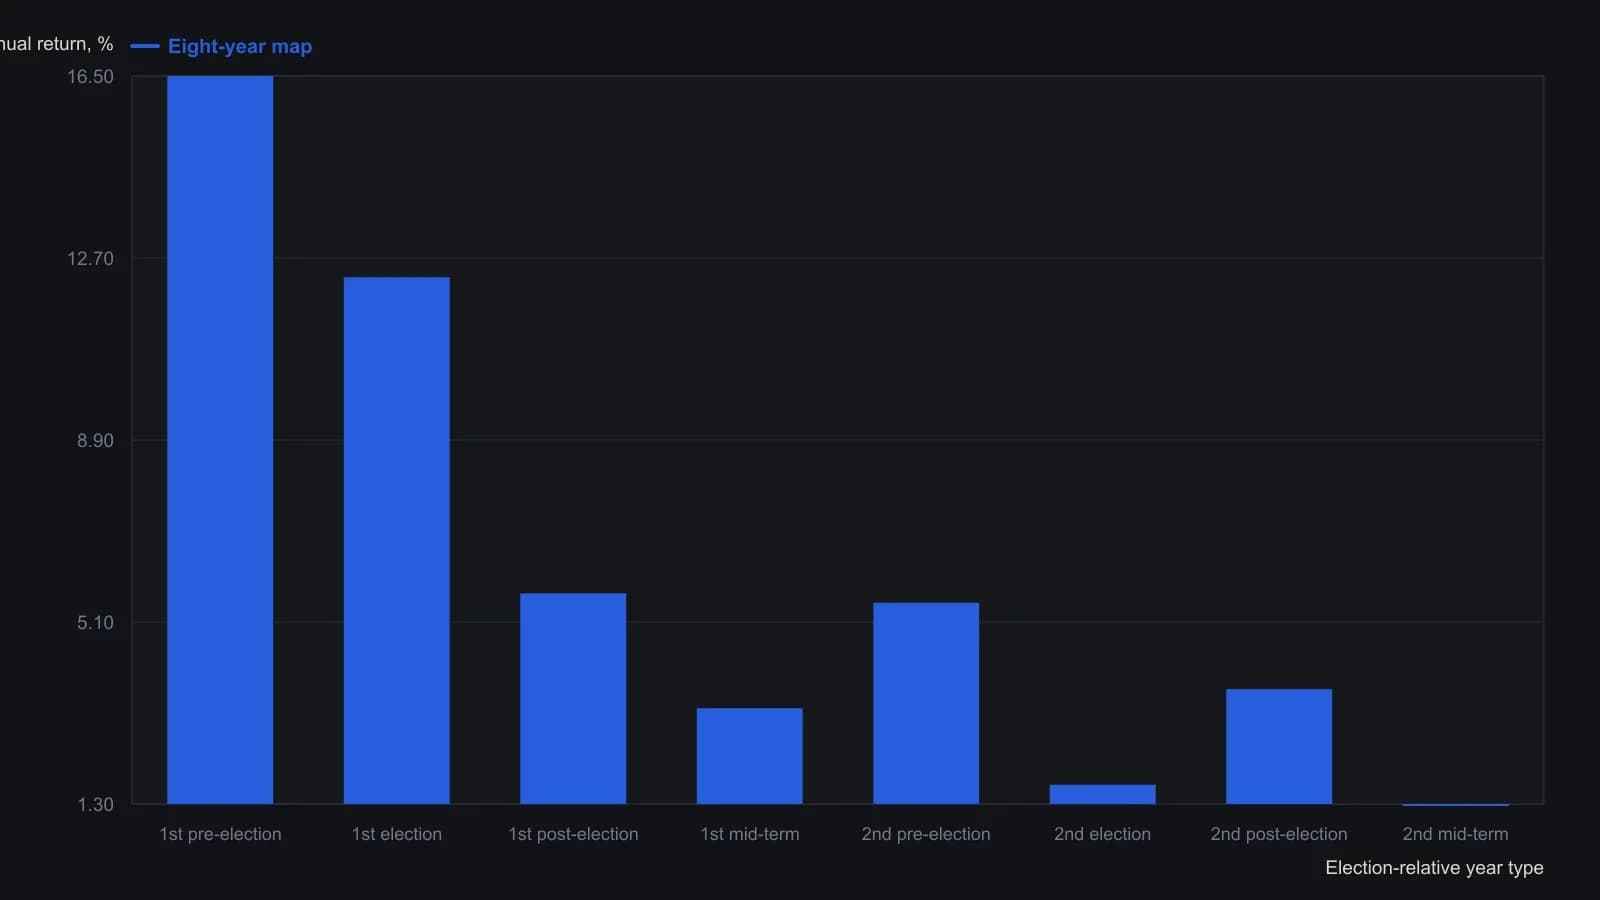
Каждый столбец усредняет 10 годовых наблюдений. Позднее Уайт обнаружил, что эта карта не более устойчива, чем два случайных переупорядочивания тех же доходностей, поэтому средние по слотам описывают выборку, а не подтверждённое преимущество.
Что предполагали две карты
Построение графика четырёхслотовой последовательности дважды подряд представлялось как повторяющийся ступенчатый спад от предвыборного слота через слот mid-term.
В восьмислотовой группировке первые четыре типа лет следуют четырёхслотовой последовательности, тогда как вторые четыре отличаются, а второй электоральный слот описывается как необычно слабый. Восьмислотовое представление описывалось как показывающее более широкий разброс средних по типам лет, чем четырёхслотовое.
Согласованность и контраст против случайности
Стандартное отклонение столбца использовалось как оценка согласованности и сравнивалось с двумя shuffle-baseline, то есть двумя случайными перестановками того же годового ряда в то же число слотов. Для четырёхслотовой группировки оба перемешивания были чуть более согласованными, чем электоральный порядок. Восьмислотовое сравнение с перемешиванием было признано слишком похожим для уверенного вывода, а фактическая восьмислотовая согласованность не была ниже двух случайных выборок.
Второй тест дисперсии трактовал больший контраст между средними по типам лет как более полезный. Четырёхслотовый контраст оказался заметно ниже случайных выборок, тогда как восьмислотовый контраст остался внутри границ случайности. Обе группировки были представлены как требующие осторожности.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации