2013выпуск C0642-51
Вход, выход и воздержание как одна проверяемая процедура
Оценивайте систему как проверку в два ворота. Запишите вход, выход и пропуск так, чтобы они срабатывали без последующей правки человеком. Затем повторно сэмплируйте завершённые сделки, чтобы один исторический порядок исполнений не подменял собой процедуру.
- Оценивайте mechanical-system в два ворота: запишите вход, выход и пропуск так, чтобы они срабатывали без последующей правки человеком, затем повторно сэмплируйте завершённые сделки.
- Rule-based-entry срабатывает только тогда, когда одновременно выполнены все перечисленные условия по бару, уровню или индикатору.
- Воздержание — это пропуск после того, как не прошёл более поздний фильтр; оно учитывается на unedited-result-tape, а не трактуется как отсутствующая сделка.
- Monte-carlo-resampling строит много одногодичных траекторий из сохранённых исходов завершённых сделок, чтобы один исторический порядок исполнений не подменял собой процедуру.
Проверка в два ворота для mechanical-system
Редакторское прочтение: оценивайте mechanical-system в два ворота. Сначала запишите вход, выход и пропуск так, чтобы они срабатывали без последующей правки человеком. Затем повторно сэмплируйте завершённые сделки, чтобы один исторический порядок исполнений не подменял собой процедуру.
Приведённые ниже факты архива описывают исторический рабочий процесс. Они не устанавливают актуальные результаты.
Запишите полную процедуру до её оценки
Архив сводил завершённую позицию к цене входа, выходу по убытку и выходу по прибыли.
Разворотный вход требовал пин-бар, у которого открытие и закрытие находились в верхней или нижней части диапазона, с длинным хвостом, и только когда этот бар совпадал с уровнем поддержки или сопротивления.
Этот набор правил считывался с неразмеченных ценовых графиков на нескольких таймфреймах, без наложения скользящих средних или других индикаторов.
Holding-style выбирает, какой сетап может сработать
Редакторское прочтение: holding-style — это планируемое время в сделке, которое выбирает, какие условия сетапа применяются, например короткий свинг против более длинного тренда.
Отдельный механический сервис выпускал собственные алерты входа и выхода для планируемого удержания от нескольких дней до пары недель, чтобы собирать статистику по классу сделок без добавления дискреционного слоя.
Механический поиск охватывал котируемые акции и фонды. Каждый кандидат можно было прочитать как свинг-, моментум- или тренд-сетап, а опубликованные алерты ограничивались длинными входами.
Длинный свинг ждал впадины цикла вместе с минимумом моментума. Алерт удерживался, пока моментум не достигал экстремально отрицательного значения, а в описании хотели, чтобы этот моментум развернулся вверх в течение нескольких дней.
Считайте воздержание на той же ленте
Дополнительные условия, найденные перебором данных, отбрасывали большинство в остальном валидных сетапов до показа платного алерта входа, поэтому большинство паттернов первого прохода фиксировались как пропуски.
Редакторское прочтение: эти пропуски и есть воздержание. Они принадлежат unedited-result-tape как часть той же процедуры, а не как отсутствующие сделки.
Повторно сэмплируйте, чтобы один порядок исполнений не был процедурой
Оценка использовала два механических взгляда на unedited-result-tape. Первый — помесячное среднее прибыли и убытка. Второй — выборка Монте-Карло исходов завершённых сделок за последние годы как замена года торговли, показанная как распределение, которое могло закончить выше или ниже.
Редакторское прочтение: этот второй взгляд и есть monte-carlo-resampling. Он случайно извлекает исходы завершённых сделок из сохранённого набора, чтобы построить много одногодичных траекторий вместо чтения только исходной последовательности.
Распределение Монте-Карло годовой прибыли StockSpotter
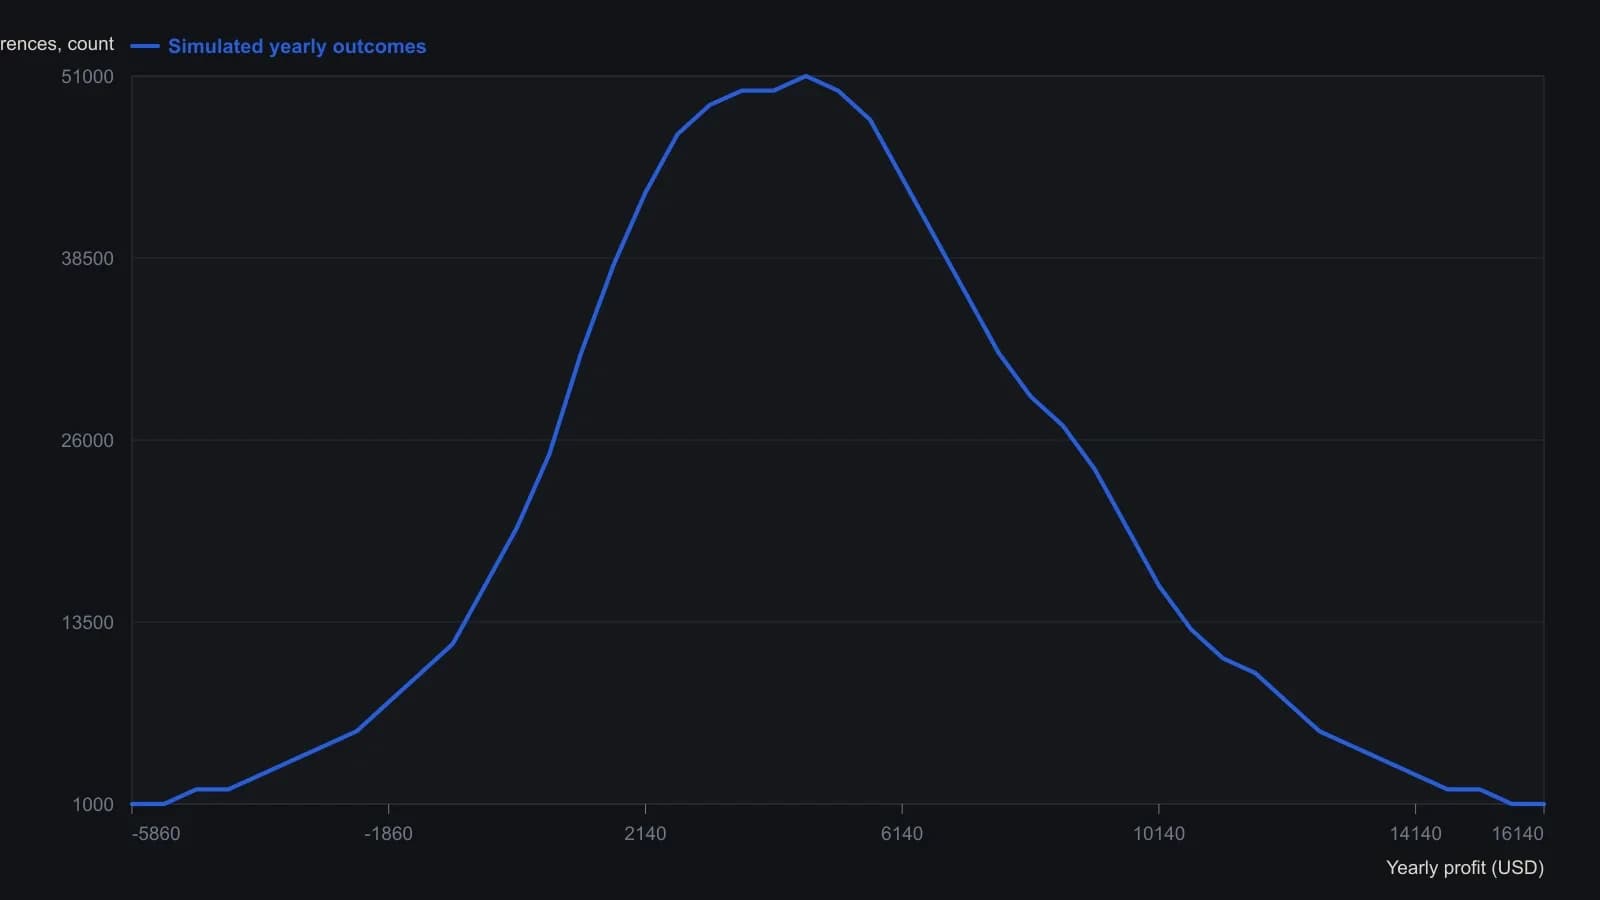
Каждый смоделированный год берёт 200 прибылей по завершённым сигналам и держит на рынке $10,000. В обзоре также указаны 89-процентная вероятность закончить выше безубытка и коэффициент Шарпа 1.3; эти две величины на графике не показаны. Числа встречаемости — приблизительные отсчёты по растру, округлённые до ближайшей тысячи.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации