2015выпуск C058-11
Синтетики с памятью для спектров доминантного цикла
Рыночный ряд можно синтезировать из потока случайных чисел и экспоненциальной скользящей средней прошлых значений. Затем автокорреляционная периодограмма оценивает доминантный цикл, не применяя фильтр памяти к исходным наблюдениям заранее.
- Спектральные инструменты, которые сами применяют фильтры с памятью, могут отпечатывать циклическую структуру на случайных данных без памяти, делая измерение циркулярным.
- autocorrelationPeriodogram формирует автокорреляцию ряда, а затем берёт преобразование Фурье этой функции, поэтому фильтр памяти не применяется к исходным наблюдениям заранее.
- Ряд randomWithMemory, сглаженный exponentialMovingAverage, удерживал измеренный dominantCycle вблизи criticalPeriod фильтра, и этот вид можно было направлять, меняя срез.
- На примерно одном годе дневных баров индексного фонда широкого рынка акций dominantCycle находился между 20 и 25 барами, затем вблизи 15 баров, затем в слабо определённом более длинном периоде, и эти периоды были транзиентными.
Построение известного среза памяти
Рыночный ряд можно синтезировать, объединив поток случайных чисел с exponentialMovingAverage прошлых значений. Построенный ряд — это randomWithMemory: независимые случайные значения объединяются с рекурсивным сглаживателем, так что последовательные наблюдения остаются зависимыми.
exponentialMovingAverage — это компонент памяти. Его criticalPeriod — это длина среза фильтра памяти и задаёт, как долго зависимость сохраняется в синтетическом ряде.
Когда спектр добавляет собственную память
Спектральные инструменты, которые сами применяют фильтры с памятью, могут отпечатывать циклическую структуру на случайных данных без памяти, делая измерение циркулярным. Заявленные циклы тогда могут быть артефактом фильтра, а не структурой, уже присутствующей в наблюдениях.
Спектр с автокорреляцией на первом шаге
autocorrelationPeriodogram оценивает частотное содержание, формируя автокорреляцию ряда, а затем беря преобразование Фурье этой функции, поэтому фильтр памяти не применяется к исходным наблюдениям заранее.
Этот спектр с автокорреляцией на первом шаге использовался потому, что он снижает spectralDilation относительно измерений банком фильтров или прямым преобразованием. spectralDilation — это смещение оценок спектра в сторону более длинных периодов. dominantCycle — это период, который в данный момент несёт наибольшую амплитуду в измеренном спектре.
Восстановление среза на синтетических рядах
Случайный ряд без памяти из примерно 250 отсчётов показал мало циклического содержания, с кажущимся доминантным периодом вблизи 10 баров, отнесённым к aliasingNoise. aliasingNoise — это ложная короткопериодная энергия, которая может появиться, когда случайному ряду без памяти задают спектр.
Добавление фильтра памяти нижних частот с criticalPeriod 20 баров сгладило случайный ряд и удерживало измеренный dominantCycle вблизи 20 баров большую часть времени. Повышение этого фильтра памяти до criticalPeriod 40 баров дополнительно сгладило траекторию и удлинило измеренный dominantCycle.
Спектры этих синтетиков с памятью напоминали спектры наблюдаемых рыночных рядов, и вид синтетики можно было направлять, меняя criticalPeriod фильтра памяти.
Автокорреляционная периодограмма восстанавливает 20-баровую отсечку памяти
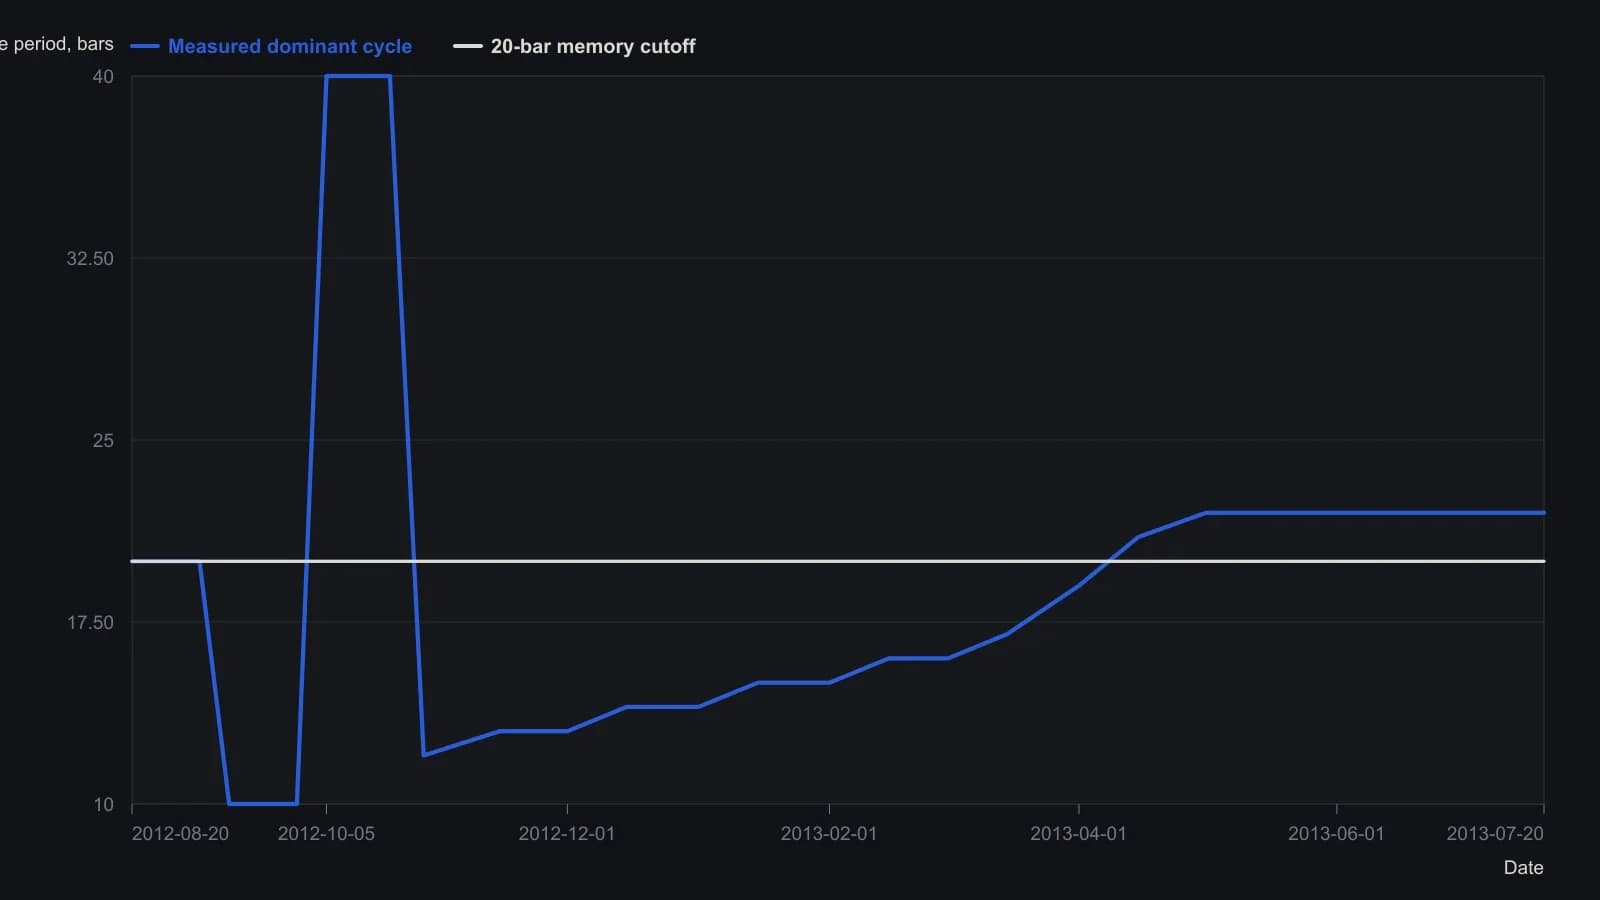
Синтезирующим фильтром была экспоненциальная скользящая средняя с критическим периодом 20 баров. Показания наложения — только целые бары; растр тепловой карты не даёт более тонкой точности.
Транзиентные циклы на широком индексном фонде
На примерно одном годе дневных баров индексного фонда широкого рынка акций измеренный dominantCycle находился между 20 и 25 барами, затем вблизи 15 баров во время роста, затем стал слабо определённым более длинным периодом. Измеренные периоды рыночных циклов были транзиентными: они появлялись, затухали и быстро меняли длину, а не оставались фиксированными.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации