2015выпуск C0526-28
Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
Фиксированный lookback implied-volatility-index можно ранжировать по закрытию вместо даты, чтобы значения next-session-change накапливались вдоль траектории cumulative-delta. Живое overlapping-window не может наблюдать trough-close, поэтому mean-substitution или linear-regression задают разделение, а готовое правило сопоставляется с monte-carlo-simulation случайных сигналов направления.
- close-ranked-reorder рассматривает календарный порядок как необязательный: то же окно implied-volatility-index сортируется по убыванию закрытия, чтобы значения next-session-change можно было накапливать вне календарной последовательности.
- trough-close — это ранжированное закрытие, в котором траектория cumulative-delta достигает минимума; оно предназначено, чтобы отделить сессии, которые чаще предшествуют снижению, от тех, которые чаще предшествуют росту.
- Живое overlapping-window не может вычислить этот trough-close, поэтому mean-substitution или linear-regression задают недостающее разделение по уже известным входам окна.
- monte-carlo-simulation случайных сигналов вверх или вниз на тех же сессиях используется только как базовый ориентир конструкции для готового правила.
Календарный порядок как выбор модели
Архив хранит overlapping-window implied-volatility-index как дату сессии, закрытие и next-session-change, присвоенный текущей строке. Эти три столбца остаются вместе при переупорядочивании окна. implied-volatility-index является упорядоченным входом конструкции. Здесь он не рассматривается как самостоятельная история рыночного тайминга.
Редакторское прочтение: календарный порядок — это выбор модели. Конструкция исследует связи, которые не являются календарно-последовательными, ранжируя тот же lookback по закрытию, а не по дате.
Ранжирование закрытий и накопление изменений
close-ranked-reorder сортирует сохранённые строки по убыванию закрытия. Затем значения next-session-change накапливаются в этом некалендарном порядке и образуют траекторию cumulative-delta.
В сохранённой выборке эта траектория достигает минимума и затем разворачивается вверх. Закрытие на ранжированной строке в этом минимуме — это trough-close, и именно оно задаёт задуманное разделение high-versus-low.
Закрытия на уровне или выше этого trough-close чаще предшествуют снижению на следующей сессии. Закрытия ниже него чаще предшествуют росту на следующей сессии. В других перекрывающихся окнах trough-close часто смещён от центра, а не находится в середине ранжированного ряда.
Накопленное изменение VIX на следующей сессии после ранжирования 30 закрытий
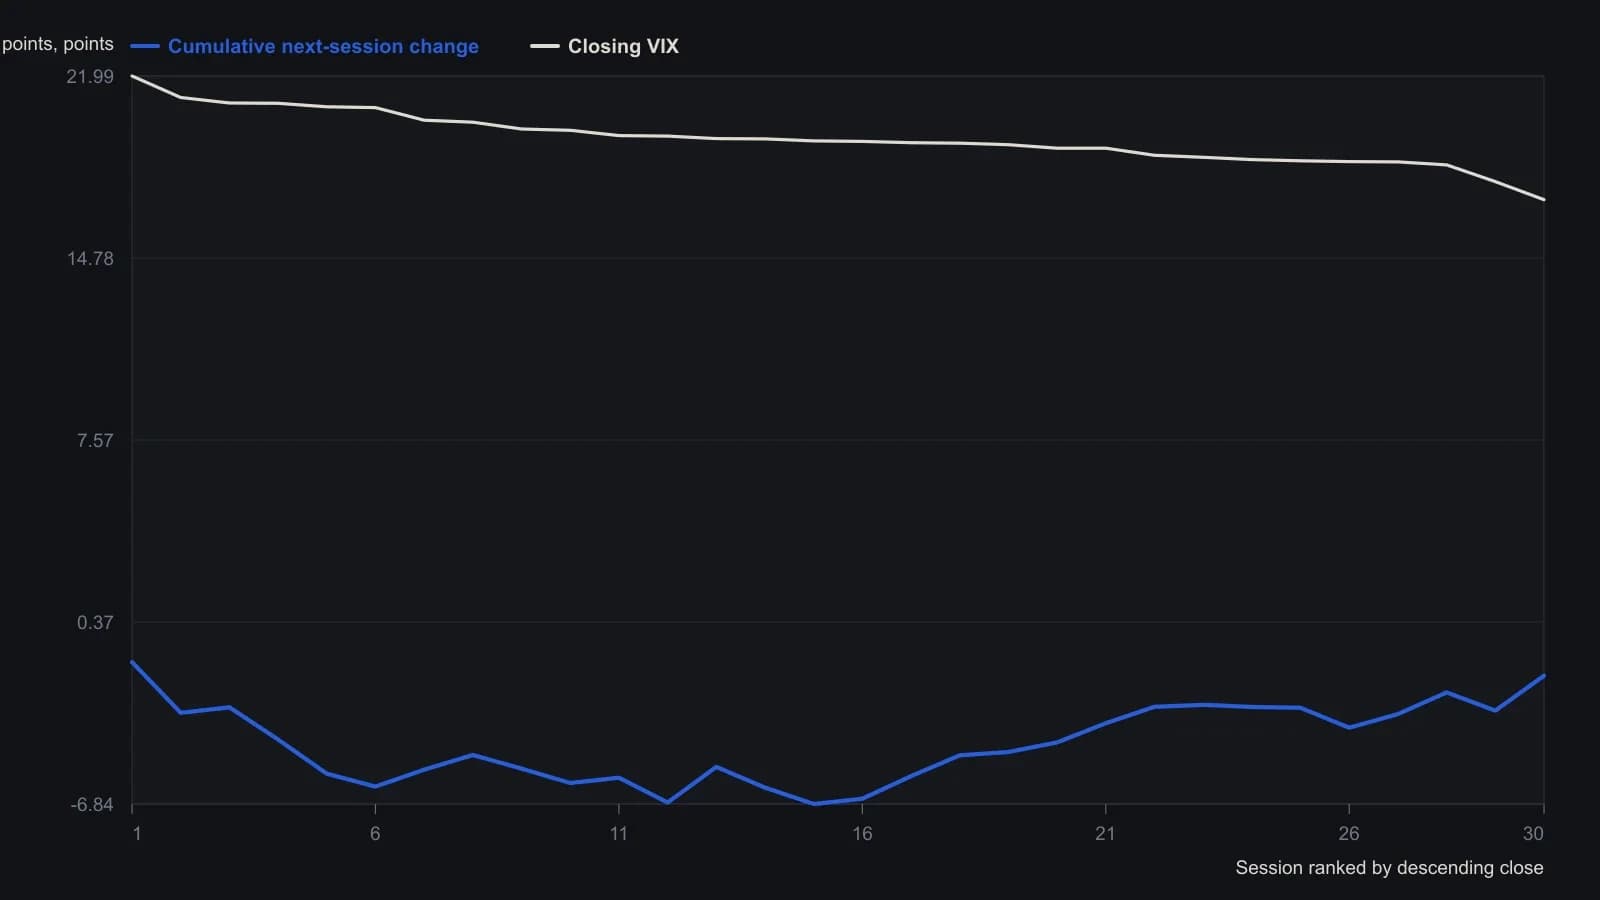
Изменение на следующей сессии — это движение следующего торгового дня в календарном времени, которое переносится вместе со строкой при повторном ранжировании окна; это не шаг к следующей строке после сортировки. В строке 28 January 1997 используется последующая сессия за пределами 30-дневного окна.
Почему живой trough-close отсутствует
Окно, которое заканчивается на текущей сессии, не содержит финальный next-session-change. Поэтому живой ранжированный ряд не может вычислить впадину cumulative-delta, и trough-close нужно оценить до того, как можно сформировать прогноз той же сессии.
Оценка ненаблюдаемого разделения
Исторические значения trough-close обычно группируются около середины каждого ранжированного окна. Поэтому mean-substitution заменяет ненаблюдаемый trough-close уже известным средним или медианным закрытием окна.
linear-regression предлагается как альтернативный оценщик. Подгонка методом наименьших квадратов по нескольким известным входам окна используется для оценки недостающего trough-close, когда последний next-session-change ещё недоступен.
Нулевая гипотеза направления для готового правила
Готовая конструкция проверяется на перекрывающихся окнах, которые перестраиваются на каждом новом закрытии. monte-carlo-simulation случайных ежедневных сигналов вверх или вниз на тех же сессиях используется только как базовый ориентир конструкции для готового правила.
Все разборы дорожки · 26 разборов
- 1989Ценовые ряды с известным смещением для оценки систем
- 1989Построение синтетических цен из карт хаоса с holdout-проверкой
- 1991Замыкание контура обратной связи в симуляциях аукционного рынка
- 1994Оценка восьмилетних электоральных режимов
- 1995Построение эквити против плеча на ресэмплированных сделках
- 1995Леверидж по акциям из сложной доходности и стоимости маржи
- 1996Построение и оптимизация профилей размера позиции по волатильности
- 1996Построение правил фейда на основе эмпирической гистограммы отклонений
- 1998Волатильность траектории доходности и бремя восстановления
- 1999Проверки Монте-Карло за пределами одной исторической траектории
- 2002Траектории эквити методом Монте-Карло из винрейта и профит-фактора
- 2003Проверка небольшого преимущества системы с помощью моделирования Монте-Карло
- 2003Оцените механическую торговую систему со стоп-лосс ордером и симуляцией Монте-Карло
- 2005Оценка ротации по рангам моментума при портфельных ограничениях
- 2009Ограниченный риск и rank-rotation при построении портфеля
- 2010Календарь для робастности walk-forward и оценки методом Монте-Карло
- 2012Рассматривайте представление оптимизации как протокол оценки
- 2013Вход, выход и воздержание как одна проверяемая процедура
- 2014Оценка границ стопа и цели перед фейдом крупных движений
- 2014Оценка системных выходов, когда рынки становятся шумнее
- 2015Синтетики с памятью для спектров доминантного цикла
- 2015Построение прогнозов подразумеваемой волатильности на следующую сессию путём переупорядочивания закрытий
- 2016Механические системы как завод с контрольными воротами
- 2017Four-sleeve границы annual-loss методом Монте-Карло
- 2018Когда выводить механическую систему с лимитами просадки Монте-Карло
- 2020Рассматривайте проектирование механической системы как жизненный цикл повторной валидации