2016выпуск C0330-32
Непрерывные индексные хеджи не проходят годовой тест издержек
Проиллюстрированный 90-дневный защитный пут «на деньгах» на книгу в 100,000 единиц может аннуализироваться до 14 процентов номинала. Превратите котировки однопериодного пута и полный шорт индексного фьючерса в годовой тест драга и тест отказа от роста, прежде чем оверлей будет допущен считаться контролем риска.
- Повторение проиллюстрированного 90-дневного защитного пута «на деньгах» на 3,500 единиц каждый квартал на книге в 100,000 единиц даёт 14 процентов аннуализированного страхового драга.
- Даже самый дешёвый проиллюстрированный катастрофный пут всё равно аннуализируется около 2.4 процента номинала и выплачивает только после снижения индекса примерно на 15 процентов.
- Непрерывный оверлей защитного пута — не страховая линия с фиксированной стоимостью, потому что премии растут, когда подразумеваемая волатильность повышена, и падают, когда она подавлена.
- Полный фьючерсный хедж может оставить остаточный потенциал роста, ограниченный дивидендами плюс базис, и его трудно обосновать, кроме случаев, когда сигналы турбулентности сильны, а цены находятся вблизи многолетних максимумов.
Определите размер книги, прежде чем оверлей будет засчитан как покрытие
При фондовом индексе на 2,000 и стоимости каждого фьючерсного пункта в 50 валютных единиц один контракт в стиле emini номинально соответствует фондовой книге в 100,000 единиц. Защитный пут против этой книги — это длинный индексный пут, который может компенсировать широкое снижение только после уплаты предварительной премии.
Факты архива описывают исторический рабочий процесс, который оценивает однопериодное покрытие и полный шорт индексного фьючерса против этой книги в 100,000 единиц. Редакторское прочтение: страховой оверлей по умолчанию является хеджирующей стратегией только после того, как он рассмотрен как одна процедура, включая премию, оставшийся базис и выбор остаться в стороне. Эти однопериодные котировки всё равно нужно превратить в годовой тест драга и тест отказа от роста, прежде чем оверлей будет допущен считаться контролем риска.
Оверлей «на деньгах» как годовой расход в 14 процентов
Защитный пут «на деньгах», представленный как полное 90-дневное покрытие, проиллюстрирован примерно в 70 пунктов, или 3,500 валютных единиц, когда индикатор подразумеваемой волатильности около 20. Повторение этого оверлея «на деньгах» на 3,500 единиц каждый квартал на книге в 100,000 единиц даёт проиллюстрированный годовой расход в 14 процентов номинала.
Эти 14 процентов — аннуализированный страховой драг в иллюстрации. Это премия однопериодного хеджа, умноженная на год и делённая на номинал защищаемой книги, а не последующий прогноз премии.
Катастрофные путы всё равно не проходят кажущийся дешёвым годовой тест
Те же допущения по подразумеваемой волатильности и тенору оценивают более дешёвые далеко «вне денег» путы примерно в 29, 21 и 12 пунктов, или 1,450, 1,050 и 600 валютных единиц, для страйков 1,850, 1,800 и 1,700. Эти катастрофные путы дешевле за период.
Даже самый дешёвый проиллюстрированный пут всё равно может аннуализироваться около 2.4 процента книги в 100,000 единиц и выплачивает только после снижения индекса примерно на 15 процентов. Редакторское прочтение: более низкий страйк меняет момент, когда начинается компенсация. Он не снимает годовой тест драга.
90-дневные премии путов E-mini S&P на книгу в $100,000
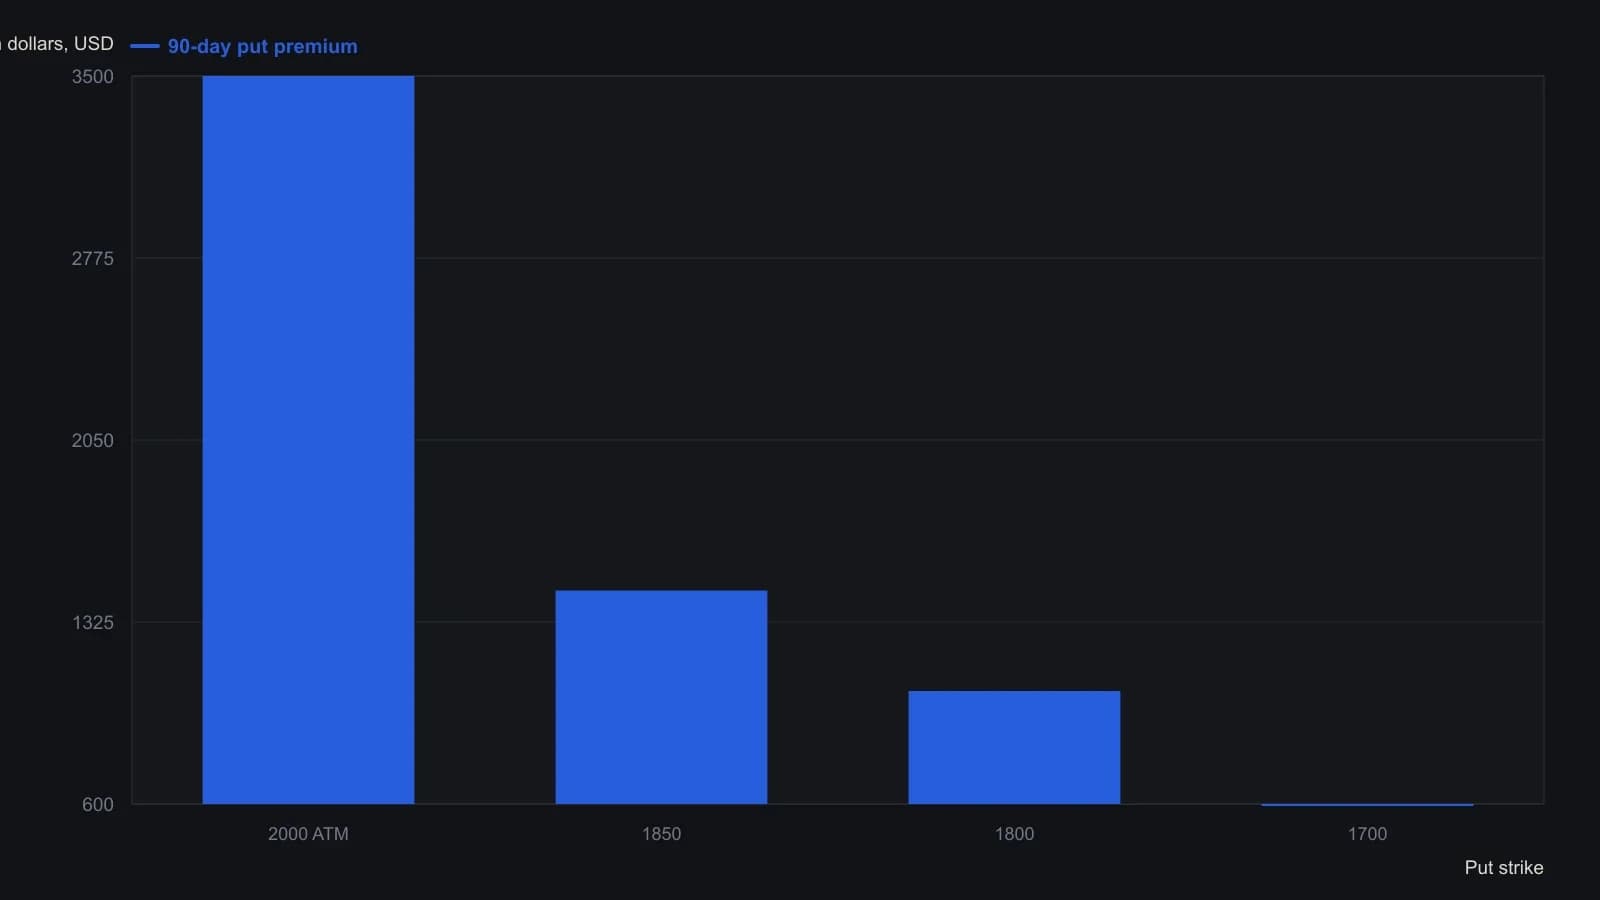
В примере S&P 500 зафиксирован на уровне 2,000, VIX около 20, мультипликатор E-mini равен $50, срок до экспирации — 90 дней. Годовая нагрузка получена повторением затрат за один период четыре раза.
Подразумеваемая волатильность сдвигает страховую линию
Премии путов растут, когда подразумеваемая волатильность повышена, и падают, когда она подавлена, поэтому непрерывный оверлей защитного пута — не страховая линия с фиксированной стоимостью. Подразумеваемая волатильность — это цена неопределённости на опционном рынке, которая делает тот же защитный пут дороже, когда страх повышен, и дешевле, когда он приглушён.
Полный фьючерсный хедж отказывается от дальнейшего роста
Полный фьючерсный хедж — это короткая позиция во фьючерсе на фондовый индекс, размер которой соответствует книге. Он может обнулить направленную экспозицию и оставить остаточный потенциал роста, ограниченный дивидендами, потому что книга тогда лонг по спотовым акциям и шорт по индексному фьючерсу, с остаточной прибылью или убытком от базиса относительно фактических позиций.
Постоянный полный фьючерсный хедж трудно обосновать, кроме случаев, когда сигналы турбулентности сильны, а цены находятся вблизи многолетних максимумов, потому что оверлей также отказывается от участия в дальнейшем росте. Редакторское прочтение: этот тест отказа от роста стоит рядом с тестом аннуализированного страхового драга. Ни один оверлей не становится контролем риска по умолчанию.
Все разборы дорожки · 23 разбора
- 1982Хеджи, управляемые по базису, и субституты связанных рынков
- 1990Опционы как страховка, пока процесс не завершён
- 1996Ценово-взвешенный технологический индекс как хедж и прокси сектора
- 2002Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
- 2004Биржевые фьючерсы на волатильность как хедж волатильности портфеля
- 2006Индивидуальные товарные хеджи для портфелей облигаций и акций
- 2007Использование капитала для овернайт-пар и хедж-слоёв
- 2007Аукционы открытия, лимитные конверты и овернайт-хеджи
- 2008Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
- 2010Фьючерсы на золото после крупного отката: кластерный риск и тайминг хеджа
- 2011Частичные товарные хеджи, сезонное время и опционный доход
- 2011Акции, привязанные к сырью, — это обёртка, performance-bond и задача проектирования хеджа
- 2012Хеджирование открытого бычьего вертикального спреда
- 2012Постройте книгу правил хеджа на две и на три пары
- 2014Стресс-пары акции и SPY со ступенчатым индексным хеджем
- 2015Годовые покрытые коллы at-the-money на дивидендную корзину
- 2015Парный хедж, чтобы удержать рабочую идею сквозь шум
- 2015Неиспользованный хедж парного актива после входа в пару, квалифицированного ATR
- 2016Непрерывные индексные хеджи не проходят годовой тест издержек
- 2016Оверлей VIX как три наложенных ограничения
- 2018Индексный оверлей позднего цикла для сохранения дивидендов по акциям
- 2019Рассматривайте хедж на медвежьем рынке как переключение режима
- 2019Хеджированные пары как выплаты теории игр