2002выпуск C041-2
Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
Фьючерс на отдельную акцию был обязательством на 100 акций одной бумаги, а не правом требования на компанию. Заметка фиксирует арифметику листинга и в редакционном прочтении рассматривает новый контракт как оверлей из трёх гейтов: выбрать месяц контракта, который покрывает кэш-позицию, ограничить размер 20-процентным фьючерсным маржинальным взносом, затем продать соответствующий фьючерс как хедж.
- Фьючерс на отдельную акцию — это фьючерсное обязательство на 100 акций одной бумаги. Он не передаёт право собственности на компанию, а движение кэша на 1 доллар отмечалось 100 долларами по фьючерсу.
- Листинговые месяцы контрактов следовали циклу March-June-September-December и трём ближайшим месяцам от даты сделки, поэтому месяц оверлея можно выбрать так, чтобы он покрывал кэш-позицию.
- Фьючерсный маржинальный взнос составлял 20 процентов стоимости базовой акции против нижнего порога маржи по кэш-акциям в 50 процентов. Акция по цене 100 подразумевала фьючерсный взнос в 2,000 долларов против 10,000 долларов за 100 кэш-акций.
- Продажа соответствующего фьючерса против более длинной кэш-позиции подавалась как более простой хедж-оверлей, чем спред или опционная структура, но тонкий электронный стакан мог оставить этот хедж открытым дольше, чем планировалось.
Чем был фьючерс на отдельную акцию
Фьючерс на отдельную акцию — это фьючерсное обязательство на одну бумагу. Он не передаёт право собственности на компанию.
Контракты специфицировались в единицах по 100 акций. Движение кэш-акции на 1 доллар соответствовало отметке в 100 долларов по фьючерсу.
Выберите месяц контракта, который покрывает кэш-позицию
Листинговые месяцы следовали циклу March-June-September-December и также включали три ближайших месяца от даты сделки.
Редакционное прочтение: первый гейт — выбор месяца контракта. Экспирация должна покрывать кэш-позицию, если фьючерс — оверлей, а не отдельная направленная книга.
Ограничьте оверлей фьючерсным маржинальным взносом
Фьючерсная маржа была установлена на уровне 20 процентов стоимости базовой акции против нижнего порога маржи по кэш-акциям в 50 процентов.
В разобранном примере акция по цене 100 подразумевала фьючерсный взнос в 2,000 долларов против 10,000 долларов за 100 кэш-акций. Движение на 5 пунктов давало отметку в 500 долларов с обеих сторон.
Редакционное прочтение: более дешёвый фьючерсный маржинальный взнос — второй гейт. Размер оверлея задавайте так, чтобы фьючерсная книга не обогнала акционную только потому, что внесено меньше капитала.
Используйте короткий фьючерс как хедж-оверлей
Более длинную кэш-позицию можно было компенсировать продажей соответствующего фьючерса на отдельную акцию. Эта структура подавалась как более простая, чем спред или опционный оверлей.
Короткий фьючерс можно было поставить без правил шорт-сейла кэш-рынка, которые могут блокировать шорт в день снижения. Эти правила кэш-рынка и есть ограничение шорт-сейла.
Редакционное прочтение: хедж-оверлей — третий гейт, его используют только после того, как заданы месяц и взнос. Это не самостоятельный направленный шорт.
Доходность пятипунктового движения IBM по величине маржинального обеспечения
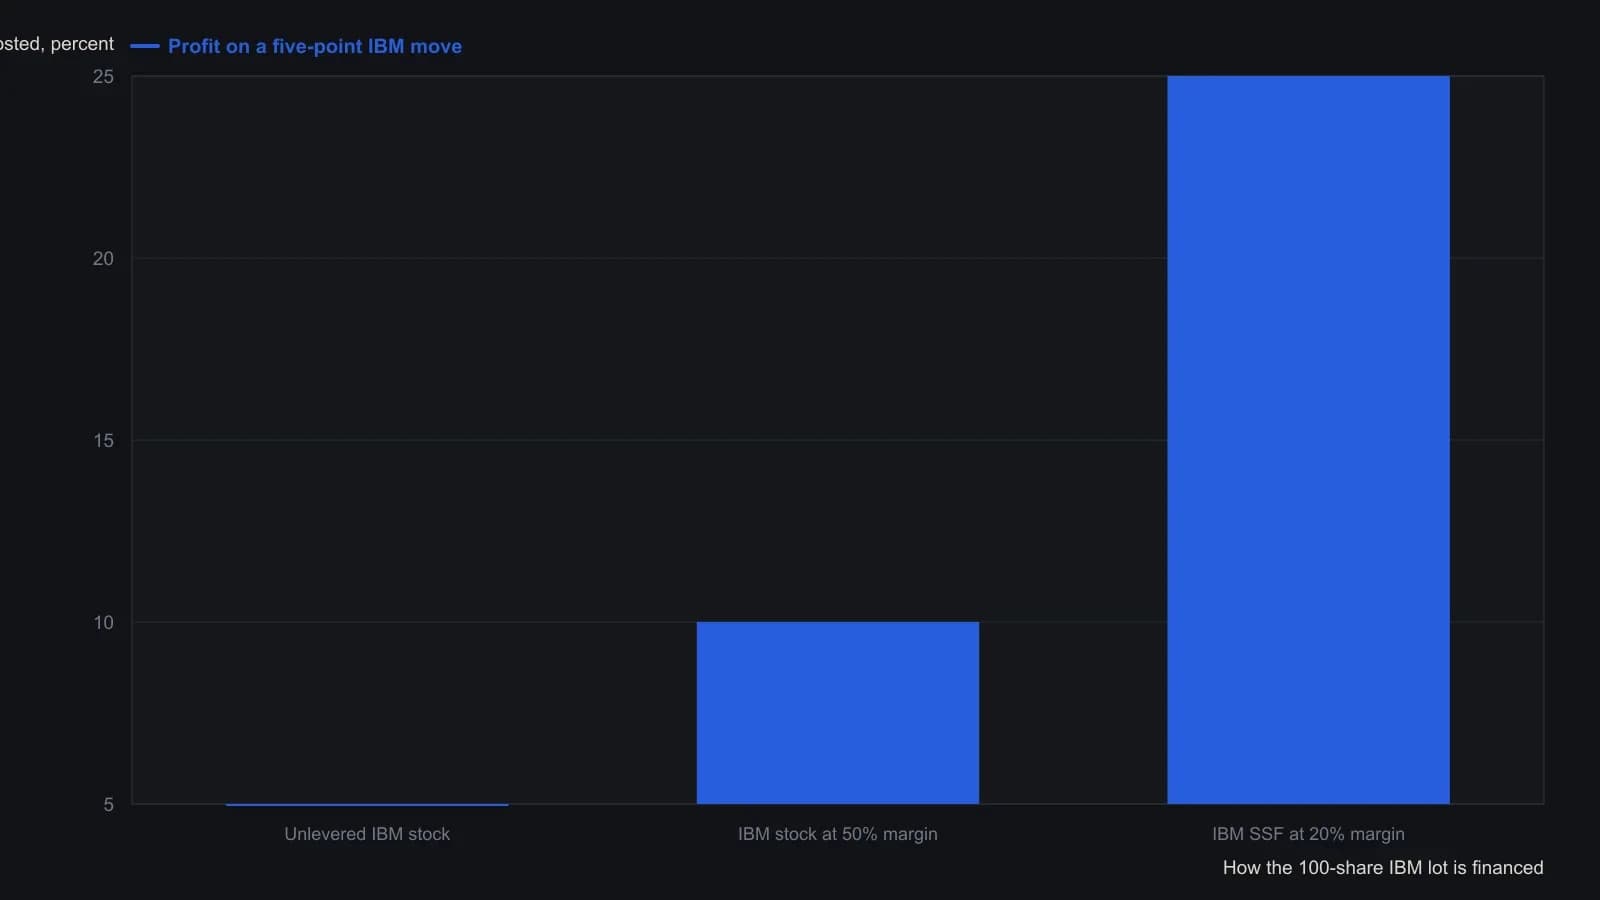
Источник фиксирует IBM на уровне 100 и пятипунктовый день и оставляет в стороне проценты по кредиту на покупку акций с плечом.
Часы сессии и нерешённые детали листинга
Ожидалось, что три американские электронные площадки выведут контракты в листинг в кэш-сессию с 8:30 a.m. до 3:00 p.m. Central. Реестр имён и правила расчётов по счетам оставались нерешёнными до запланированного старта в March 2002.
Все разборы дорожки · 23 разбора
- 1982Хеджи, управляемые по базису, и субституты связанных рынков
- 1990Опционы как страховка, пока процесс не завершён
- 1996Ценово-взвешенный технологический индекс как хедж и прокси сектора
- 2002Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
- 2004Биржевые фьючерсы на волатильность как хедж волатильности портфеля
- 2006Индивидуальные товарные хеджи для портфелей облигаций и акций
- 2007Использование капитала для овернайт-пар и хедж-слоёв
- 2007Аукционы открытия, лимитные конверты и овернайт-хеджи
- 2008Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
- 2010Фьючерсы на золото после крупного отката: кластерный риск и тайминг хеджа
- 2011Частичные товарные хеджи, сезонное время и опционный доход
- 2011Акции, привязанные к сырью, — это обёртка, performance-bond и задача проектирования хеджа
- 2012Хеджирование открытого бычьего вертикального спреда
- 2012Постройте книгу правил хеджа на две и на три пары
- 2014Стресс-пары акции и SPY со ступенчатым индексным хеджем
- 2015Годовые покрытые коллы at-the-money на дивидендную корзину
- 2015Парный хедж, чтобы удержать рабочую идею сквозь шум
- 2015Неиспользованный хедж парного актива после входа в пару, квалифицированного ATR
- 2016Непрерывные индексные хеджи не проходят годовой тест издержек
- 2016Оверлей VIX как три наложенных ограничения
- 2018Индексный оверлей позднего цикла для сохранения дивидендов по акциям
- 2019Рассматривайте хедж на медвежьем рынке как переключение режима
- 2019Хеджированные пары как выплаты теории игр