2004выпуск C081-5
Биржевые фьючерсы на волатильность как хедж волатильности портфеля
Биржевой рынок фьючерсов на индекс волатильности был введен для того, чтобы держатели диверсифицированных фондовых портфелей могли хеджировать волатильность и риск рыночного стресса. Этот кейс сначала картирует климаты подразумеваемой и исторической волатильности, затем рассматривает скромную долю на длинную волатильность как один оверлей на основе правил.
- Биржевые фьючерсы на индекс волатильности были введены для того, чтобы диверсифицированные фондовые портфели могли хеджировать волатильность и событийный риск, а не только спекулировать опционами.
- Более старый индикатор волатильности занимал множество многолетних диапазонов, поэтому один фиксированный уровень не может служить сигналом на покупку или продажу.
- Оверлей длинных фьючерсов на волатильность динамичен, потому что он может приносить прибыль, когда подразумеваемая волатильность резко растет, независимо от того, где находится спот-индекс.
- При событийном шоке историческая волатильность спот-индекса расширяется медленнее, чем подразумеваемая волатильность, поэтому размер хеджа следует за текущим режимом волатильности.
Зачем существуют биржевые фьючерсы на волатильность
Биржевой рынок фьючерсов на индекс волатильности был введен для того, чтобы держатели диверсифицированных фондовых портфелей могли хеджировать волатильность и риск рыночного стресса, а не только спекулировать опционами. Расчетные биржевые контракты выписаны на масштабированный индекс волатильности. Ими можно выразить взгляд на волатильность или захеджировать фондовый портфель.
Как задается размер биржевого контракта
Размер биржевого контракта задан по джамбо-индексу волатильности, равному десятикратному значению основного индекса волатильности. Движение основного индекса на один пункт стоит одну тысячу долларов на фьючерсный контракт.
Сначала прочитайте режим волатильности
Долгосрочная история более старого индикатора волатильности показывает, что он занимал множество разных диапазонов, поэтому один фиксированный уровень не может служить сигналом на покупку или продажу. В этой истории видны отдельные многолетние климаты. Частые значения выше 20 с крупными всплесками отмечают 1986-90. Более спокойный отрезок 1991-95 печатал минимумы ниже 10. Устойчиво повышенные значения со средним около 30 идут с 1997 до первой половины 2003.
Более поздняя фаза бычьего рынка, начавшаяся в марте 2003, дала крутое снижение этого более старого индикатора волатильности до уровней, не виданных восемь лет, показывая, что хедж-оверлей должен адаптироваться, когда меняется климат волатильности.
Климат подразумеваемой волатильности VXO, 1986–2003
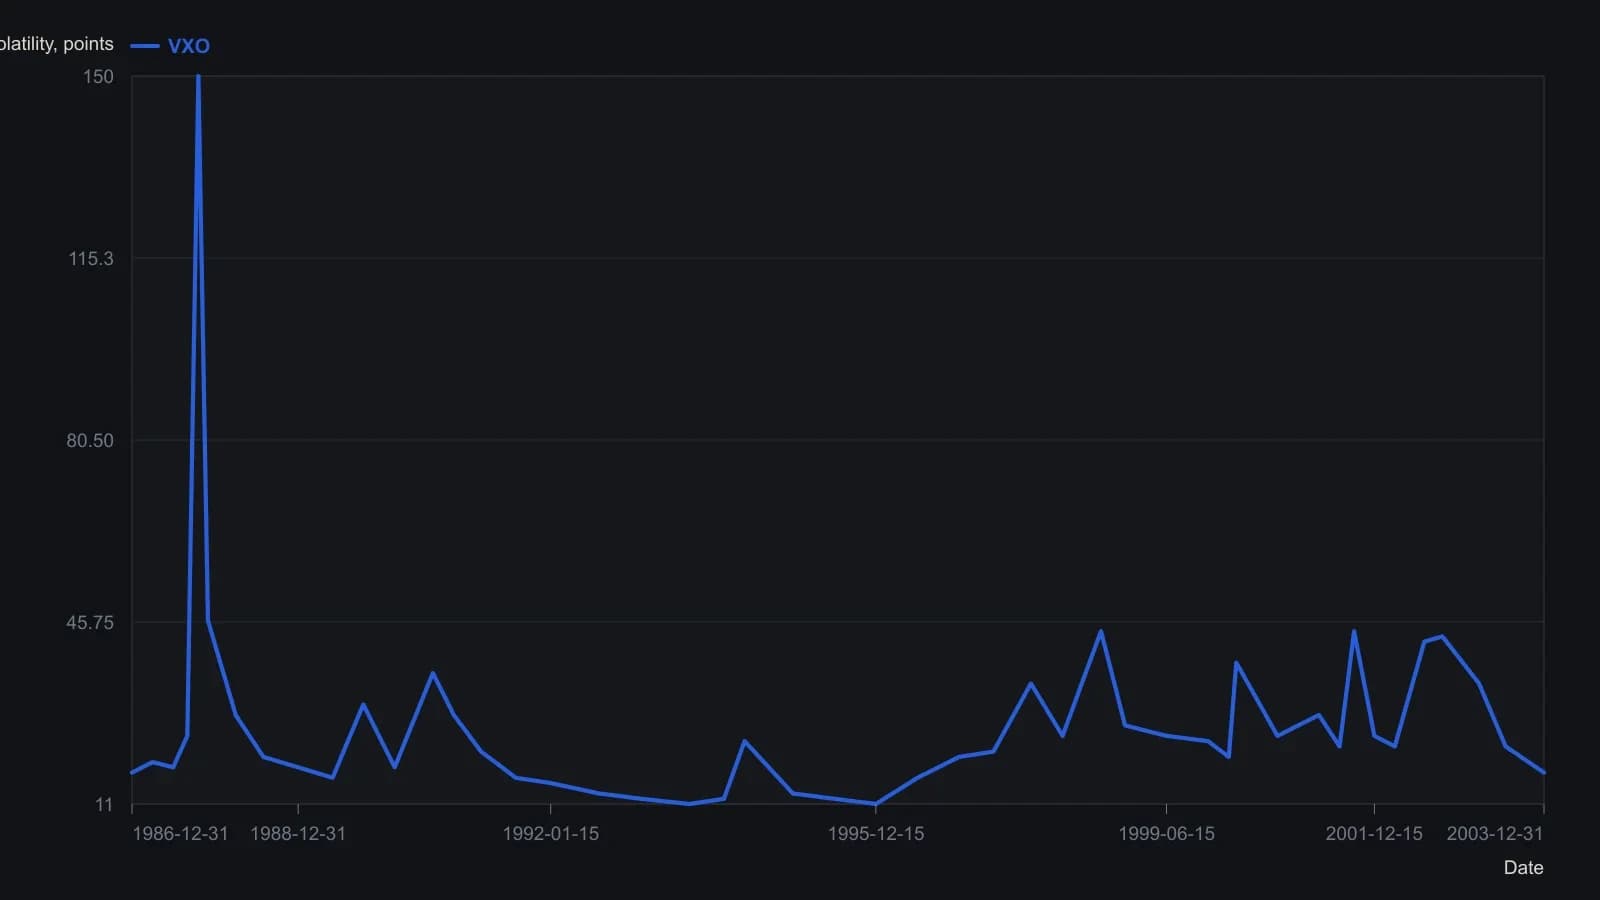
На опубликованном рисунке вертикальная шкала 0–80; крах 1987 года аннотирован как 150, и здесь используется именно эта заявленная печать, а не высота обрезанного пика. Остальные отсчёты — приблизительные поворотные точки, снятые с кривой, а не официальные дневные расчётные цены.
Доля на длинную волатильность как одна процедура
В отличие от статического хеджа индексными путами, оверлей длинных фьючерсов на волатильность описывается как динамический, потому что он может приносить прибыль, когда подразумеваемая волатильность резко растет, независимо от того, где в этот момент находится спот-индекс. Хеджирующая стратегия здесь — это оверлей длинной волатильности на основе правил, который соразмеряет фьючерсы с фондовой экспозицией так, чтобы потери от событийного риска и рыночного стресса компенсировались без необходимости делать ставку на направление рынка.
Если большая премия на более дальних фьючерсах сохранялась, оверлей волатильности на 10 процентов оценивался как стоимость для всего портфеля около 3 процентов за семь месяцев, или 5.6 процента в годовом выражении.
Подразумеваемая волатильность и историческая волатильность в шоке
Подразумеваемая волатильность — это оценка будущей изменчивости индекса со стороны опционного рынка, используемая для построения индекса волатильности, который лежит в основе биржевых фьючерсов. Историческая волатильность — это реализованная изменчивость цены, измеренная на скользящем окне; здесь она нужна, чтобы противопоставить, насколько медленно расширяется фактическое движение индекса и насколько быстро может взлететь подразумеваемая волатильность.
Реализованная пятидесятидневная историческая волатильность спот-индекса выросла лишь примерно до 25 около сентября 2001, тогда как индекс подразумеваемой волатильности взлетел до 44. Контраст показывает, что историческая волатильность расширяется медленнее подразумеваемой волатильности при событийном шоке.
На четырехлетнем окне двадцатидневная историческая волатильность самого индекса подразумеваемой волатильности колебалась от 50 процентов до 130 процентов, поэтому опционы на этот индекс ожидаемо ценились бы как дорогие инструменты, если бы они были листинговыми.
Редакторское прочтение
Редакторская интерпретация: рассматривайте биржевые фьючерсы на волатильность как оверлей, учитывающий режим. Сначала картируйте диапазоны подразумеваемой и исторической волатильности, чтобы хедж соразмерялся с текущим климатом, а не с фиксированным уровнем индекса. Затем рассматривайте скромную долю на длинную волатильность как одну процедуру, которая может поглощать событийные просадки, не превращая портфель в направленный шорт. Это прочтение — редакторское и не приписывается архиву.
Все разборы дорожки · 23 разбора
- 1982Хеджи, управляемые по базису, и субституты связанных рынков
- 1990Опционы как страховка, пока процесс не завершён
- 1996Ценово-взвешенный технологический индекс как хедж и прокси сектора
- 2002Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
- 2004Биржевые фьючерсы на волатильность как хедж волатильности портфеля
- 2006Индивидуальные товарные хеджи для портфелей облигаций и акций
- 2007Использование капитала для овернайт-пар и хедж-слоёв
- 2007Аукционы открытия, лимитные конверты и овернайт-хеджи
- 2008Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
- 2010Фьючерсы на золото после крупного отката: кластерный риск и тайминг хеджа
- 2011Частичные товарные хеджи, сезонное время и опционный доход
- 2011Акции, привязанные к сырью, — это обёртка, performance-bond и задача проектирования хеджа
- 2012Хеджирование открытого бычьего вертикального спреда
- 2012Постройте книгу правил хеджа на две и на три пары
- 2014Стресс-пары акции и SPY со ступенчатым индексным хеджем
- 2015Годовые покрытые коллы at-the-money на дивидендную корзину
- 2015Парный хедж, чтобы удержать рабочую идею сквозь шум
- 2015Неиспользованный хедж парного актива после входа в пару, квалифицированного ATR
- 2016Непрерывные индексные хеджи не проходят годовой тест издержек
- 2016Оверлей VIX как три наложенных ограничения
- 2018Индексный оверлей позднего цикла для сохранения дивидендов по акциям
- 2019Рассматривайте хедж на медвежьем рынке как переключение режима
- 2019Хеджированные пары как выплаты теории игр