2016выпуск C0526
Оверлей VIX как три наложенных ограничения
Редакционное прочтение TradersWeek: длинный рукав VIX становится портфельным контекстом только после трёх проверок. Страйк короткого колла ограничивает сверху длинную позицию во фьючерсах на VIX. Листинговая нота должна следовать ежедневному пути весов с ближнего на второй месяц. Архив ставит этот рукав рядом с длинной позицией в акциях только потому, что индекс акций и VIX показаны как отрицательно связанные.
- Длинная позиция во фьючерсах на VIX в паре с короткими коллами на VIX вне денег — направленная позиция по волатильности, чей дальнейший прирост ограничен страйком короткого колла.
- Десять коллов на VIX с множителем 100 соответствуют одному фьючерсу на VIX с множителем 1,000, а месячные опционы истекают вместе со связанными фьючерсами и рассчитываются по специальной котировке открытия VIX.
- Листинговая нота волатильности — это ежедневно меняющееся средневзвешенное первых и вторых по сроку фьючерсов на VIX и также подвергает держателя кредиту эмитента ноты.
- Сравнение с 31 July 2015 по 12 February 2016 представляет индекс акций и VIX как отрицательно связанные, поэтому длинная позиция в акциях показана вместе с длинной нотой волатильности в качестве оверлейного рукава.
Архив строит длинную позицию во фьючерсах на VIX в сочетании с короткими коллами на VIX вне денег. Эта связка — направленная позиция по волатильности, чей дальнейший прирост ограничен страйком короткого колла.
Короткий страйк ограничивает дальнейший прирост
В разобранном примере 19 February 2016 куплены фьючерсы April на VIX по 22.75 и проданы коллы April на VIX со страйком 35, которые собрали 0.90 премии на опцион.
Поскольку множитель фьючерса равен 1,000, а множитель опциона равен 100, в примере продаются в короткую десять контрактов колла против одного фьючерсного контракта.
Игнорируя премию колла, сконструированный чистый результат ограничен сверху уровнем 12,250, равным 35 минус 22.75, умножить на 1,000. Сценарные принты фьючерса 40 и 45 оставляют тот же чистый результат после убытков от исполнения опциона в 5,000 и 10,000.
Общая экспирация и специальная котировка открытия
Месячные опционы на VIX истекают в тот же день, что и связанные фьючерсы, рассчитываются по специальной котировке открытия VIX и используют множитель 100.
Ежедневные веса покидают ближний контракт
С 20 January 2016 по 16 February 2016 табличные веса фьючерсов February и March на VIX смещаются с 94.90 процента и 5.10 процента до 0 процента и 100 процента по мере схода ближнего контракта.
Листинговая нота волатильности описана как ежедневно меняющееся средневзвешенное первых и вторых по сроку фьючерсов на VIX. В отличие от фьючерсного контракта, нота также подвергает держателя кредиту эмитента ноты.
Обратная связь — почему рукав стоит рядом с акциями
Сравнение с 31 July 2015 по 12 February 2016 представляет индекс акций и VIX как отрицательно связанные, поэтому длинная позиция в акциях показана вместе с длинной нотой волатильности в качестве оверлейного рукава.
Редакционное прочтение TradersWeek: эта отрицательная связь — единственная межрыночная причина, по которой рукав стоит рядом с длинной позицией в индексе. Потолок покрытого колла и принудительный путь ролла по-прежнему должны выполняться, иначе рукав ещё не является портфельным контекстом.
Вес ближнего месяца VIX переходит в мартовский контракт
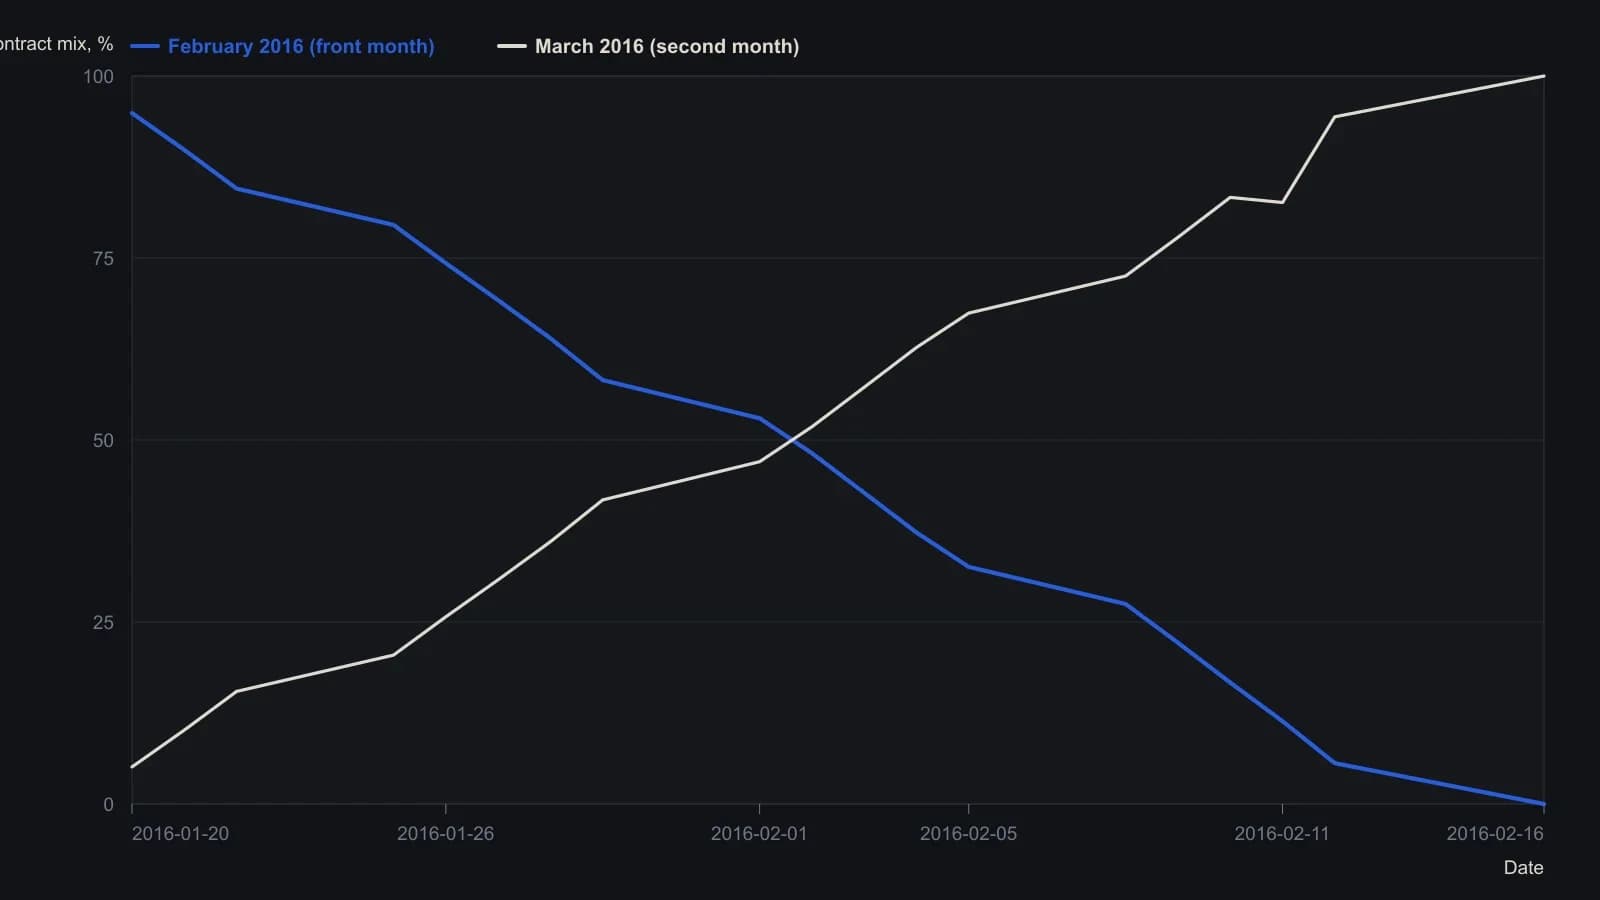
11 February напечатанные веса F1 и F2 в сумме дают 94 процента, а не 100 процентов; обе цифры оставлены как опубликованы.
Все разборы дорожки · 23 разбора
- 1982Хеджи, управляемые по базису, и субституты связанных рынков
- 1990Опционы как страховка, пока процесс не завершён
- 1996Ценово-взвешенный технологический индекс как хедж и прокси сектора
- 2002Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
- 2004Биржевые фьючерсы на волатильность как хедж волатильности портфеля
- 2006Индивидуальные товарные хеджи для портфелей облигаций и акций
- 2007Использование капитала для овернайт-пар и хедж-слоёв
- 2007Аукционы открытия, лимитные конверты и овернайт-хеджи
- 2008Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
- 2010Фьючерсы на золото после крупного отката: кластерный риск и тайминг хеджа
- 2011Частичные товарные хеджи, сезонное время и опционный доход
- 2011Акции, привязанные к сырью, — это обёртка, performance-bond и задача проектирования хеджа
- 2012Хеджирование открытого бычьего вертикального спреда
- 2012Постройте книгу правил хеджа на две и на три пары
- 2014Стресс-пары акции и SPY со ступенчатым индексным хеджем
- 2015Годовые покрытые коллы at-the-money на дивидендную корзину
- 2015Парный хедж, чтобы удержать рабочую идею сквозь шум
- 2015Неиспользованный хедж парного актива после входа в пару, квалифицированного ATR
- 2016Непрерывные индексные хеджи не проходят годовой тест издержек
- 2016Оверлей VIX как три наложенных ограничения
- 2018Индексный оверлей позднего цикла для сохранения дивидендов по акциям
- 2019Рассматривайте хедж на медвежьем рынке как переключение режима
- 2019Хеджированные пары как выплаты теории игр