1996выпуск C081-12
Ценово-взвешенный технологический индекс как хедж и прокси сектора
Ценово-взвешенную технологическую корзину можно воссоздать с равным числом акций и использовать как индекс-прокси сектора. Связи на длинных выборках с широкими рыночными прокси могут скрывать годовые разрывы корреляции, тогда как небольшое подмножество с высокой капитализацией всё ещё может достаточно плотно отслеживать сектор, оставляя в основном остаточный риск отдельных акций.
- Ценово-взвешенный технологический индекс из 100 листинговых и внебиржевых бумаг можно воспроизвести, держа равное число акций после корректировок на сплиты и дивиденды акциями не менее 10% от стоимости выпуска.
- Корреляции относительной доходности с S&P 500 и NYSE Composite на длинных выборках составляли 0.827 и 0.823, однако годовая корреляция с NYSE Composite колебалась от 0.225 в 1995 до 0.941 в 1987.
- Цены 10 крупнейших по капитализации компонентов коррелировали с индексом на 0.991, а 20 крупнейших — на 0.994, поэтому небольшое подмножество может достаточно плотно замещать сектор, чтобы выделить оставшийся специфический остаточный риск отдельных бумаг.
- Оценка признала технологический индекс более близким хеджем риска технологического сектора, чем эти широкие рыночные прокси, тогда как цены других технологических индексов отслеживали его лишь умеренно, а относительная доходность — слабо.
Воссоздаваемая ценово-взвешенная корзина
Pacific Stock Exchange Technology Index 1982 года был ценово-взвешенным индексом: совокупная стоимость одной акции каждой из 100 листинговых и внебиржевых бумаг. После корректировок на сплиты и дивиденды акциями не менее 10% от стоимости выпуска корзину можно было воспроизвести, держа равное число акций каждого компонента.
Используемый таким образом ряд является индекс-прокси, воссоздаваемым заменителем более широкого технологического сектора, чтобы одиночную позицию можно было оценивать относительно диверсифицированного или учитывающего режим контекста.
По состоянию на 6 сентября 1995 корзина охватывала 15 отраслей. Передача данных имела наибольший отраслевой вес 14.4%, электронное оборудование — наименьший 1.5%, а средний отраслевой вес составлял 6.7%. Xerox был крупнейшей отдельной бумагой с весом 2.99%.
Связи на длинных выборках и годовые разрывы
Корреляционный анализ измеряет, насколько согласованно движутся относительные доходности или цены двух рядов, включая то, как эта связь меняется по календарным окнам. Относительная доходность — это аннуализированная доходность сверх текущей средней доходности трёхмесячных казначейских векселей, используемая для сравнения инвестиций после безрисковой базы.
Корреляции относительной доходности технологического индекса с S&P 500 с марта 1986 по январь 1996 и с NYSE Composite с сентября 1982 по январь 1996 составляли 0.827 и 0.823. Годовые корреляции с NYSE Composite колебались от 0.225 в 1995 до 0.941 в 1987.
С 1991 года средняя относительная доходность технологического индекса составляла 19.50% годовых против 7.70% у S&P 500 и 7.62% у NYSE Composite.
Ценовые графики за 1995 — начало 1996 показывают, что три индекса движутся вместе на длинных горизонтах, тогда как технологический индекс может расходиться на более коротких окнах, включая торговый диапазон четвёртого квартала 1995 после роста начала 1995.
Насколько плотно небольшое подмножество отслеживает индекс
За период с января 1986 по январь 1996 цены 10 крупнейших по капитализации компонентов коррелировали с индексом на 0.991. Стандартная ошибка составляла 5.36, или 5.7% от среднего значения индекса, а средний вес — 1.97.
20 крупнейших коррелировали на 0.994. Стандартная ошибка составляла 4.86, или 5.2% от среднего значения индекса, а средний вес — 2.10. Пятнадцать из этих 20 бумаг были выше 0.90, а Hewlett-Packard был единственным максимумом — 0.965.
Та же оценка заключила, что уже 10 хорошо подобранных акций могут очень высоко коррелировать с индексом.
Секторный хедж, остаточный дрейф и оставшийся риск
Оценка признала технологический индекс более близким хеджем риска технологического сектора, чем S&P 500 или NYSE Composite. Также отмечалось, что цены отслеживали другие технологические индексы лишь умеренно, а относительные доходности — слабо, при малом числе наблюдений по трём из этих рядов.
Оценка также заключила, что остаточный дрейф стандартной ошибки относительно субиндексов является кандидатом на спред, а длинные позиции в отдельных бумагах, признанных дешёвыми, можно сочетать с секторным хеджем. Такое сочетание — стратегия хеджирования: правило использования индекса или небольшого подмножества акций для компенсации секторной экспозиции при сохранении пространства для специфического или остаточного дрейфа отдельных акций.
Как небольшая пошаговая корзина отслеживает технологический индекс PSE
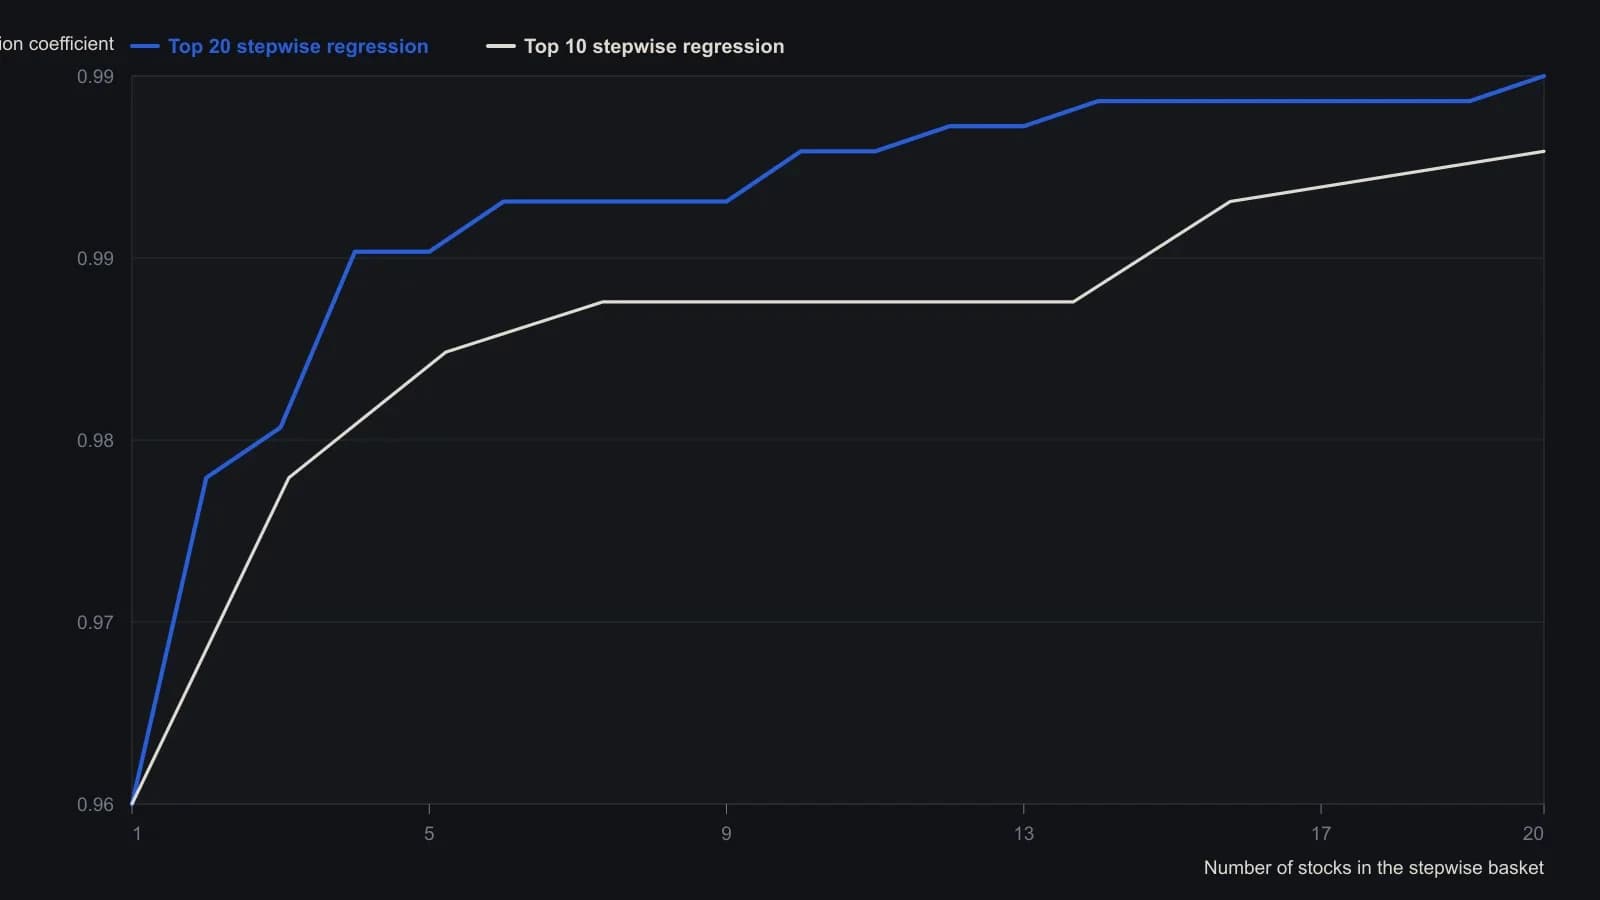
Каждое значение — это накопленная корреляция после того, как данная акция вошла в регрессию, а не самостоятельная корреляция этой бумаги. Путь из 10 акций добавляет бумаги в другом порядке, чем путь из 20 акций.
Все разборы дорожки · 23 разбора
- 1982Хеджи, управляемые по базису, и субституты связанных рынков
- 1990Опционы как страховка, пока процесс не завершён
- 1996Ценово-взвешенный технологический индекс как хедж и прокси сектора
- 2002Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
- 2004Биржевые фьючерсы на волатильность как хедж волатильности портфеля
- 2006Индивидуальные товарные хеджи для портфелей облигаций и акций
- 2007Использование капитала для овернайт-пар и хедж-слоёв
- 2007Аукционы открытия, лимитные конверты и овернайт-хеджи
- 2008Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
- 2010Фьючерсы на золото после крупного отката: кластерный риск и тайминг хеджа
- 2011Частичные товарные хеджи, сезонное время и опционный доход
- 2011Акции, привязанные к сырью, — это обёртка, performance-bond и задача проектирования хеджа
- 2012Хеджирование открытого бычьего вертикального спреда
- 2012Постройте книгу правил хеджа на две и на три пары
- 2014Стресс-пары акции и SPY со ступенчатым индексным хеджем
- 2015Годовые покрытые коллы at-the-money на дивидендную корзину
- 2015Парный хедж, чтобы удержать рабочую идею сквозь шум
- 2015Неиспользованный хедж парного актива после входа в пару, квалифицированного ATR
- 2016Непрерывные индексные хеджи не проходят годовой тест издержек
- 2016Оверлей VIX как три наложенных ограничения
- 2018Индексный оверлей позднего цикла для сохранения дивидендов по акциям
- 2019Рассматривайте хедж на медвежьем рынке как переключение режима
- 2019Хеджированные пары как выплаты теории игр