2015выпуск C0143-53
Годовые покрытые коллы at-the-money на дивидендную корзину
В этом архивном кейсе продавали коллы at-the-money на один год против высокодоходной корзины акций, один контракт на каждые 100 акций, при этом дивиденды по длинной позиции в акциях сохранялись. Редакторское прочтение: сначала зафиксируйте этот оверлей, затем решите, остаётся ли коррелированный хедж опциональным или его не подключают никогда.
- Covered call writing здесь означает владение акциями и принятие ограниченного по времени обязательства поставить их по фиксированному страйку.
- В кейсе продавали коллы at-the-money на один год, один контракт на каждые 100 акций, и при этом сохраняли дивиденды по длинной позиции в акциях.
- Проданные коллы рассматривались как подушка против снижения, с той оговоркой, что оверлей ограничивает участие, когда бумаги сильно растут.
- Рыночный, секторный, отраслевой или пировый хедж можно не подключать, пока он не понадобится, потому что обе ноги могут пойти против позиции, а цены спредов могут двигаться неблагоприятно.
Что оверлей фиксировал в первую очередь
Покрытый колл описывается как владение акциями при принятии ограниченного по времени обязательства поставить их по фиксированному страйку. В этом кейсе использовали Covered call writing с коллами at-the-money на один год. Страйк at-the-money находится на текущей цене базового актива или ближе всего к ней. Эти контракты выбирали потому, что они описывались как несущие наибольшую временную премию относительно цены акции. Временная премия — это часть цены опциона, которая возникает из оставшегося срока жизни, а не из внутренней стоимости.
В проиллюстрированном оверлее продавали один колл at-the-money на каждые 100 удерживаемых акций и при этом сохраняли дивиденды по длинной позиции в акциях. Проданные коллы рассматривались как подушка против снижения. Тот же оверлей ограничивает участие в годы, когда бумаги сильно растут.
Когда хедж остаётся опциональным
Стратегия хеджирования длинной позиции в акции или корзине может использовать рыночный, секторный или отраслевой фонд либо пировую бумагу. Секторный фонд рассматривался как более широкое покрытие. Пировая или отраслевая бумага рассматривалась как более коррелированное покрытие.
Повторяющиеся потоки, связанные с payroll в середине месяца и в конце месяца, а также новости, которые, как ожидается, поднимут одну бумагу относительно широкого хеджа, рассматривались как причины оставаться в длинной позиции и добавлять хедж только при необходимости. Хедж может не сработать или усилить убытки, если обе ноги пойдут против позиции, а цены спредов могут двигаться неблагоприятно.
Фильтры дохода и связанные спреды
Владелец в режиме buy-and-hold может продать колл против уже удерживаемых акций. Эта Option income strategy рассматривала контракты out-of-the-money и переоценённые контракты, плюс оценку оставшегося временного распада, как фильтры для оверлея. Страйк колла out-of-the-money находится выше текущей цены базового актива.
Сочетание покупки опциона с продажей опциона даёт спред, который является кредитным, когда получают денежные средства, и дебетовым, когда денежные средства платят. Кредитный спред оставляет денежные средства на счёте при открытии. Дебетовый спред выводит денежные средства со счёта при открытии.
Листинги страйков с шагом в четверть пункта на некоторых металлах могут дробить объём по многим контрактам и оставлять каждый опцион малоликвидным с широким bid-ask, который трудно преодолеть.
Смоделированная траектория премии колла ACM December 35
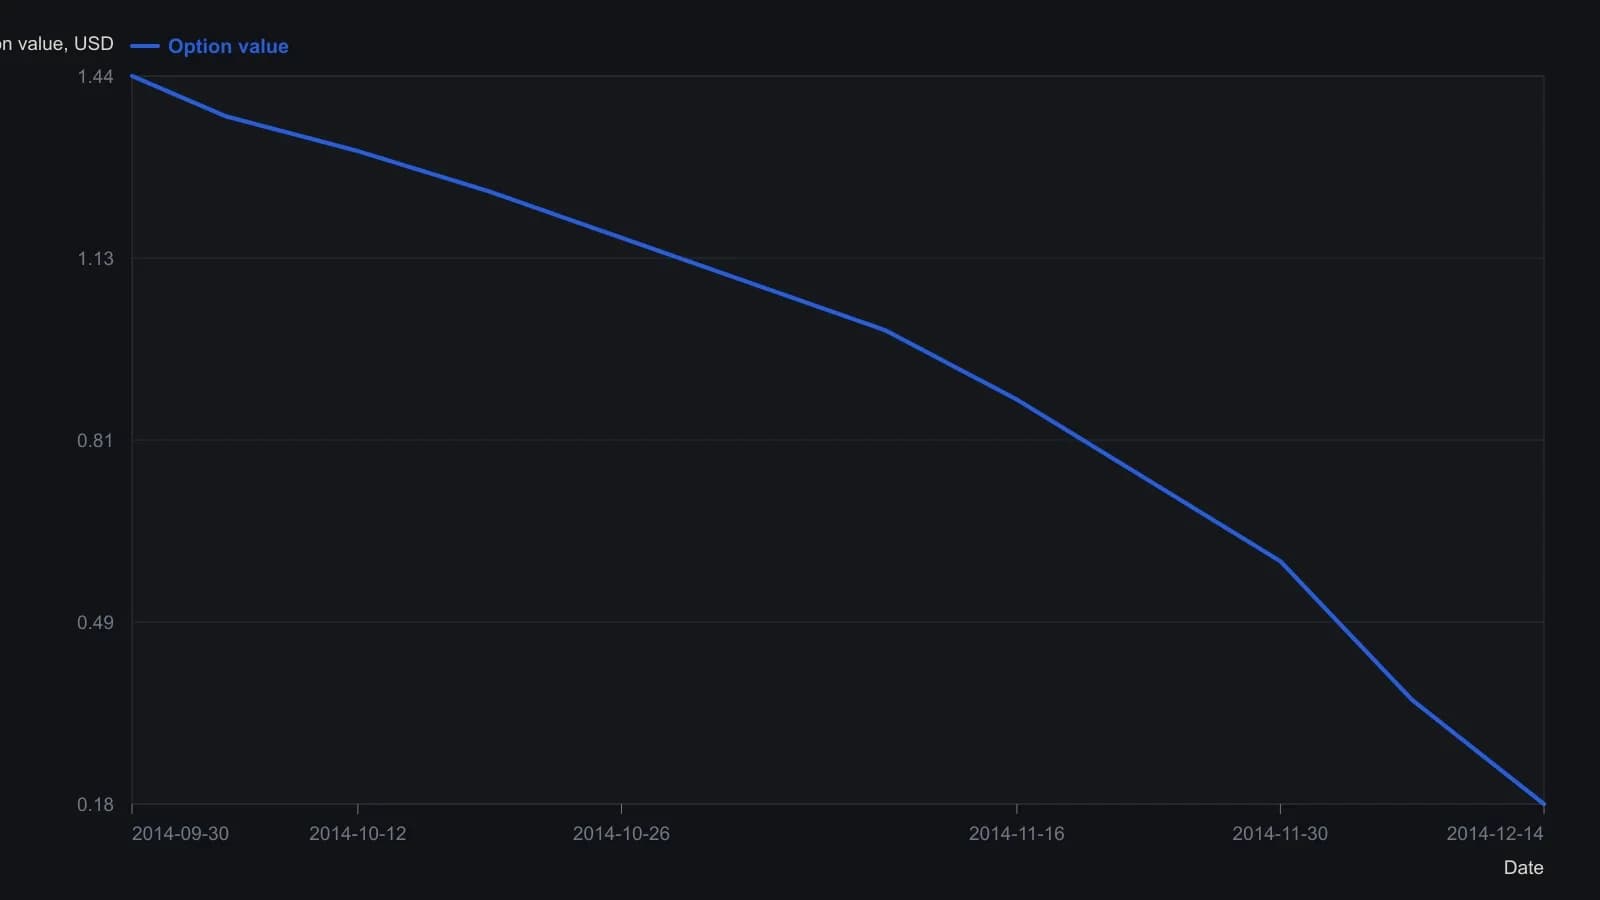
Платформа держит базовый актив на уровне 33.75 доллара и подразумеваемую волатильность на уровне 31.09 процента, поэтому траектория — это модель при неизменных споте и волатильности, а не живая переоценка по рынку. Экспирация — 20 December 2014.
Все разборы дорожки · 23 разбора
- 1982Хеджи, управляемые по базису, и субституты связанных рынков
- 1990Опционы как страховка, пока процесс не завершён
- 1996Ценово-взвешенный технологический индекс как хедж и прокси сектора
- 2002Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
- 2004Биржевые фьючерсы на волатильность как хедж волатильности портфеля
- 2006Индивидуальные товарные хеджи для портфелей облигаций и акций
- 2007Использование капитала для овернайт-пар и хедж-слоёв
- 2007Аукционы открытия, лимитные конверты и овернайт-хеджи
- 2008Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
- 2010Фьючерсы на золото после крупного отката: кластерный риск и тайминг хеджа
- 2011Частичные товарные хеджи, сезонное время и опционный доход
- 2011Акции, привязанные к сырью, — это обёртка, performance-bond и задача проектирования хеджа
- 2012Хеджирование открытого бычьего вертикального спреда
- 2012Постройте книгу правил хеджа на две и на три пары
- 2014Стресс-пары акции и SPY со ступенчатым индексным хеджем
- 2015Годовые покрытые коллы at-the-money на дивидендную корзину
- 2015Парный хедж, чтобы удержать рабочую идею сквозь шум
- 2015Неиспользованный хедж парного актива после входа в пару, квалифицированного ATR
- 2016Непрерывные индексные хеджи не проходят годовой тест издержек
- 2016Оверлей VIX как три наложенных ограничения
- 2018Индексный оверлей позднего цикла для сохранения дивидендов по акциям
- 2019Рассматривайте хедж на медвежьем рынке как переключение режима
- 2019Хеджированные пары как выплаты теории игр