2008выпуск C071-2
Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
Используйте одну стресс-неделю на рынке акций, чтобы отсеять фольклорные офсеты, которые двигались не в ту сторону, затем ранжируйте тех же кандидатов на датированных окнах просадки по единому правилу удержания. Рассматривайте указанный инструмент доступа как выбор реализации после этого теста, а не как доказательство того, что хедж работает.
- Снимок стресс-недели может фальсифицировать фольклорный хедж, если предполагаемый офсет падает вместе с акциями, а не против них.
- Кандидатов, прошедших этот снимок, следует оценивать на одних и тех же заранее заданных окнах просадки по единому правилу удержания.
- Устойчивость офсета — это доля тех окон, в которых кандидат рос, пока акции падали, а не наличие инструмента доступа.
- В выборке из шести окон только швейцарский франк рос в каждой просадке акций; иена, золото, длинные Treasuries и перечисленные акции — нет.
Два гейта для отбора хеджа
Отбор хеджа можно преподавать как двухгейтовую процедуру. Первый гейт — снимок стресс-недели: одно крупное падение акций, по которому смотрят одновременные движения валют, облигаций, металлов и защитных акций. Второй гейт ранжирует тот же набор кандидатов на датированных окнах просадки акций по единому правилу удержания.
Фольклорный хедж — это широко повторяемый офсет, например золото, защитные сектора или смешанная валютная корзина, который рассматривают как гипотезу, пока панель не подтвердит или не отвергнет её. Инструмент доступа — это инструмент, которым удерживают межрыночный офсет. Его отделяют от того, двигался ли этот офсет исторически в нужную сторону.
Архив фиксирует снимок January 2008 и последующую оценку тех же кандидатов. Сам по себе он не называет эти шаги двумя гейтами.
Снимок стресс-недели
На неделе, завершившейся 18 January 2008, крупный индекс акций США показал сильное падение, и золото тоже снизилось, поэтому длинная позиция по золоту не компенсировала убыток по акциям за эту неделю.
На той же неделе японская иена и контракты на US 10-year и 30-year Treasury выросли, а золото и перечисленные бумаги сектора товаров повседневного спроса и коммунального сектора упали. Бумаги сектора товаров повседневного спроса и коммунального сектора в недельной панели снижались вместе с акциями, поэтому эти секторальные прокси не сработали как хедж в том эпизоде.
После того как эта неделя не подтвердила несколько распространённых историй о хедже, тот же набор кандидатов оценили на шести просадках рынка акций США, начиная с 1987.
Панель окон просадки
Окно просадки — это датированный интервал от пика до дна рынка акций, используемый как общий период удержания для каждого кандидата в хедж. Шесть окон охватывали периоды с 25 August по 20 October 1987, с 17 July по 11 October 1990, с 31 January по 4 April 1994, с 20 July по 1 September 1998, с 14 January 2000 по 10 October 2002 и с 27 October 2007 по 22 January 2008.
Единое правило удержания открывало каждого кандидата на сессии после предпросадочного максимума индекса акций и закрывало на сессии после минимума просадки индекса. Тайминга внутри окна не было.
Устойчивость офсета на шести окнах
Устойчивость офсета — это доля заранее заданных окон просадки, в которых кандидат рос, пока акции падали. В этой выборке из шести эпизодов швейцарский франк был единственным кандидатом, который рос в каждом окне просадки акций. Иена, золото и длинные Treasuries росли в некоторых окнах, но не во всех.
Отдельные акции в панели были неустойчивыми офсетами. Только две бумаги были положительными в половине окон, а остальные акции были нетто-отрицательными на протяжении коррекций.
Инструмент доступа идёт последним
Листинговый валютный биржевой фонд швейцарского франка был отмечен как альтернатива по структуре счёта валютному споту или валютным фьючерсам. Правило тайминга, когда удерживать хедж, не задавалось.
Доходности хедж-кандидатов на шести просадках Dow
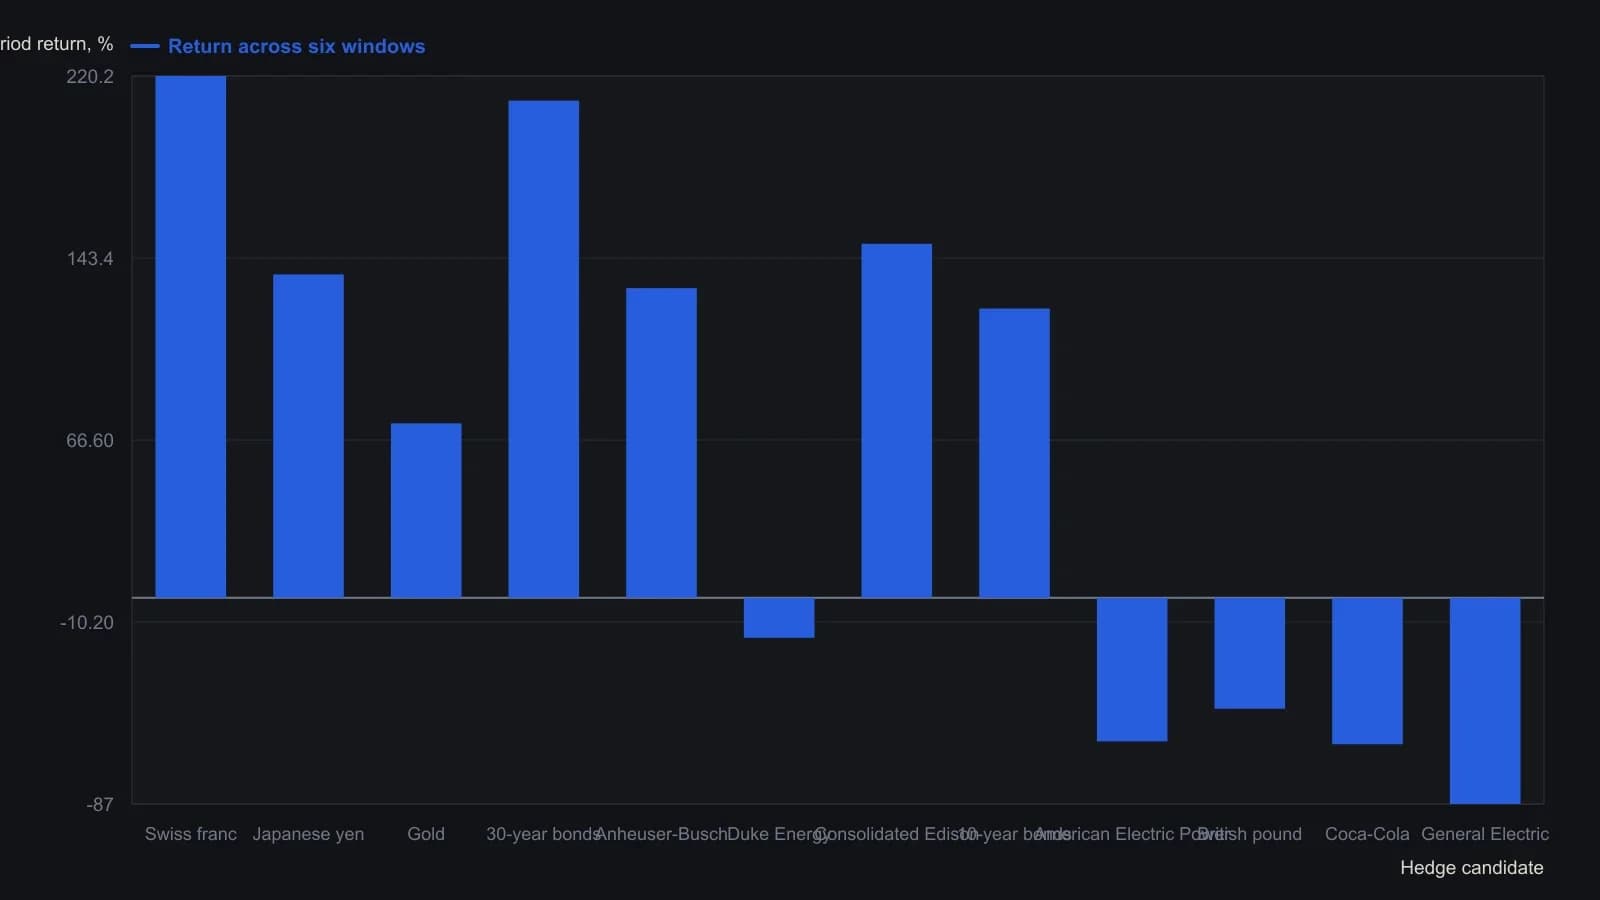
Каждую бумагу покупали на следующий день после предкоррекционного максимума DJIA и продавали на следующий день после минимума DJIA. Окна: 25 Aug–20 Oct 1987; 17 Jul–11 Oct 1990; 31 Jan–4 Apr 1994; 20 Jul–1 Sep 1998; 14 Jan 2000–10 Oct 2002; 27 Oct 2007–22 Jan 2008.
Все разборы дорожки · 23 разбора
- 1982Хеджи, управляемые по базису, и субституты связанных рынков
- 1990Опционы как страховка, пока процесс не завершён
- 1996Ценово-взвешенный технологический индекс как хедж и прокси сектора
- 2002Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
- 2004Биржевые фьючерсы на волатильность как хедж волатильности портфеля
- 2006Индивидуальные товарные хеджи для портфелей облигаций и акций
- 2007Использование капитала для овернайт-пар и хедж-слоёв
- 2007Аукционы открытия, лимитные конверты и овернайт-хеджи
- 2008Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
- 2010Фьючерсы на золото после крупного отката: кластерный риск и тайминг хеджа
- 2011Частичные товарные хеджи, сезонное время и опционный доход
- 2011Акции, привязанные к сырью, — это обёртка, performance-bond и задача проектирования хеджа
- 2012Хеджирование открытого бычьего вертикального спреда
- 2012Постройте книгу правил хеджа на две и на три пары
- 2014Стресс-пары акции и SPY со ступенчатым индексным хеджем
- 2015Годовые покрытые коллы at-the-money на дивидендную корзину
- 2015Парный хедж, чтобы удержать рабочую идею сквозь шум
- 2015Неиспользованный хедж парного актива после входа в пару, квалифицированного ATR
- 2016Непрерывные индексные хеджи не проходят годовой тест издержек
- 2016Оверлей VIX как три наложенных ограничения
- 2018Индексный оверлей позднего цикла для сохранения дивидендов по акциям
- 2019Рассматривайте хедж на медвежьем рынке как переключение режима
- 2019Хеджированные пары как выплаты теории игр