2019выпуск C0128-31
Рассматривайте хедж на медвежьем рынке как переключение режима
Архив представлял инверсные ETF как способ выразить короткую рыночную позицию только через лонг — но лишь после того, как рыночный режим стал защитным. Из-за ежедневного компаундирования эти фонды становились стратегией хеджирования с выбором момента, а не постоянным шортом.
- Назовите рыночный режим до того, как ставить хедж через инверсный фонд.
- Инверсный ETF создан, чтобы отслеживать противоположное движение индекса за один день, а не зеркалить многодневное снижение.
- Стратегии хеджирования нужны правила входа, выхода и воздержания. Бычий режим рассматривался как причина оставаться в стороне.
- Простые инверсные индексные фонды и плечевые медвежьи продукты — разные инструменты, потому что оба ежедневно переустанавливаются.
Классифицируйте режим до хеджа
Архив описывал длительный рост основных индексов как бычий тренд и затем ставил вопрос, когда короткая рыночная позиция уместна в портфеле. Коррекция и медвежий рынок определялись как разные состояния рыночного режима. Инверсные ETF рассматривались как лонговый прокси индекса для этой короткой позиции, в том числе на счетах, где короткие продажи не разрешены.
Редакторское прочтение: TradersWeek рассматривает этот случай как последовательность. Сначала классифицируйте рыночный режим. Только затем применяйте стратегию хеджирования, которая может входить, выходить или воздерживаться. Постоянный шорт — это не такая последовательность.
Инверсный фонд — это однодневный прокси индекса
Первые инверсные фонды были созданы так, чтобы двигаться противоположно своим бенчмаркам за один день, а не на многодневном удержании. Такая конструкция позволяла лонговой позиции замещать короткую продажу индекса. Архив представлял эти продукты как прокси индекса для защитной книги, а не как общую замену шортам.
Ежедневное компаундирование — это проблема горизонта удержания
Из-за ежедневного компаундирования многодневный результат может отличаться от простого зеркала траектории индекса. Архив использовал крупное окно медвежьего рынка, чтобы показать: инверсные фонды на бенчмарках large-cap, промышленных и Nasdaq не давали зеркала этих индексов один к одному.
Доходность обратных ETF против S&P 500 на бычьем рынке 2009–2018
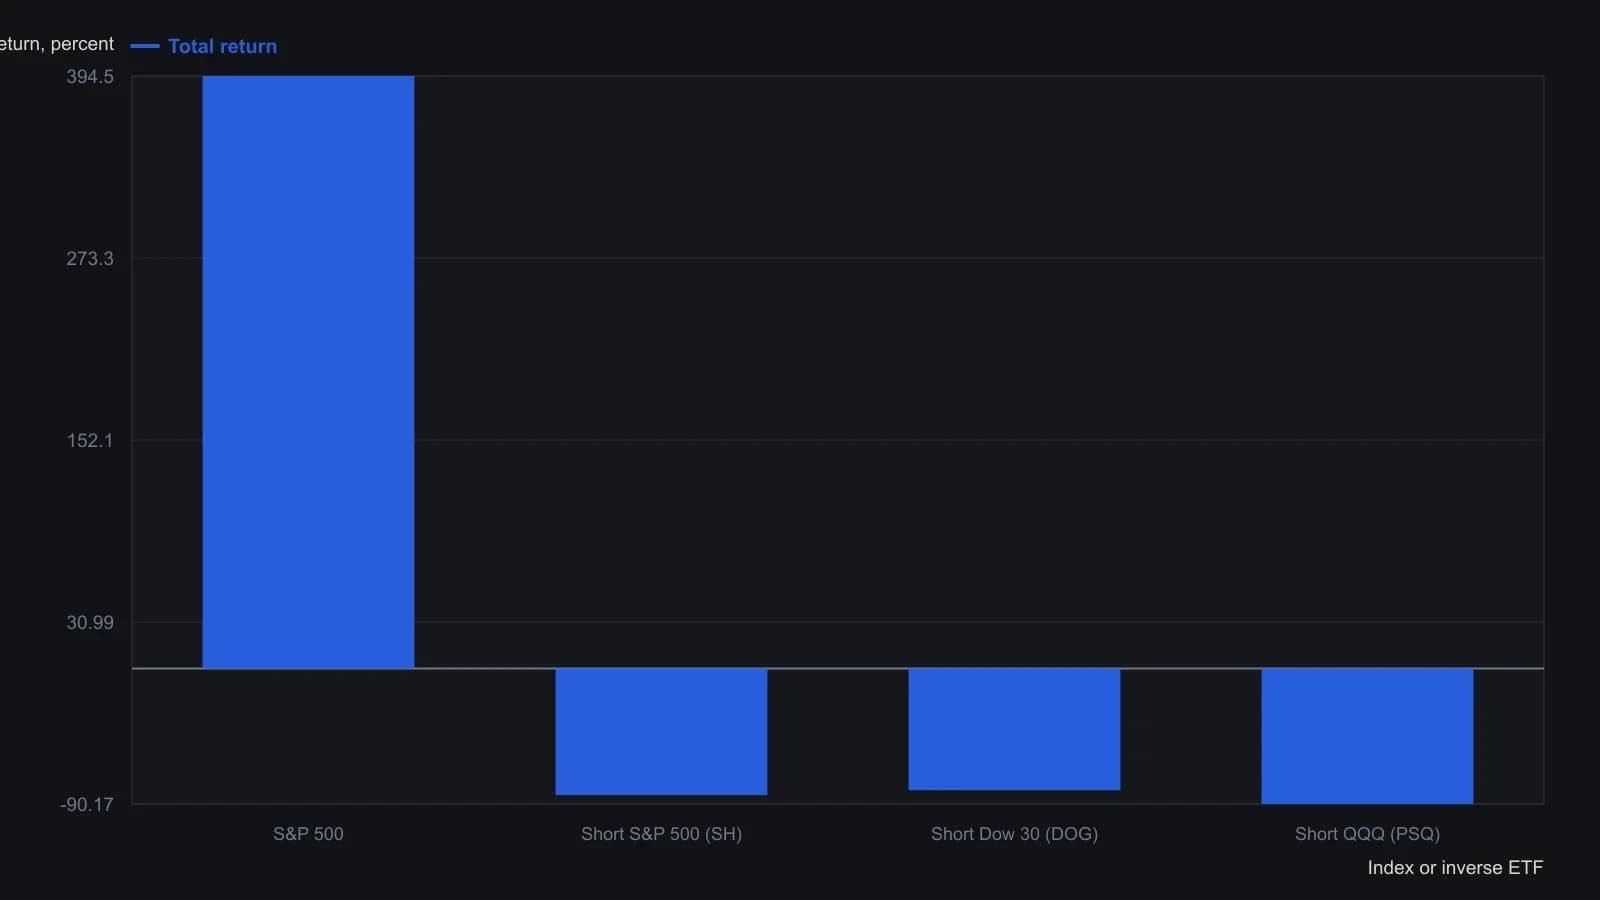
Значения — подписанные итоги столбцов на сравнительном графике StockCharts, а не высоты, оценённые по шкале. Обратные фонды ежедневно ребалансируются, поэтому многолетние результаты — не простое зеркальное отражение индекса. Отдельная цифра статьи в 315 процентов по S&P использует отсечку October 2018 и исключает дивиденды.
Переключитесь с наступления на защиту
Архив считал использование инверсных фондов по принципу «купи и держи» на бычьем рынке непригодным. Стратегия хеджирования в этом случае была переключением режима. Недельные или месячные технические инструменты, такие как скользящие средние, MACD и RSI, использовались, чтобы отметить смену наступления на защиту. Месячный график Nasdaq приводился как один из способов получать сигналы на продажу около глубоких исторических падений.
Редакторское прочтение: сигнал на продажу — это классифицированная смена рыночного режима, которая включает правила по инверсному фонду. Это не утверждение о следующем тике.
Анти-бета — другая защитная книга
Альтернативный хедж, обсуждавшийся в архиве, — ежемесячно ребалансируемый рыночно-нейтральный анти-бета фонд. Такая конструкция держит бумаги с низкой бетой в лонге и бумаги с высокой бетой в шорте и не была доступна во время более раннего медвежьего рынка. Более поздние короткие окна использовались только для сравнения с простым инверсным индексным фондом.
Простые инверсные фонды — это не плечевые медвежьи продукты
Архив отделял простые инверсные индексные фонды от плечевых медвежьих продуктов, которые тоже ежедневно переустанавливаются. Он предупреждал, что компаундирование может сильно отклонить результат от задуманного дневного множителя, если рынок идет против позиции.
Редакторское прочтение: оба типа продуктов остаются однодневными инструментами. Ни один из них не является многонедельным прогнозом индекса.
Все разборы дорожки · 23 разбора
- 1982Хеджи, управляемые по базису, и субституты связанных рынков
- 1990Опционы как страховка, пока процесс не завершён
- 1996Ценово-взвешенный технологический индекс как хедж и прокси сектора
- 2002Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
- 2004Биржевые фьючерсы на волатильность как хедж волатильности портфеля
- 2006Индивидуальные товарные хеджи для портфелей облигаций и акций
- 2007Использование капитала для овернайт-пар и хедж-слоёв
- 2007Аукционы открытия, лимитные конверты и овернайт-хеджи
- 2008Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
- 2010Фьючерсы на золото после крупного отката: кластерный риск и тайминг хеджа
- 2011Частичные товарные хеджи, сезонное время и опционный доход
- 2011Акции, привязанные к сырью, — это обёртка, performance-bond и задача проектирования хеджа
- 2012Хеджирование открытого бычьего вертикального спреда
- 2012Постройте книгу правил хеджа на две и на три пары
- 2014Стресс-пары акции и SPY со ступенчатым индексным хеджем
- 2015Годовые покрытые коллы at-the-money на дивидендную корзину
- 2015Парный хедж, чтобы удержать рабочую идею сквозь шум
- 2015Неиспользованный хедж парного актива после входа в пару, квалифицированного ATR
- 2016Непрерывные индексные хеджи не проходят годовой тест издержек
- 2016Оверлей VIX как три наложенных ограничения
- 2018Индексный оверлей позднего цикла для сохранения дивидендов по акциям
- 2019Рассматривайте хедж на медвежьем рынке как переключение режима
- 2019Хеджированные пары как выплаты теории игр