2006выпуск C021-4
Индивидуальные товарные хеджи для портфелей облигаций и акций
Хедж-рукав считается эффективным только тогда, когда оверлей имеет inverse-relationship с защищаемой книгой. Архив задаёт размер этого оверлея от дохода, сохраняет ядро позиций нетронутым и сочетает товарные и долларовые контракты против названного шока.
- hedge-sleeve считается эффективным только тогда, когда рынок оверлея имеет inverse-relationship с основным активом.
- Задавайте размер оверлея от доли дохода, а не от основной суммы, чтобы ядро книги могло остаться нетронутым.
- Подбирайте противоположный режим: товарные коллы и долларовый пут при более слабом долларе и инфляции либо товарные путы и долларовый колл при более сильном долларе и в дезинфляционной, рецессионной среде.
- Используйте опционы вне денег как catastrophe-insurance и держите margin-call-reserve, если оверлей представляет собой биржевую dollar-commodity-pair.
Хедж-рукав работает только при обратном рынке
Хедж-рукав считается эффективным только тогда, когда рынок оверлея имеет обратную связь с защищаемым основным активом. В этой статье таким тестом служит inverse-relationship: ценовая картина, в которой один рынок склонен падать, когда другой растёт; здесь она используется как проверка того, может ли оверлей застраховать основную позицию.
Сам рукав — это hedge-sleeve: небольшой, отдельно спроектированный набор товарных или валютных позиций, призванный защитить облигационную или долевую книгу от названного шока. Более долгосрочная позиция — это passive-commodity-overlay, который держат ради аллокации и снижения риска, а не ради частой торговли.
Графическое сравнение долларовых и товарных фьючерсов
Графическое сравнение фьючерсного контракта на индекс доллара США с хлопком, сахаром, сырой нефтью и золотом представлено как демонстрация явной обратной связи.
Индекс доллара США и хлопок, 1995–2004
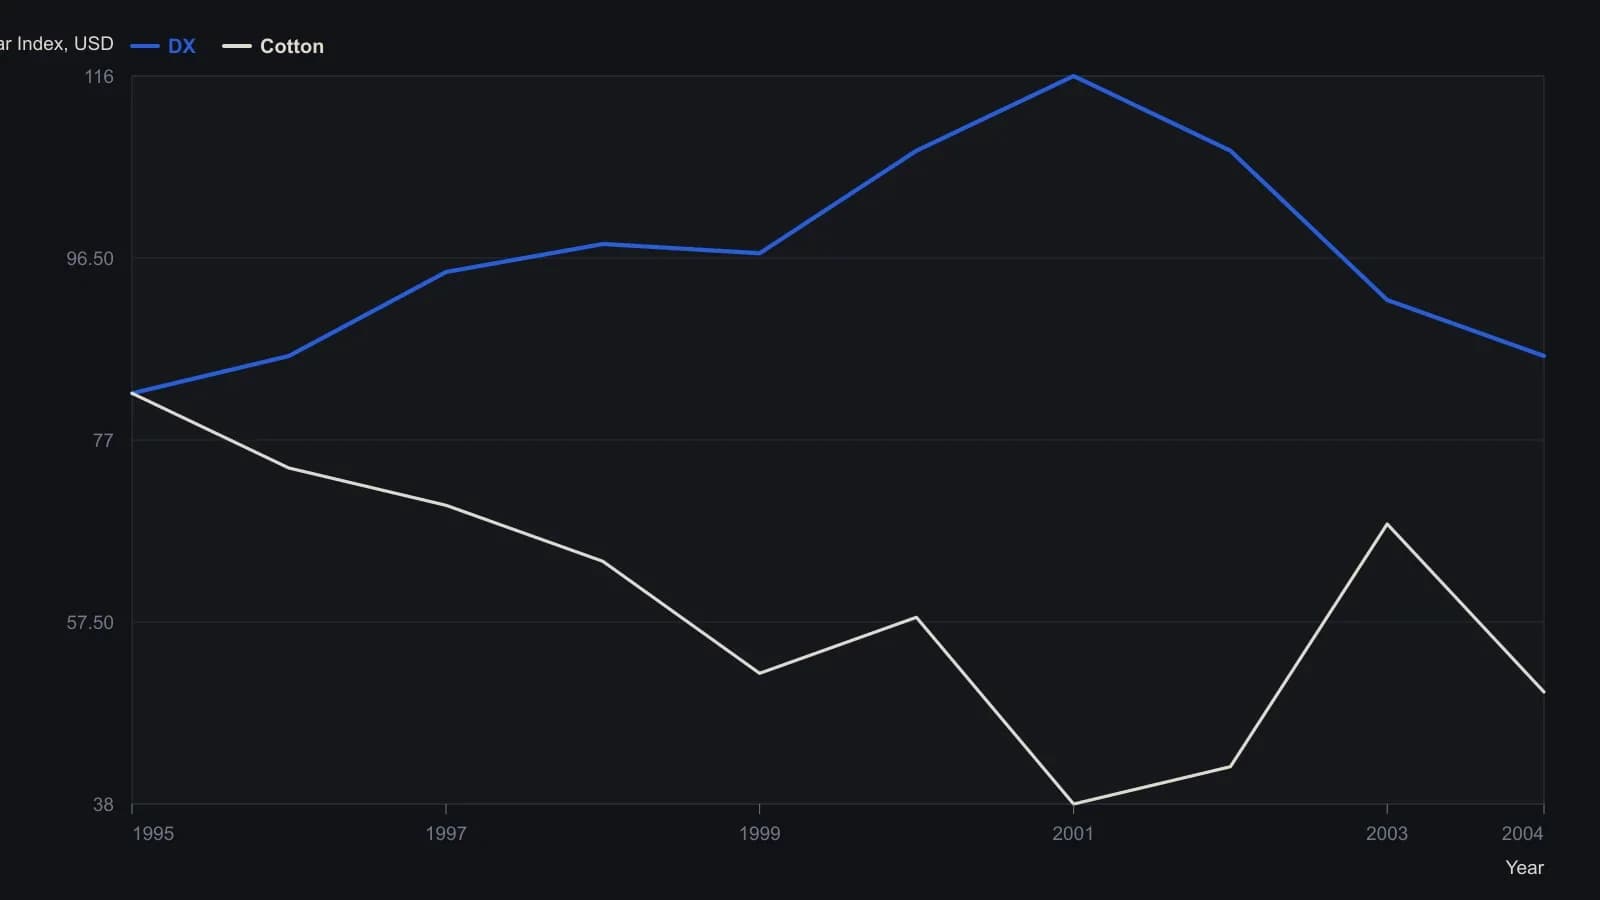
Приблизительные годовые значения, снятые с растра; две оси не взаимозаменяемы, поэтому каждый ряд остаётся в своих опубликованных единицах.
Оверлей муниципальных облигаций, финансируемый из дохода
Проработанный пример с муниципальными облигациями использует книгу на $1,000,000, которая генерирует $50,000 в год, и рассматривает размещение 10% этого дохода в товарные коллы плюс долларовый пут.
Этот облигационный оверлей описан как защита от более слабого доллара и резкого роста инфляции с использованием контрактов, в которых нет процентной и долевой составляющих.
Оверлей large-cap, финансируемый из дохода
Проработанный пример с large-cap использует книгу на $1,000,000, которая генерирует $20,000 в год, и рассматривает размещение 10% этого дохода в товарные путы плюс долларовый колл.
Этот долевой оверлей описан как защита от более сильного доллара, которое ослабило бы конкурентоспособность США, и от дезинфляционной, рецессионной среды.
Опционы вне денег как страхование от катастрофы
Опционы вне денег рассматриваются главным образом как страхование от катастрофы, чья эпизодическая выплата может снизить чистую стоимость покрытия. Редакция: такая рамка — это catastrophe-insurance, то есть глубоко вне денег опционы, купленные так, чтобы редкое резкое движение могло дать выплату, а обычные затраты оставались ограниченными.
Контролируемый опционами номинал в одном проработанном рукаве указан примерно как $472,812.20 при затратах $5,087.
Двухконтрактная пара доллар–товар
Двухконтрактный оверлей шортит фьючерсы на индекс доллара и держит фьючерсы на индекс Reuters Jeffries CRB, чтобы пару можно было использовать против падения доллара. Редакция: это dollar-commodity-pair, двухногая конструкция, которая шортит контракт на индекс доллара и держит контракт на широкий товарный индекс, чтобы более слабый доллар или всплеск товарных цен могли компенсировать ущерб долларового портфеля.
При DX около 88 стоимостью $88,000 и CR около 312 стоимостью $62,400 внесение менее $2,000 маржи на контракт представлено как вероятный повод для маржин-коллов, поэтому масштабом для этой фьючерсной пары взята книга ценных бумаг на $1,000,000. Редакция: держите margin-call-reserve, то есть денежные средства или неиспользованную покупательную способность, отложенные потому, что биржевые индексные фьючерсы могут потребовать дополнительных средств при переоценке по рынку.
Все разборы дорожки · 23 разбора
- 1982Хеджи, управляемые по базису, и субституты связанных рынков
- 1990Опционы как страховка, пока процесс не завершён
- 1996Ценово-взвешенный технологический индекс как хедж и прокси сектора
- 2002Фьючерсы на отдельные акции как оверлей по месяцу, марже и хеджу
- 2004Биржевые фьючерсы на волатильность как хедж волатильности портфеля
- 2006Индивидуальные товарные хеджи для портфелей облигаций и акций
- 2007Использование капитала для овернайт-пар и хедж-слоёв
- 2007Аукционы открытия, лимитные конверты и овернайт-хеджи
- 2008Двухгейтовый межрыночный тест хеджей на медвежьем рынке акций
- 2010Фьючерсы на золото после крупного отката: кластерный риск и тайминг хеджа
- 2011Частичные товарные хеджи, сезонное время и опционный доход
- 2011Акции, привязанные к сырью, — это обёртка, performance-bond и задача проектирования хеджа
- 2012Хеджирование открытого бычьего вертикального спреда
- 2012Постройте книгу правил хеджа на две и на три пары
- 2014Стресс-пары акции и SPY со ступенчатым индексным хеджем
- 2015Годовые покрытые коллы at-the-money на дивидендную корзину
- 2015Парный хедж, чтобы удержать рабочую идею сквозь шум
- 2015Неиспользованный хедж парного актива после входа в пару, квалифицированного ATR
- 2016Непрерывные индексные хеджи не проходят годовой тест издержек
- 2016Оверлей VIX как три наложенных ограничения
- 2018Индексный оверлей позднего цикла для сохранения дивидендов по акциям
- 2019Рассматривайте хедж на медвежьем рынке как переключение режима
- 2019Хеджированные пары как выплаты теории игр