1998выпуск C121-3
Когда более спокойная доходность теряет преимущество выживания
При допущении 50-50 по выигрышам более спокойный поток финишировал впереди почти в каждом прогоне. Парная оценка траекторий затем находит смоделированный хит-рейт, при котором лимит просадки и фильтр риска разорения перестают предпочитать более спокойную траекторию.
- В заданной модели волатильность доходности — это разброс результатов сделок, а более широкий разброс трактуется как более высокая волатильность.
- При допущении 50-50 по выигрышам более спокойный поток финишировал впереди почти в каждом прогоне, а поток с половинной волатильностью финишировал впереди примерно в 70-80 процентах сопоставленных последовательностей при прочих равных условиях.
- После того как вероятность выигрыша отошла от равных шансов, поток с половинной волатильностью в целом оставался впереди только при смоделированном винрейте 56 процентов или ниже; потоки шли вничью около 56 процентов, а более шумный поток чаще финишировал впереди при 57 процентах или выше.
- Графики эквити парных последовательностей показали, что более шумная траектория достигает более крупных выигрышей, но быстрее исчерпывает капитал, поэтому ограничение размера убытка трактуется как рабочий контроль.
Эта архивная заметка восстанавливает парное сравнение более спокойных и более шумных последовательностей доходности сделок. Редакторское прочтение: трактуйте более спокойный поток как фильтр выживания, который остается доминирующим только вблизи случая, затем найдите точку безразличия по хит-рейту, при которой лимит просадки и фильтр риска разорения перестают предпочитать более спокойную траекторию.
Асимметрия восстановления и ограничение убытка
В заданной модели волатильность доходности — это разброс результатов сделок. Более широкий разброс трактуется как более высокая волатильность. Асимметрия восстановления — это дополнительный процентный прирост, необходимый, чтобы восстановить эквити после убытка того же номинального размера, что и исходный целевой рост.
Движение от 100 единиц к 120 — это рост на 20 процентов, но первый убыток в 20 процентов оставляет 80 единиц и затем требует роста на 50 процентов, чтобы достичь 120. Лимит просадки — это заранее заданное до сделки ограничение размера убытка, чтобы один неблагоприятный результат не вынуждал к такому непропорциональному восстановлению лишь ради возврата к прежней цели.
Парные последовательности вблизи равных шансов
Симуляция Монте-Карло в этом рабочем процессе — это повторные случайные выборки парных последовательностей доходности сделок, которые используются, чтобы сравнить более спокойную траекторию эквити с более шумной при выбранной вероятности выигрыша.
При допущении 50-50 по выигрышам более спокойный поток финишировал впереди почти в каждом прогоне. При прочих равных условиях поток с половиной волатильности своей пары финишировал впереди примерно в 70-80 процентах сопоставленных последовательностей.
Где более спокойный поток теряет преимущество
После сдвига вероятности выигрыша от равных шансов поток с половинной волатильностью в целом обыгрывал более шумный поток только пока смоделированный винрейт оставался на уровне 56 процентов или ниже. Вблизи винрейта 56 процентов два потока шли вничью. При 57 процентах или выше чаще впереди финишировал более шумный поток.
Это пересечение и есть точка безразличия по хит-рейту: смоделированный процент выигрышей, при котором более спокойный и более шумный потоки финишируют впереди одинаково часто. Установка более спокойного потока на 75 процентов волатильности более шумного сдвинула точку безразличия по винрейту лишь с 56 процентов до 57 процентов, так что в той симуляции хит-рейт перевесил волатильность.
Доля прогонов, в которых более спокойный поток опережает более шумный
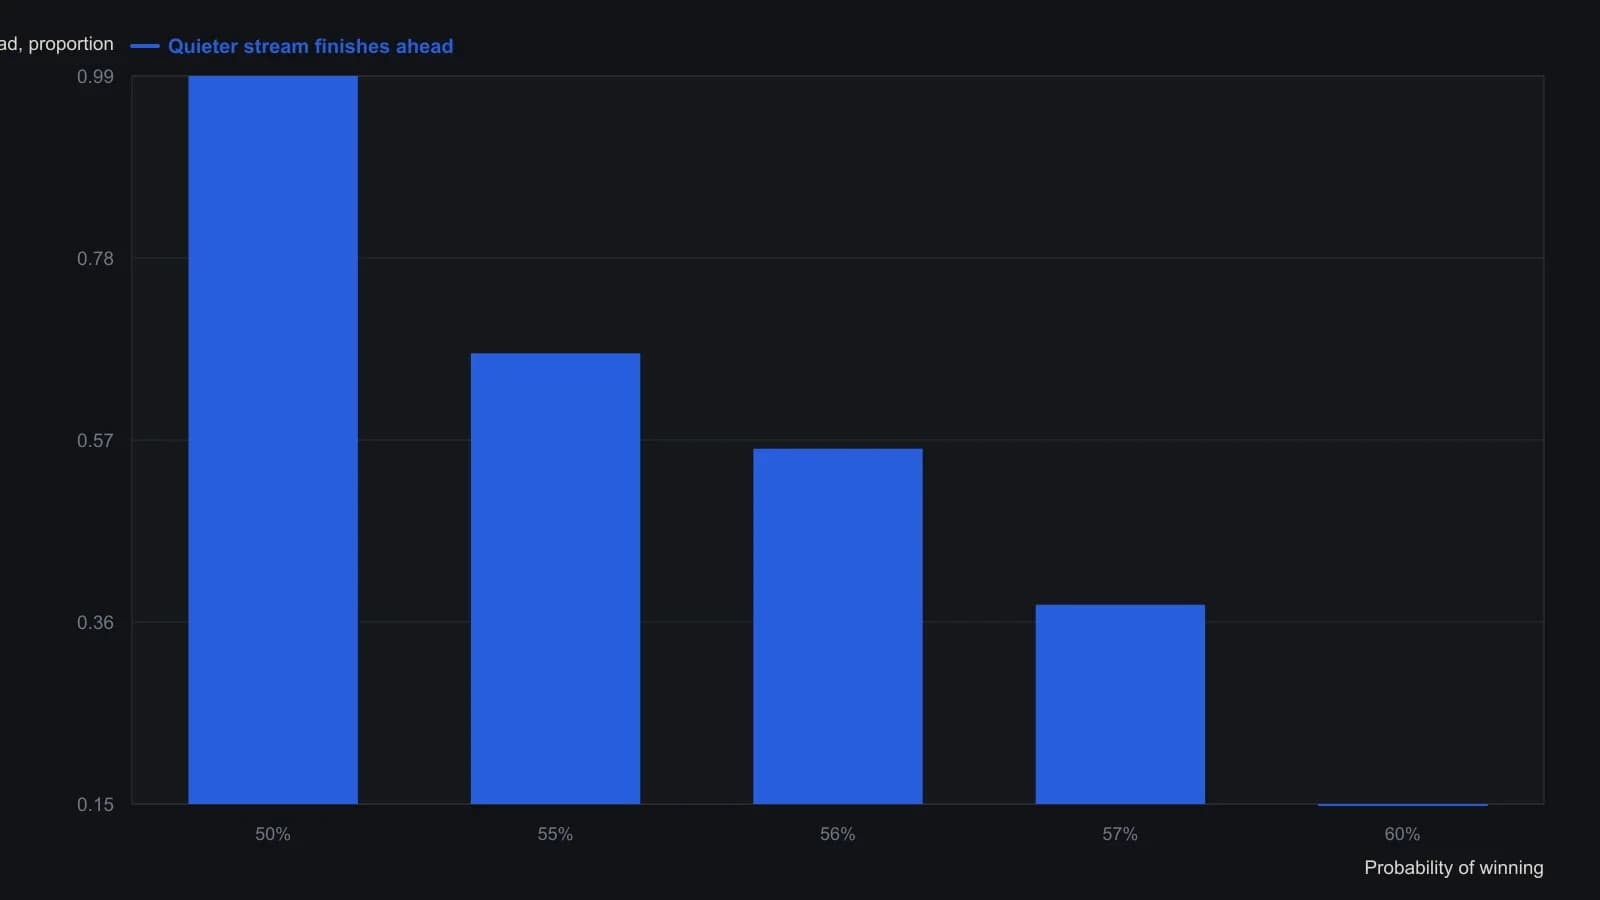
Каждый маркер — диапазон максимум–минимум повторных прогонов рабочего листа, среднее показано засечкой; в источнике сопоставлялись поток с половинной волатильностью и более шумный поток, и отдельно указано, что шаг по оси X неравномерный.
Риск разорения на более шумной траектории
Риск разорения — это вероятность того, что более шумная траектория эквити быстрее исчерпывает капитал, даже если она также может давать более крупные выигрыши. Графики эквити парных последовательностей показали, что более шумная траектория достигает более крупных выигрышей, но быстрее исчерпывает капитал, поэтому ограничение размера убытка трактуется как рабочий контроль.
Как рабочий лист перестроил сравнение
Рабочий лист строит сравнение, задавая вероятность выигрыша в стороне от 0.5, расширяя столбцы периодов и перерисовывая обе линии эквити после каждого пересчета.
Все разборы дорожки · 24 разбора
- 1985Вероятность принудительного закрытия по месячному преимуществу и плечу
- 1986Построение фильтра риска до входа на сетках price-ratio-grid
- 1991Подтягивайте пол остановки и поэтапно наращивайте экспозицию относительно кэша
- 1992Определение размера капитала по ухудшенным записям и волатильности
- 1992Фильтр размера по математическому ожиданию и разорению
- 1995Риск разорения как фильтр позиции до входа
- 1995Фильтруйте плечо по вероятностям убытков в последовательности
- 1996Оценка трек-рекордов по просадке, математическому ожиданию и разорению
- 1998Когда более спокойная доходность теряет преимущество выживания
- 1999Реакция на убыток против заранее зафиксированного торгового процесса
- 1999Повторно авторизуйте фильтры разорения и просадки после прибыльной серии
- 2000Проданная премия, выживаемость и границы разорения
- 2001Риск просадки Монте-Карло и Volatility position sizing
- 2001Бдительность — это фильтр размера, а не настроение
- 2002Постоянный процентный лимит риска сильнее высокого винрейта
- 2010Risk of ruin при фракционном и резервном беттинге
- 2014Payout identity, expectancy и path-dependent ruin
- 2015Разнесение имён не заменяет границу разорения
- 2015Престижные ярлыки против одной проверяемой торговой процедуры
- 2015Экраны качества закрытых сделок перед масштабированием риска
- 2019Подбирайте размер мини-фьючерсов по просадке и остатку маржи
- 2019Стартовый размер счёта как фильтр выживаемости
- 2019Разорение до входа и ограничения по волатильности для коротких опционов
- 2020Принудительная маржа, стоп-лосс и риск разорения в 2020