2019выпуск C1027
Стартовый размер счёта как фильтр выживаемости
Стартовый размер счёта — это денежные средства, выделенные до первой реальной заявки. Архивный процесс выбирает его по собственному профилю просадки и разорения стратегии, а не по начальной марже. Редакционная позиция: рассматривать этот выбор как предторговый фильтр выживаемости, чтобы последующая просадка и растущий риск разорения оставались внутри границы, заданной самой стратегией.
- Биржевая начальная маржа и её простые кратные — слабая основа для стартового размера счёта, потому что она задаётся для допуска на площадку и самозащиты площадки, а не под рисковые характеристики стратегии.
- Нижняя граница по лимиту просадки опирается на собственную историю стратегии: масштабировать максимальную просадку бэктеста множителем просадки от 1.5 до 3, затем добавить требуемую маржу.
- Даже такой увеличенный исторический пик всё равно оставляет разрыв, потому что последующая худшая просадка, как ожидается, превысит снижение в бэктесте.
- Ресэмплинг закрытых сделок методом Монте-Карло может породить тысячи траекторий капитала и показывает, что риск разорения резко растёт по мере уменьшения стартового размера счёта.
Стартовый размер счёта — это денежные средства, выделенные до первой реальной заявки. В архивном процессе эти средства выбираются по собственному профилю просадки и разорения стратегии, а не по минимуму площадки.
Почему начальная маржа — плохое правило размера
Начальная маржа — это установленный площадкой депозит, необходимый для удержания контракта. Она измеряет блокировку капитала, а не траекторию убытков стратегии. Требования биржи к начальной марже и простые кратные этих требований — слабая основа для стартового размера счёта, потому что они задаются для допуска на площадку и самозащиты площадки и не привязаны к рисковым характеристикам конкретной стратегии.
В иллюстративном случае с фьючерсами на золото начальная маржа 4950, или троекратная величина 14850, представлена как неадекватное правило размера счёта.
Нижняя граница по лимиту просадки из истории стратегии
Лимит просадки — это граница убытка относительно капитала, расстояния стопа, волатильности и экспозиции, заданная так, чтобы полоса убытков не вынуждала к незапланированному выходу. Подход через лимит просадки опирается на собственную историю стратегии и принимает максимальную просадку бэктеста плюс требуемую маржу за нижнюю границу стартового капитала.
Поскольку последующая худшая просадка, как ожидается, превысит пик бэктеста, этот исторический максимум масштабируется множителем просадки от 1.5 до 3, прежде чем его добавляют к марже. Множитель просадки — консервативный коэффициент, применяемый к крупнейшему историческому снижению капитала, чтобы последующие убытки могли превысить пик бэктеста.
В разобранном примере историческая максимальная просадка 10000 означает увеличенный буфер от 15000 до 30000 плюс начальная маржа при применении множителя от 1.5 до 3.
Как стартовый размер меняет риск разорения
Опора на пиковую просадку бэктеста всё равно оставляет разрыв, потому что прошлое снижение может не отражать последующие убытки.
Риск разорения — это вероятность того, что капитал опустится так низко, что стратегия не сможет продолжаться. Он используется как фильтр размера счёта и экспозиции до входа и пока позиция открыта.
Симуляция Монте-Карло — это повторный случайный ресэмплинг исторических сделок стратегии, чтобы построить множество траекторий капитала и сравнить, как стартовый капитал меняет исходы разорения. Ресэмплинг закрытых сделок системы может породить тысячи альтернативных кривых капитала и показать, как риск разорения меняется со стартовым размером счёта. В этой симуляционной картине риск разорения резко растёт по мере уменьшения стартового счёта.
Смоделированный риск разорения при десяти размерах стартового счёта
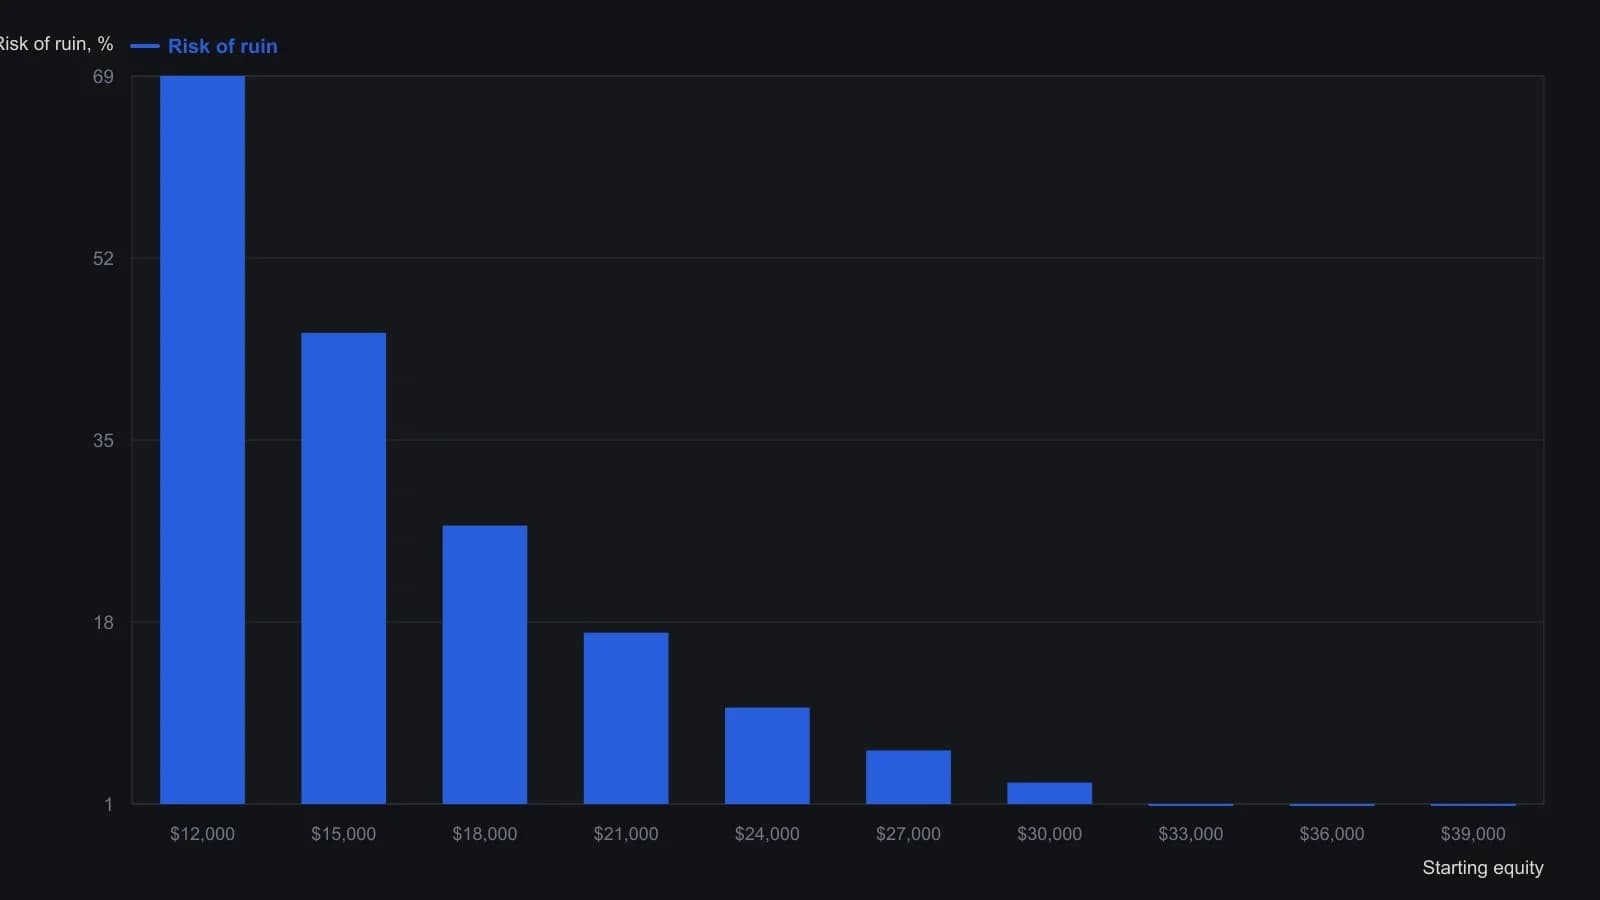
Источник построил столбцы, формируя тысячи перемешанных траекторий капитала повторной выборкой исторических сделок системы. Список сделок, порог разорения и число траекторий он не публиковал.
Все разборы дорожки · 24 разбора
- 1985Вероятность принудительного закрытия по месячному преимуществу и плечу
- 1986Построение фильтра риска до входа на сетках price-ratio-grid
- 1991Подтягивайте пол остановки и поэтапно наращивайте экспозицию относительно кэша
- 1992Определение размера капитала по ухудшенным записям и волатильности
- 1992Фильтр размера по математическому ожиданию и разорению
- 1995Риск разорения как фильтр позиции до входа
- 1995Фильтруйте плечо по вероятностям убытков в последовательности
- 1996Оценка трек-рекордов по просадке, математическому ожиданию и разорению
- 1998Когда более спокойная доходность теряет преимущество выживания
- 1999Реакция на убыток против заранее зафиксированного торгового процесса
- 1999Повторно авторизуйте фильтры разорения и просадки после прибыльной серии
- 2000Проданная премия, выживаемость и границы разорения
- 2001Риск просадки Монте-Карло и Volatility position sizing
- 2001Бдительность — это фильтр размера, а не настроение
- 2002Постоянный процентный лимит риска сильнее высокого винрейта
- 2010Risk of ruin при фракционном и резервном беттинге
- 2014Payout identity, expectancy и path-dependent ruin
- 2015Разнесение имён не заменяет границу разорения
- 2015Престижные ярлыки против одной проверяемой торговой процедуры
- 2015Экраны качества закрытых сделок перед масштабированием риска
- 2019Подбирайте размер мини-фьючерсов по просадке и остатку маржи
- 2019Стартовый размер счёта как фильтр выживаемости
- 2019Разорение до входа и ограничения по волатильности для коротких опционов
- 2020Принудительная маржа, стоп-лосс и риск разорения в 2020