1992выпуск C041-12
Определение размера капитала по ухудшенным записям и волатильности
Архив сначала снижает запись тайминга за короткую выборку и за дополнительные контрольные правила. Моделирование Монте-Карло затем перетасовывает оставшийся список прибыли и убытков, чтобы каждую начальную ставку можно было проверить относительно заявленной целевой прибыли. Определение размера позиции по волатильности и исторически подразумеваемый риск удерживают подверженность убыткам в заданных границах до входа.
- Метод тайминга считается пригодным для планирования капитала только после того, как его запись прибыли и убытков по-прежнему выглядит положительной, когда результаты снижены за короткую выборку и за число контрольных правил.
- Если две смоделированные записи показывают одну и ту же прибыль на одном и том же числе сделок, запись, построенная с меньшим числом контрольных правил, считается более достоверным кандидатом для дальнейшего использования.
- Моделирование Монте-Карло перетасовывает исторические сделки, чтобы каждую ставку капитала можно было проверить тысячи раз относительно заявленной целевой прибыли, а требуемый стартовый капитал — это ставка, при которой шанс достичь этой цели остаётся достаточно высоким, чтобы не ожидалось, что счёт разорится раньше.
- Определение размера позиции по волатильности масштабирует профинансированную базовую единицу вниз до одной единицы при экстремальных показаниях в три или четыре стандартных отклонения, а рыночная экспозиция задаётся обратно пропорционально исторически подразумеваемому риску.
Последовательность планирования капитала
Архив использует сниженную запись прибыли и убытков, чтобы решить, пригоден ли метод тайминга для планирования капитала. Моделирование Монте-Карло затем проверяет каждую начальную ставку относительно заявленной целевой прибыли. Определение размера позиции по волатильности и исторически подразумеваемый риск удерживают решение об убытке в заданных границах до входа.
Когда запись тайминга пригодна
Метод тайминга считается пригодным для планирования капитала только после того, как его запись прибыли и убытков по-прежнему выглядит положительной, когда результаты снижены за короткую выборку и за число контрольных правил.
Если две смоделированные записи показывают одну и ту же прибыль на одном и том же числе сделок, запись, построенная с меньшим числом контрольных правил, считается более достоверным кандидатом для дальнейшего использования.
Проверка ставок моделированием Монте-Карло
Моделирование Монте-Карло перетасовывает сделки из исторического списка прибыли и убытков с помощью равномерных случайных чисел, чтобы каждую ставку капитала можно было проверить тысячи раз относительно заявленной целевой прибыли.
Риск разорения и требуемый стартовый капитал
Шанс остаться платёжеспособным оценивается как успешные прогоны достижения цели, делённые на успешные плюс неуспешные прогоны при этом стартовом капитале.
Требуемый стартовый капитал — это ставка, при которой смоделированная вероятность достижения цели остаётся внутри ошибки выборки и достаточно высокой, чтобы не ожидалось, что счёт разорится раньше.
Обратные ходы против прогресса к цели по прибыли
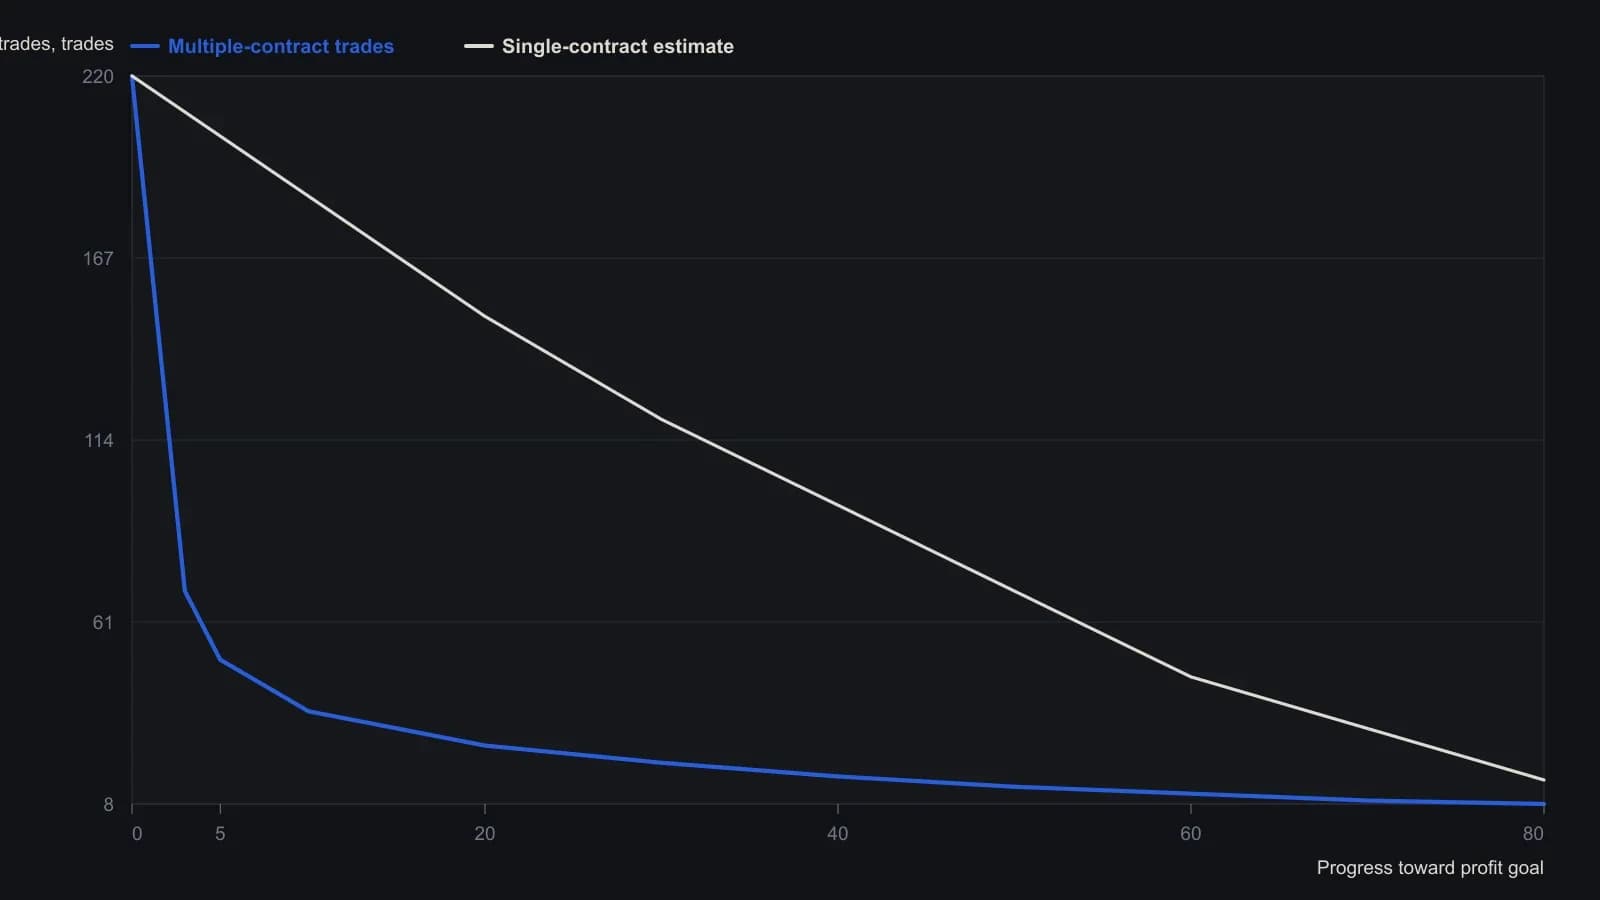
Сначала Пеллетье ухудшил список P&L пробоя канала с учётом размера выборки и числа параметров. На печатном двухходовом экране также показаны вероятность выживания и долларовый капитал на других осях; эти ряды опущены, потому что они не разделяют шкалу числа сделок.
Определение размера позиции по волатильности
Размер позиции масштабируется к профинансированной базовой единице при нейтральном показании волатильности, затем снижается до одной единицы при экстремальных показаниях в три или четыре стандартных отклонения, чтобы подверженность убыткам оставалась в заданных границах до входа.
Больший размер резервируется для сигналов тайминга, которые возникают при экстремальных показаниях волатильности, а размер сокращается, когда тот же сигнал появляется вблизи противоположного экстремума.
Экспозиция по исторически подразумеваемому риску
Рыночная экспозиция задаётся обратно пропорционально исторически подразумеваемому риску, чтобы сделка не увеличивалась лишь потому, что большее число контрактов повысило бы долларовый результат движения с удачным таймингом.
Все разборы дорожки · 24 разбора
- 1985Вероятность принудительного закрытия по месячному преимуществу и плечу
- 1986Построение фильтра риска до входа на сетках price-ratio-grid
- 1991Подтягивайте пол остановки и поэтапно наращивайте экспозицию относительно кэша
- 1992Определение размера капитала по ухудшенным записям и волатильности
- 1992Фильтр размера по математическому ожиданию и разорению
- 1995Риск разорения как фильтр позиции до входа
- 1995Фильтруйте плечо по вероятностям убытков в последовательности
- 1996Оценка трек-рекордов по просадке, математическому ожиданию и разорению
- 1998Когда более спокойная доходность теряет преимущество выживания
- 1999Реакция на убыток против заранее зафиксированного торгового процесса
- 1999Повторно авторизуйте фильтры разорения и просадки после прибыльной серии
- 2000Проданная премия, выживаемость и границы разорения
- 2001Риск просадки Монте-Карло и Volatility position sizing
- 2001Бдительность — это фильтр размера, а не настроение
- 2002Постоянный процентный лимит риска сильнее высокого винрейта
- 2010Risk of ruin при фракционном и резервном беттинге
- 2014Payout identity, expectancy и path-dependent ruin
- 2015Разнесение имён не заменяет границу разорения
- 2015Престижные ярлыки против одной проверяемой торговой процедуры
- 2015Экраны качества закрытых сделок перед масштабированием риска
- 2019Подбирайте размер мини-фьючерсов по просадке и остатку маржи
- 2019Стартовый размер счёта как фильтр выживаемости
- 2019Разорение до входа и ограничения по волатильности для коротких опционов
- 2020Принудительная маржа, стоп-лосс и риск разорения в 2020