2001выпуск C021-5
Риск просадки Монте-Карло и Volatility position sizing
Симуляция Монте-Карло может собрать прибыль или убыток закрытых сделок вместе с риском, назначенным каждой сделке, воспроизвести эти пары в случайно выбранном порядке и пересчитать размер от текущего капитала. Доля последовательностей, в которых наихудшая просадка по закрытым сделкам остаётся внутри заданной цели, становится оценкой выбранного процента риска в стиле выживаемости.
- Симуляция Монте-Карло может воспроизводить прибыль или убыток закрытых сделок вместе с назначенным риском в случайно выбранном порядке по многим последовательностям.
- Число контрактов или акций пересчитывается из заданного процента текущего капитала, делённого на риск этой сделки, поэтому размер меняется вместе с уровнем счёта и экспозицией, заданной стопом.
- Доля последовательностей, в которых наихудшая просадка по закрытым сделкам остаётся на уровне заданной цели или ниже, преобразуется в вероятность в стиле выживаемости для выбранного процента риска.
- Процент риска, цель по просадке, вероятность остаться внутри границы и средняя доходность фиксируются вместе, чтобы один исторический путь не считался типичным.
Соберите закрытые сделки и перемешайте их
Симуляцию Монте-Карло можно построить, собрав прибыль или убыток закрытых сделок вместе с риском, назначенным каждой сделке, и затем воспроизводя эти пары в случайно выбранном порядке по многим последовательностям.
Задавайте размер каждого воспроизведения от текущего капитала
В каждой воспроизведённой последовательности число контрактов или акций пересчитывается из заданного процента текущего капитала, делённого на риск этой сделки, поэтому размер позиции меняется и с уровнем счёта, и с экспозицией, заданной стопом.
Отслеживайте наихудшую просадку по закрытым сделкам
После каждой смоделированной закрытой сделки капитал обновляется, а процентная просадка по закрытым сделкам измеряется от текущего максимума капитала; сохраняется наихудшая просадка, встретившаяся в этой последовательности.
По случайным последовательностям доля тех, чья наихудшая просадка по закрытым сделкам остаётся на уровне заданной цели по просадке или ниже, преобразуется в вероятность и даёт оценку выбранного процента риска в стиле выживаемости.
Быстрая и медленная объёмно-взвешенные средние Buff по PIR
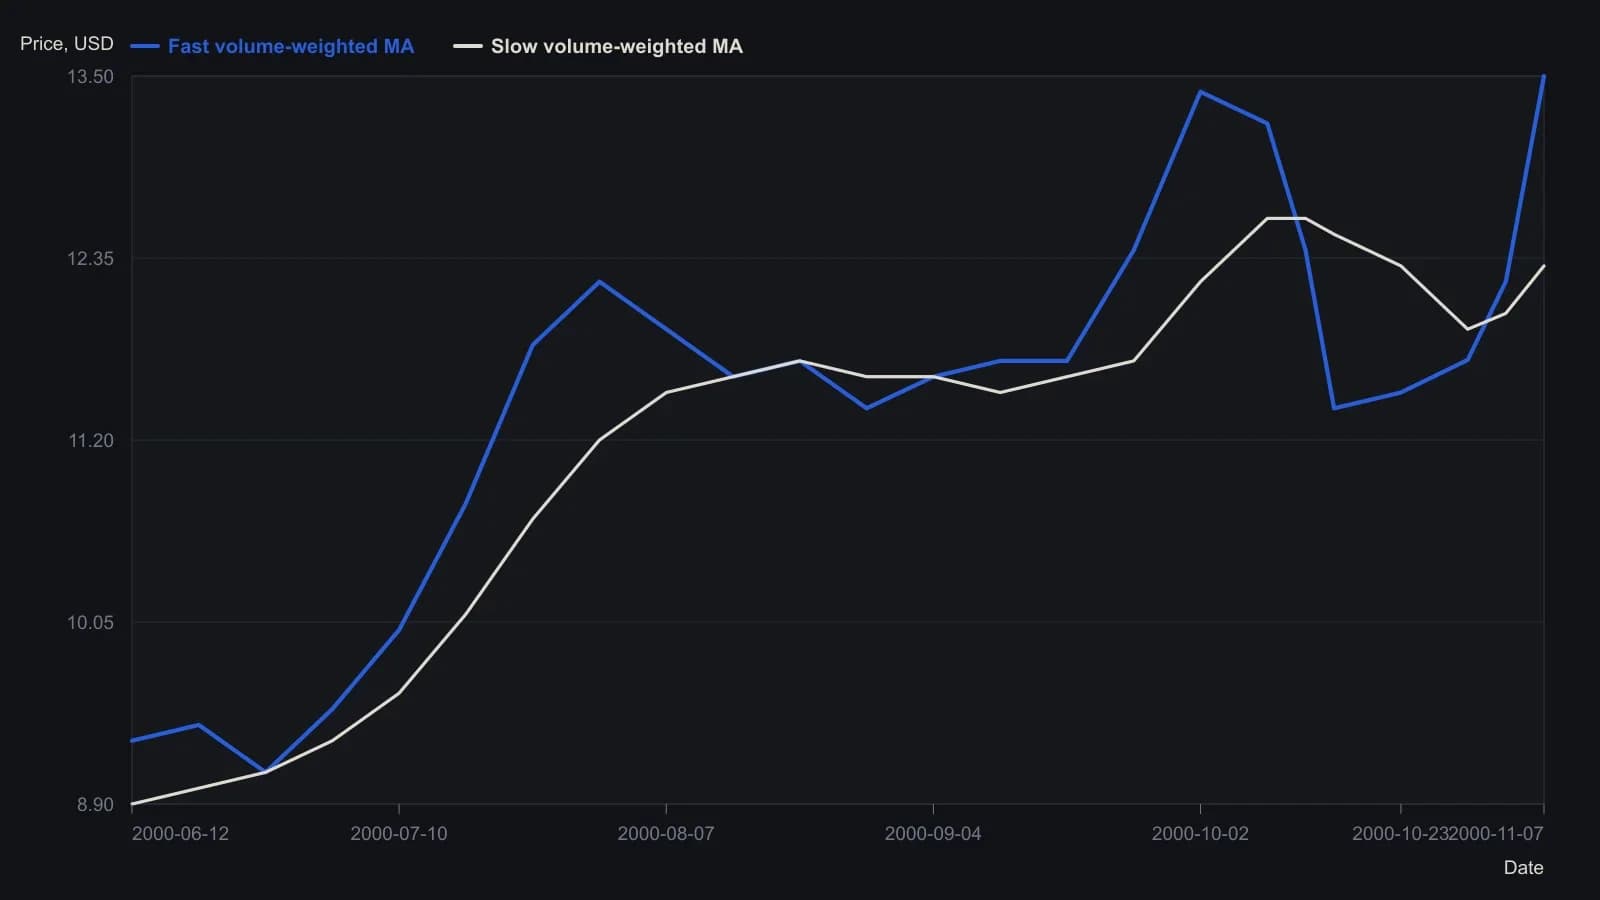
Оцифровано с растра. За исключением значения 11.706, выведенного в заголовке 30 October 2000, уровни приблизительны с точностью около 0.1. Максимумы и минимумы свечей не снимались.
Фиксируйте рост рядом с оценкой выживаемости
Средняя процентная доходность по тем же последовательностям накапливается от стартового размера счёта, чтобы настройку размера можно было сравнить и по типичному росту, и по шансу остаться внутри границы просадки.
Процедура фиксирует процент риска, цель по просадке, вероятность остаться внутри границы просадки и среднюю доходность вместе, чтобы трейдер мог увидеть, как выбор ограниченной экспозиции соотносится с исходами, связанными с разорением, прежде чем считать любой один исторический путь типичным.
Все разборы дорожки · 24 разбора
- 1985Вероятность принудительного закрытия по месячному преимуществу и плечу
- 1986Построение фильтра риска до входа на сетках price-ratio-grid
- 1991Подтягивайте пол остановки и поэтапно наращивайте экспозицию относительно кэша
- 1992Определение размера капитала по ухудшенным записям и волатильности
- 1992Фильтр размера по математическому ожиданию и разорению
- 1995Риск разорения как фильтр позиции до входа
- 1995Фильтруйте плечо по вероятностям убытков в последовательности
- 1996Оценка трек-рекордов по просадке, математическому ожиданию и разорению
- 1998Когда более спокойная доходность теряет преимущество выживания
- 1999Реакция на убыток против заранее зафиксированного торгового процесса
- 1999Повторно авторизуйте фильтры разорения и просадки после прибыльной серии
- 2000Проданная премия, выживаемость и границы разорения
- 2001Риск просадки Монте-Карло и Volatility position sizing
- 2001Бдительность — это фильтр размера, а не настроение
- 2002Постоянный процентный лимит риска сильнее высокого винрейта
- 2010Risk of ruin при фракционном и резервном беттинге
- 2014Payout identity, expectancy и path-dependent ruin
- 2015Разнесение имён не заменяет границу разорения
- 2015Престижные ярлыки против одной проверяемой торговой процедуры
- 2015Экраны качества закрытых сделок перед масштабированием риска
- 2019Подбирайте размер мини-фьючерсов по просадке и остатку маржи
- 2019Стартовый размер счёта как фильтр выживаемости
- 2019Разорение до входа и ограничения по волатильности для коротких опционов
- 2020Принудительная маржа, стоп-лосс и риск разорения в 2020