2002выпуск C091-2
Конструкция с приоритетом волатильности для медвежьего пута или дебета
Медвежий взгляд можно собрать как чек-лист конструкции. Режим подразумеваемой волатильности решает, допустим ли длинный пут аутрайт. Этот фиксированный дебет затем сравнивают с маржой на шорт акций и с вертикальным дебетом, который отдаёт часть апсайда, чтобы уменьшить себестоимость.
- Когда бумаги уже выглядели недорогими, а подразумеваемая волатильность оценивалась как низкая, выбранная конструкция сводилась просто к покупке 60-90-дневных путов, а не к более сложной структуре.
- Длинный пут со страйком 100 по цене 10 пунктов, или 1,000, описывался как на 80 процентов меньше примера маржи на шорт акций в 5,000 для продажи 100 акций по 100, при этом пут всё равно теряет премию, если базовый актив на экспирации находится на страйке или выше него.
- Вертикальный дебет, который покупает пут 100 и продаёт пут 80, снижает чистый дебет и ограничивает потенциал прибыли, поэтому ширину между длинным и коротким страйками рассматривают как выбор селективности.
- Конструкция формулировалась как три одновременных входа: выбор страйка относительно риска и вознаграждения, достаточный календарный срок для направленного взгляда и режим волатильности, который благоприятствует покупке опционов аутрайт, когда волатильность низкая, и распределению риска спредом, когда она выше.
Чек-лист, а не одна сделка
Редакторское прочтение: рассматривайте медвежий взгляд как чек-лист конструкции, а не как одну автоматическую сделку. Первое решение — делает ли режим подразумеваемой волатильности допустимым длинный пут аутрайт. Только после этого фильтра тот же взгляд сравнивают с маржой на шорт акций и с вертикальным дебетовым спредом.
Редакторский учебный тезис: страйк, окно удержания и волатильность — совместные входы конструкции. Вход, выход и воздержание тогда остаются одной проверяемой процедурой.
Когда допустим длинный пут аутрайт
Когда бумаги уже выглядели недорогими, а подразумеваемая волатильность оценивалась как низкая, выбранная конструкция сводилась просто к покупке 60-90-дневных путов, а не к более сложной структуре. Этот диапазон экспирации 60-90 дней — окно удержания, заданное для конструкции пута аутрайт.
Длинный пут — это купленный пут, который создаёт медвежью позицию с фиксированным дебетом. Убыток ограничен уплаченной премией. Эквивалент 100 акций не требует маржи на шорт акций.
Сравните дебет с маржой на шорт акций
Альтернатива в виде шорта акций иллюстрировалась маржой 5,000 для продажи 100 акций по 100, равной 50 процентам цены акции, и theoretically неограниченным риском, если акция вырастет. Маржа на шорт акций — капитал, вносимый для короткой продажи акций. В этой иллюстрации это большая доля цены акции, и она сочетается с theoretically неограниченным риском апсайда.
В той иллюстрации шорта акций наибольший выигрыш составлял 100 на акцию и только если акция упала до нуля.
Длинный пут со страйком 100 иллюстрировался по цене 10 пунктов, или 1,000, и описывался как на 80 процентов меньше примера маржи на шорт акций, при этом по-прежнему отсылая к эквиваленту 100 акций. Конструкция длинного пута по-прежнему подвержена потере премии, если базовый актив на экспирации находится на страйке или выше него.
Отдайте часть апсайда, чтобы уменьшить дебет
Когда режим подразумеваемой волатильности не благоприятствует покупке пута аутрайт, альтернативная конструкция — опционный спред. Опционный спред — многоногая конструкция, которая компенсирует часть дебета длинного опциона продажей другого опциона, так что риск и вознаграждение ограничены совместно.
Конструкция вертикального дебета покупает пут 100 и продаёт пут 80, так что премия, полученная на коротком страйке, снижает чистый дебет позиции. Чистый дебет — оставшийся денежный расход после вычитания этой полученной премии из стоимости длинного опциона.
Тот же вертикальный дебет также ограничивает потенциал прибыли, поэтому ширину между длинным и коротким страйками рассматривают как выбор селективности. Вертикальный дебетовый спред — это пара путов на одной стороне, которая покупает более высокий страйк и продаёт более низкий, снижая чистый дебет и ограничивая максимальный выигрыш.
Капитал для удержания медвежьего взгляда на 100 акций IBM
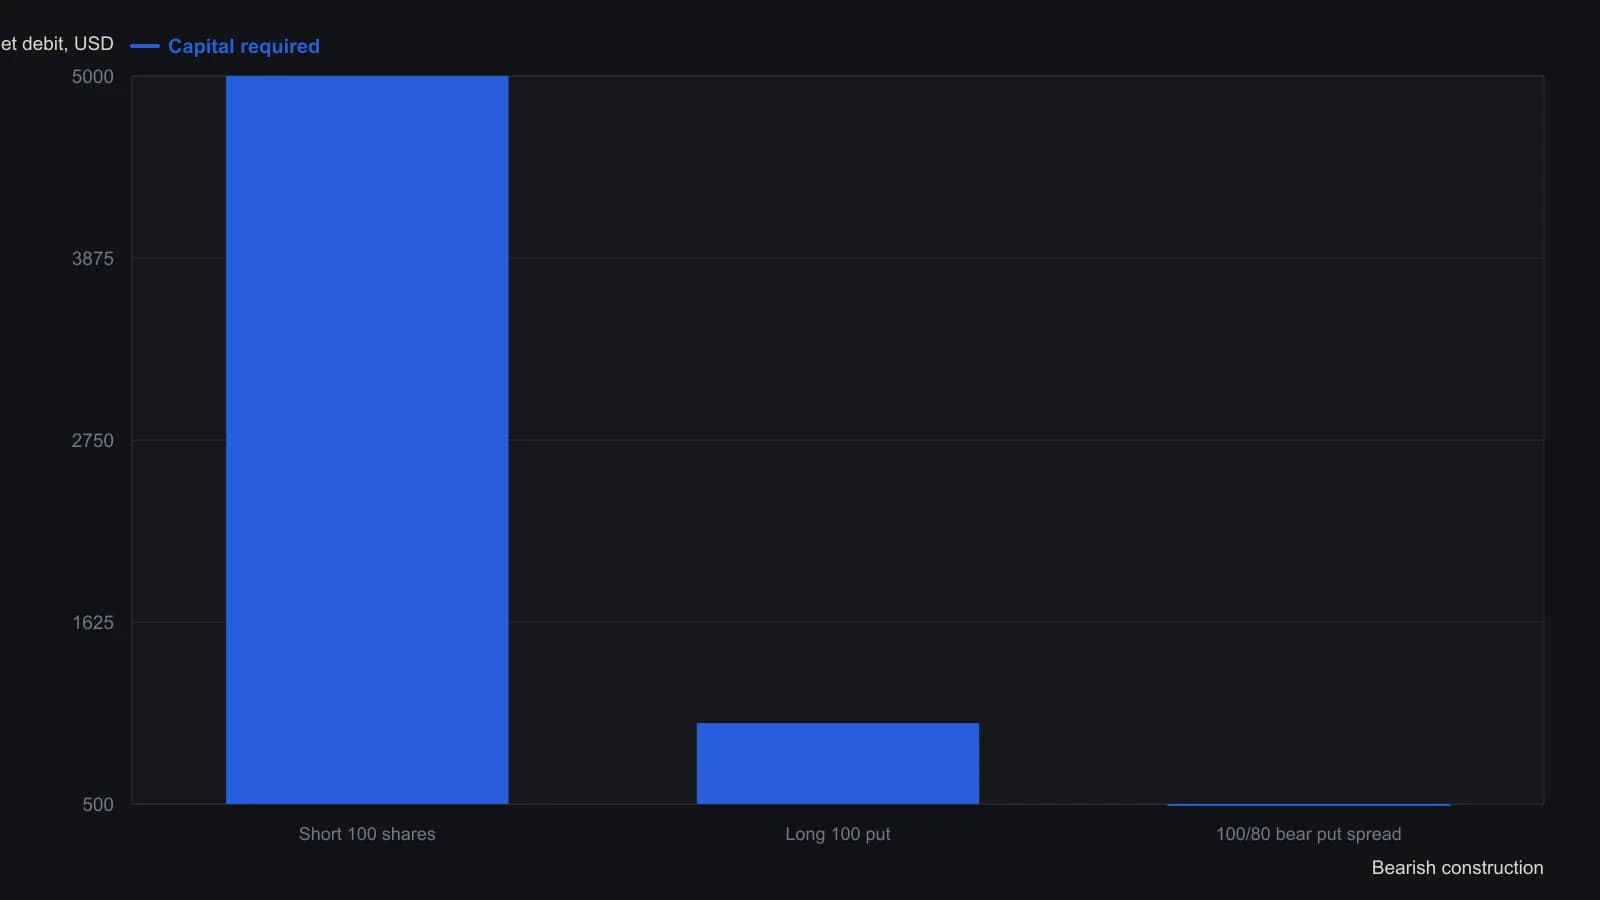
Затраты $500 на спред — это подпись максимального убытка на рисунке 3, которая соответствует дебету пут-спреда шириной $20 с максимальной прибылью, указанной как $1,500. Исходные эскизы выплат помечены как не в масштабе; этот график использует только названные денежные суммы, а не оцифрованные кривые.
Три одновременных входа конструкции
Конструкция формулировалась как три одновременных входа: выбор страйка относительно риска и вознаграждения, достаточный календарный срок для направленного взгляда и режим волатильности, который либо благоприятствует покупке опционов аутрайт, либо распределению риска спредом.
Редакторское прочтение: эти три входа принадлежат одной процедуре. Режим подразумеваемой волатильности может допустить длинный пут аутрайт, перевести тот же взгляд в вертикальный дебет или потребовать воздержаться.
Все разборы дорожки · 22 разбора
- 1984Длинный пут на серебро как предоплаченный потолок убытка
- 1984Гейты спектрального окна для длинных путов на индекс
- 1990Неподтверждение широты как ворота для volume fade и кейса long-put
- 2002Конструкция с приоритетом волатильности для медвежьего пута или дебета
- 2002Назовите режим и сезон, прежде чем выбирать длинный пут
- 2005Критика пут-спредов в сравнении с прямой покупкой путов
- 2007Секторные хеджи путами, автоматическое исполнение и пин-риск
- 2008Маржинальный шок, опционы с определённым дебетом и выборочная премия
- 2008Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
- 2012Оценка moneyness длинного пута при сдвиге подразумеваемой волатильности
- 2012Размер длинного баттерфляя при досрочном исполнении и длинного опциона по гамме
- 2013Золото после апрельского обвала: инструменты option-spread и хедж через long-put
- 2014Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
- 2014Long put против vertical debit spread на Treasury ETF
- 2015Дебетовый колл-спред с ограниченным риском на рабочем листе медицинского страховщика
- 2015Перекупленный технологический индекс: длинный пут через инверсный прокси
- 2018Замените фьючерсные стопы краткосрочными длинными путами
- 2018Построение короткосрочных лонг-путов вокруг недельной экспирации
- 2018Четыре решения перед защитным путом портфеля
- 2018Инкрементальное хеджирование производителя с помощью путов и риск-реверсалов
- 2019Пут-бабочка против длинного пута при всплеске волатильности
- 2020Сценарный хедж путами на SPY: бабочка против длинного пута