2014выпуск C0241
Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
Архив рассматривает период с середины февраля по середину июля как повторяющееся сезонное окно энергетического рынка и выражает это окно как купленный опцион на сырую нефть, поэтому раннее неблагоприятное движение ограничивает убыток премией, а не открытой фьючерсной траекторией.
- Период с середины февраля по середину июля ведётся как одна процедура сезонного окна, а летний спрос на топливо описывается как закладываемый в цену ещё до весны.
- Используется покупка опциона с ограниченным риском, чтобы раннее неблагоприятное движение не могло вынудить к выходу, которого могла бы потребовать открытая фьючерсная траектория.
- На сырьевых товарах, биржевых фондах и акциях энергетических компаний могут котироваться опционы на ту же сезонную идею, но эти контракты не взаимозаменяемы.
- Шоки предложения, спроса и подразумеваемой волатильности трактуются как смена режима, поэтому следующее окно неизвестно даже когда исторический обзор используется как фон.
Сезонное окно
Период с середины февраля по середину июля идентифицируется как повторяющееся сезонное окно энергетического рынка. Оно описывается как достигающее дна около середины февраля и вершины около лета.
Окно объясняется тем, что летний спрос на топливо закладывается в цену ещё до весны. Траектория, как сказано, каждый год смещается вместе с предложением, спросом и подразумеваемой волатильностью, поэтому календарь не трактуется как весь режим.
Купленный опцион вместо фьючерсной траектории
В иллюстрации 2013 года по сырой нефти окно открылось около 98 и включало неблагоприятное движение примерно на 11 пунктов от этого входа, прежде чем цены позже ушли в трёхзначные значения перед началом июля.
Кейс выражает окно как августовский опцион на сырую нефть со страйком 97.50, купленный по 5.40, или 5,400 в премии, так что убыток остаётся ограниченным, если базовый актив продолжает двигаться против позиции.
Самостоятельная покупка длинного опциона представлена как альтернатива удержанию фьючерсной траектории через крупное неблагоприятное движение, потому что уплаченная премия и есть определённый убыток.
Выплата на экспирации длинного колла August 2013 на нефть 97.50
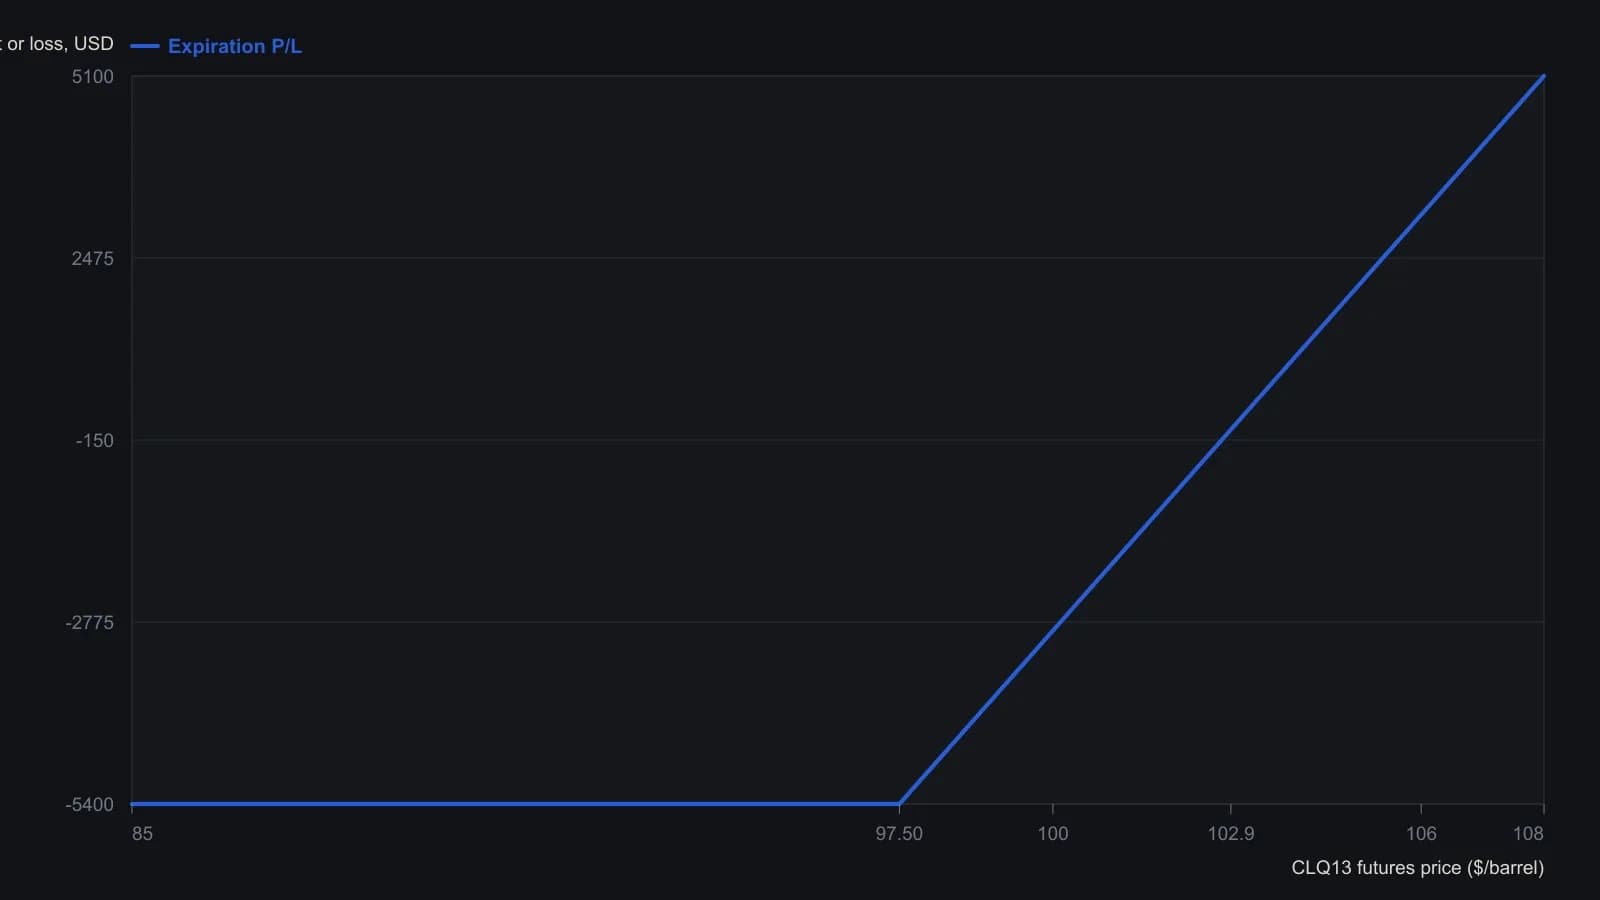
Прибыль $3,440 на снимке — это оценка на 15 July (опцион 8.84 при двух оставшихся днях), примерно на $20 выше этой экспирационной стоимости при том же принте фьючерса 106.32.
Три площадки, а не один биржевой опцион
Та же сезонная идея соотносится с тремя опционными площадками: сырьевые товары, биржевые фонды и акции энергетических компаний. Биржевые опционы на этих площадках не эквивалентны.
Редакция TradersWeek: неравенство площадок — это основание войти или остаться в стороне, а не основание копировать условия одного контракта на другой.
Фон, а не следующее окно
15-летний исторический обзор используется только как фон того, как часто появлялся рост энергетического рынка с середины февраля по середину июля. Появление в следующем году трактуется как неизвестное.
Все разборы дорожки · 22 разбора
- 1984Длинный пут на серебро как предоплаченный потолок убытка
- 1984Гейты спектрального окна для длинных путов на индекс
- 1990Неподтверждение широты как ворота для volume fade и кейса long-put
- 2002Конструкция с приоритетом волатильности для медвежьего пута или дебета
- 2002Назовите режим и сезон, прежде чем выбирать длинный пут
- 2005Критика пут-спредов в сравнении с прямой покупкой путов
- 2007Секторные хеджи путами, автоматическое исполнение и пин-риск
- 2008Маржинальный шок, опционы с определённым дебетом и выборочная премия
- 2008Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
- 2012Оценка moneyness длинного пута при сдвиге подразумеваемой волатильности
- 2012Размер длинного баттерфляя при досрочном исполнении и длинного опциона по гамме
- 2013Золото после апрельского обвала: инструменты option-spread и хедж через long-put
- 2014Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
- 2014Long put против vertical debit spread на Treasury ETF
- 2015Дебетовый колл-спред с ограниченным риском на рабочем листе медицинского страховщика
- 2015Перекупленный технологический индекс: длинный пут через инверсный прокси
- 2018Замените фьючерсные стопы краткосрочными длинными путами
- 2018Построение короткосрочных лонг-путов вокруг недельной экспирации
- 2018Четыре решения перед защитным путом портфеля
- 2018Инкрементальное хеджирование производителя с помощью путов и риск-реверсалов
- 2019Пут-бабочка против длинного пута при всплеске волатильности
- 2020Сценарный хедж путами на SPY: бабочка против длинного пута