2018выпуск C0735
Четыре решения перед защитным путом портфеля
Хеджирование уже существующего портфеля акций — другая задача, чем ставка на направление или сбор премии. Учебная рамка — четыре ограниченных выбора: index-match, hedge-horizon, insured-decline и premium-budget, затем проверка, покрывает ли ещё длинный индексный пут это окно после экспирации и временного распада.
- Защитный пут — это длинный пут, удерживаемый против уже существующего портфеля акций, чтобы снижение компенсировалось без продажи акций.
- Четыре ограниченных выбора: какой индекс отслеживает портфель, как долго должно действовать покрытие, насколько глубокое снижение страхуется и какую долю капитала можно потратить.
- Более длинный hedge-horizon обычно стоит дороже более короткого, а короткосрочный пут, который истекает без снижения, может потребовать замены.
- Страхование более мелкого снижения обычно стоит дороже, чем страхование более глубокого, а неиспользованная премия — это уступленный потенциал роста, если цены не падают.
Хеджирование портфеля — отдельная задача
Использование опционов для хеджирования уже существующего портфеля акций рассматривается как отдельная задача от ставки на направление или сбора премии. Защитный пут — это длинный пут, удерживаемый против этого портфеля, чтобы снижение компенсировалось без продажи акций.
Длинный пут — это купленный пут, который выигрывает при падении базового актива и чья стоимость — максимум того, что можно потерять на самом опционе. Исторический кейс затем выбирает месяц контракта и страйк и сравнивает кривые риска по мере приближения экспирации.
Индекс, окно, снижение и бюджет
Index-match сопоставляет портфель с тем фондовым индексом или ETF, который он отслеживает наиболее близко, до выбора пута. Портфель крупной капитализации сопоставляется с S&P 500, портфель с преобладанием технологий — с Nasdaq 100, а портфель малой капитализации — с Russell 2000.
Hedge-horizon — это календарный промежуток, который пут должен покрывать. Более длинный горизонт хеджа обычно стоит дороже более короткого. Короткосрочный пут, который истекает без снижения, может потребовать замены другой покупкой.
Insured-decline — это насколько глубокое снижение хедж должен компенсировать. Страхование снижения на 5% описывается как обычно более дорогое, чем страхование снижения на 20%, потому что покрывается большая часть движения.
Premium-budget — это доля капитала счёта, отложенная на пут. Какая бы доля капитала ни была потрачена на хедж, она теряется, если рынок не падает, и эти затраты — уступленный потенциал роста, пока хедж держится. Если цены не падают, эти затраты отдаются как неиспользованная страховка.
Портфель крупной капитализации в архивном кейсе
Разобранный кейс — портфель крупной капитализации на $100,000, который отслеживает S&P 500, обеспокоенность в конце апреля по поводу падения вплоть до 20% к концу сентября и готовность потратить до 3% капитала на пятимесячный хедж без продажи акций.
При примерном ETF около $266 снижение на 20% сопоставляется примерно с $213, а проиллюстрированный контракт — сентябрьский квартальный пут со страйком $255, который истекает в последний торговый день сентября.
Покрывает ли пут ещё это окно
Option-expiration-analysis означает выбор месяца контракта и страйка так, чтобы хедж по-прежнему покрывал опасаемое окно после эрозии временной премии. Сопоставленные кривые риска для этого хеджа используются, чтобы показать временной распад: по мере прохождения дней длинный пут теряет временную премию, и профиль выплат меняется до экспирации.
Сопоставленные кривые показывают, что профиль выплат не фиксирован в день покупки. Он меняется по мере приближения экспирации.
Хедж путом SPY 255: P&L против цены по мере временного распада
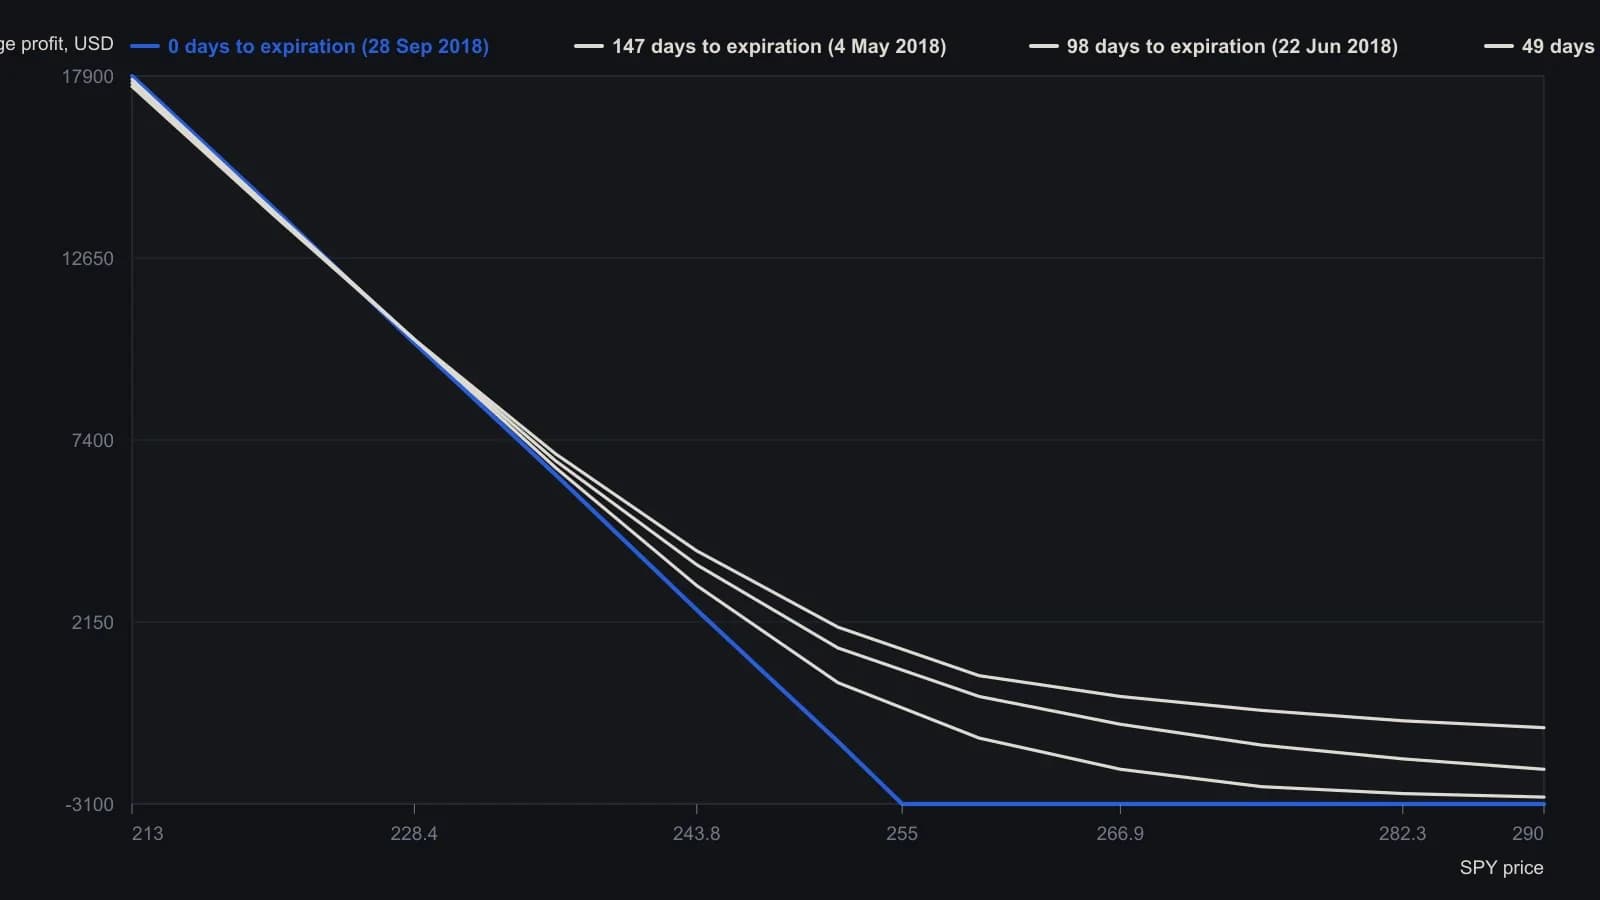
В исходнике прибыль отложена по горизонтали, а SPY — по вертикали, чтобы делить шкалу цены со свечным графиком; здесь ряды инвертированы, так что независимая ось — цена SPY. P&L — только опционный хедж, в долларах, на пять контрактов. Даты и число дней — из легенды рисунка (147d 4 May, 98d 22 Jun, 49d 10 Aug, 0d 28 Sep 2018). Считывание с растра приблизительное, с точностью до нескольких сотен долларов.
Все разборы дорожки · 22 разбора
- 1984Длинный пут на серебро как предоплаченный потолок убытка
- 1984Гейты спектрального окна для длинных путов на индекс
- 1990Неподтверждение широты как ворота для volume fade и кейса long-put
- 2002Конструкция с приоритетом волатильности для медвежьего пута или дебета
- 2002Назовите режим и сезон, прежде чем выбирать длинный пут
- 2005Критика пут-спредов в сравнении с прямой покупкой путов
- 2007Секторные хеджи путами, автоматическое исполнение и пин-риск
- 2008Маржинальный шок, опционы с определённым дебетом и выборочная премия
- 2008Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
- 2012Оценка moneyness длинного пута при сдвиге подразумеваемой волатильности
- 2012Размер длинного баттерфляя при досрочном исполнении и длинного опциона по гамме
- 2013Золото после апрельского обвала: инструменты option-spread и хедж через long-put
- 2014Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
- 2014Long put против vertical debit spread на Treasury ETF
- 2015Дебетовый колл-спред с ограниченным риском на рабочем листе медицинского страховщика
- 2015Перекупленный технологический индекс: длинный пут через инверсный прокси
- 2018Замените фьючерсные стопы краткосрочными длинными путами
- 2018Построение короткосрочных лонг-путов вокруг недельной экспирации
- 2018Четыре решения перед защитным путом портфеля
- 2018Инкрементальное хеджирование производителя с помощью путов и риск-реверсалов
- 2019Пут-бабочка против длинного пута при всплеске волатильности
- 2020Сценарный хедж путами на SPY: бабочка против длинного пута