2008выпуск C061-2
Маржинальный шок, опционы с определённым дебетом и выборочная премия
Архив использовал зерновой маржинальный шок, чтобы сравнить мини-контракт с лонг-путом и iron butterfly, когда подразумеваемая волатильность была повышенной. Редакторская интерпретация TradersWeek состоит в том, что стратегия получения опционной премии допустима только после того, как экстремумы диапазона и стандартного отклонения указывают: волатильность скорее сожмётся, чем расширится.
- Мини-контракт снизил долларовое изменение на ход в один цент до 10 с 50, но пересчёты дневных лимитов по-прежнему оставляли однодневные колебания 1050 и 700 на мини-бобах и мини-пшенице.
- Книга только из длинных опционов, включая контртрендовый лонг-пут вне денег, ограничивала убыток уплаченной премией — в отличие от фьючерсов или спредов, которые оставляют непокрытые ноги.
- Дебет iron butterfly на сою около 25 центов заранее оплачивал вход 1250, ограничивал риск этим дебетом и задавал максимальный потенциал 5750 до транзакционных издержек.
- Более высокая подразумеваемая волатильность, как говорилось, поднимает и премии, и риск, заложенный в этих более дорогих ценах, поэтому стратегия получения опционной премии оставлялась для контртрендовых продаж после экстремумов диапазона и стандартного отклонения.
Выбор инструмента после маржинального шока
Маржа полного контракта на кукурузу была описана как выросшая примерно с 400 до минимума счёта 2025 для удержания одного контракта. Биржевые маржи по многим популярным фьючерсам, как говорилось, удвоились, утроились или выросли ещё сильнее.
Редакторская интерпретация TradersWeek состоит в том, что этот шок — учебный класс по выбору инструмента при повышенной подразумеваемой волатильности. Сначала решите, оставляет ли меньшая фьючерсная единица по-прежнему путь без верхней границы. Затем сравните лонг-пут только за дебет и iron butterfly фиксированной ширины как заранее оплаченные потолки капитала. Считайте стратегию получения опционной премии допустимой только после того, как экстремумы диапазона и стандартного отклонения указывают: волатильность скорее сожмётся, чем расширится.
Мини-контракт по-прежнему оставлял путь без верхней границы
Мини-фьючерсы на зерно были заданы как мини-контракт в одну пятую соответствующего полного контракта, что давало изменение 10, а не 50 долларов на ход в один цент. Выставленные маржи составляли 405 для мини-кукурузы, 1215 для мини-пшеницы и 2025 для мини-сои против 4388 для фьючерсов на сою.
Сессионные ходы дневного лимита пересчитывались в долларовые колебания мини-контракта. Дневной лимит сои 1.05 подразумевал однодневное колебание 1050 на мини-бобах. Дневной лимит пшеницы 70 центов подразумевал 700 на мини-пшенице.
Внесенная маржа по зерновым фьючерсам после повышения
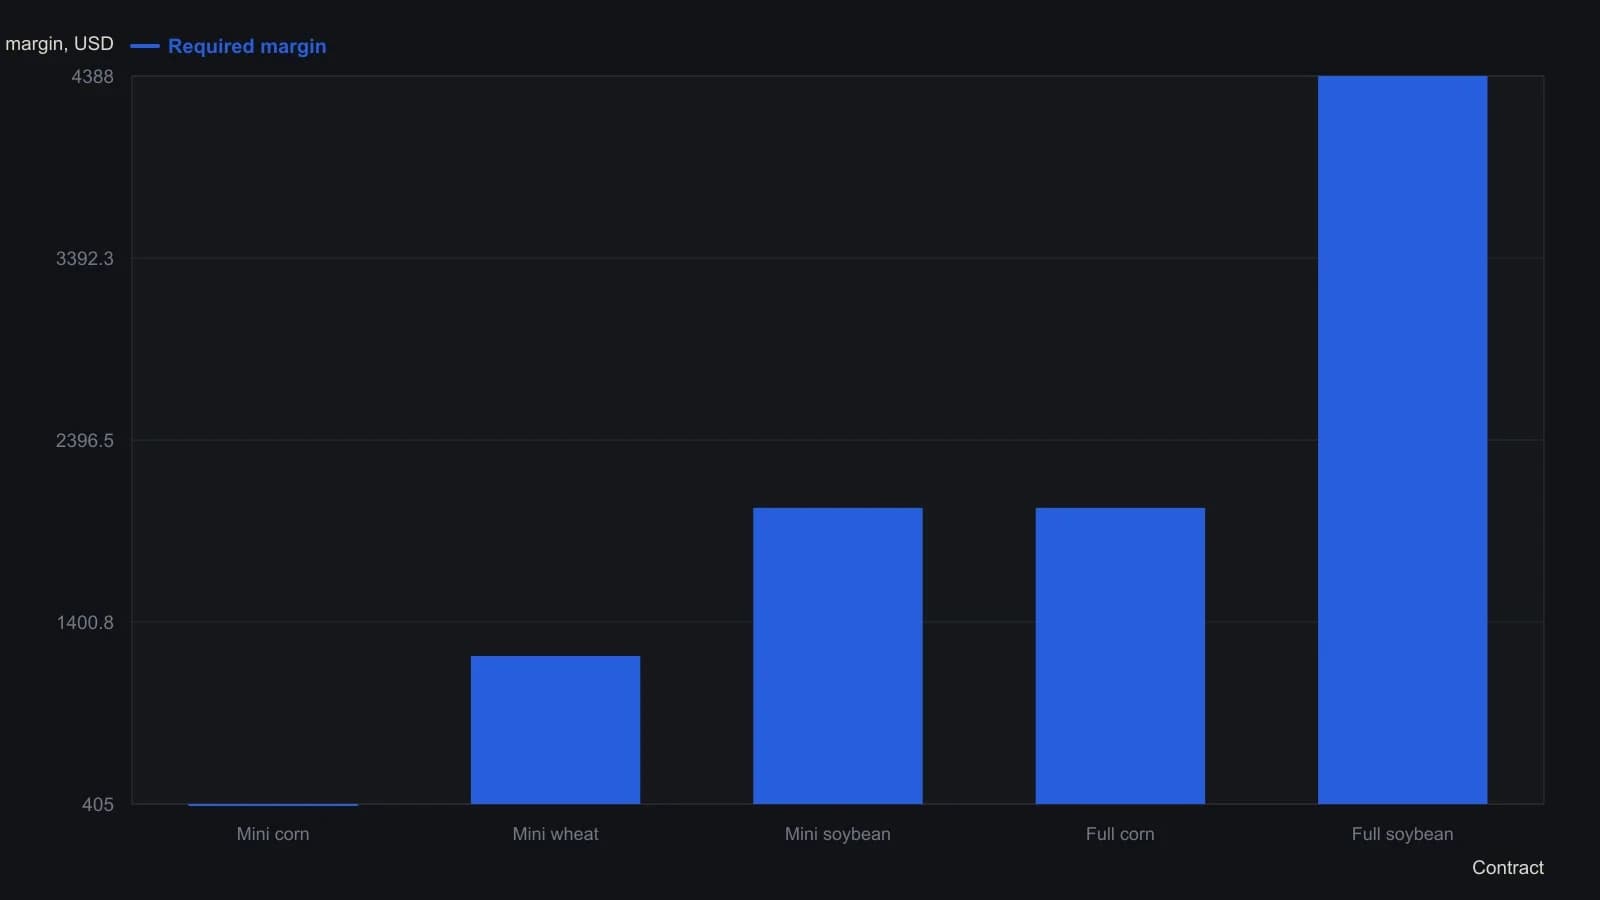
Маржи — это биржевые значения, процитированные на момент написания колонки за June 2008. Более ранний уровень полного контракта на кукурузу, описанный лишь как около $400, опущен, чтобы столбцы оставались одновременными.
Лонг-пут как определённый дебет
Книга только из длинных опционов была представлена как способ входа на высоковолатильные товарные рынки с убытком, ограниченным уплаченной премией. Эту книгу противопоставляли фьючерсам или опционным спредам, которые оставляют непокрытые ноги.
После того как соя и пшеница были указаны на 16 и 13, контртрендовые лонг-пут позиции вне денег описывались как маловероятный пробой страйка с большой выплатой, если он произойдёт. Та же процедура описывалась как способная сначала выдержать несколько истечений без стоимости.
Iron butterfly как заранее оплаченная ширина
Дебет iron butterfly на сою был задан так: купить июльский колл 1260, продать два колла 1400 и купить колл 1540 примерно за 25 центов. Этой конструкции задавались стоимость входа 1250 и максимальный потенциал 5750 до транзакционных издержек, а риск ограничивался уплаченным дебетом.
Редакторская ремарка: и лонг-пут, и iron butterfly рассматривались как заранее оплаченные потолки капитала. Лонг-пут расходовал одну премию. Iron butterfly расходовал чистый дебет, который ограничивал и стоимость, и потенциал роста.
Когда стратегия получения опционной премии была допустима
Эмпирическое правило, что премию продают после расширения волатильности и покупают, когда рынки тихие, считалось неполным, потому что книга коротких опционов уязвима, если подразумеваемая волатильность ещё может вырасти.
Более высокая подразумеваемая волатильность, как говорилось, поднимает опционные премии и, соответственно, риск, заложенный в этих более дорогих ценах, а не делает короткую премию автоматически дешевле в удержании.
Для фьючерсов на казначейские облигации и фондовые индексы доходные сделки на короткой премии оставлялись для контртрендовых продаж после экстремумов, заданных торговыми диапазонами и стандартными отклонениями, а не для условий середины диапазона. Редакторская интерпретация TradersWeek состоит в том, что стратегия получения опционной премии становится допустимой только после того, как эти экстремумы диапазона и стандартного отклонения указывают: волатильность скорее сожмётся, чем расширится.
Все разборы дорожки · 22 разбора
- 1984Длинный пут на серебро как предоплаченный потолок убытка
- 1984Гейты спектрального окна для длинных путов на индекс
- 1990Неподтверждение широты как ворота для volume fade и кейса long-put
- 2002Конструкция с приоритетом волатильности для медвежьего пута или дебета
- 2002Назовите режим и сезон, прежде чем выбирать длинный пут
- 2005Критика пут-спредов в сравнении с прямой покупкой путов
- 2007Секторные хеджи путами, автоматическое исполнение и пин-риск
- 2008Маржинальный шок, опционы с определённым дебетом и выборочная премия
- 2008Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
- 2012Оценка moneyness длинного пута при сдвиге подразумеваемой волатильности
- 2012Размер длинного баттерфляя при досрочном исполнении и длинного опциона по гамме
- 2013Золото после апрельского обвала: инструменты option-spread и хедж через long-put
- 2014Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
- 2014Long put против vertical debit spread на Treasury ETF
- 2015Дебетовый колл-спред с ограниченным риском на рабочем листе медицинского страховщика
- 2015Перекупленный технологический индекс: длинный пут через инверсный прокси
- 2018Замените фьючерсные стопы краткосрочными длинными путами
- 2018Построение короткосрочных лонг-путов вокруг недельной экспирации
- 2018Четыре решения перед защитным путом портфеля
- 2018Инкрементальное хеджирование производителя с помощью путов и риск-реверсалов
- 2019Пут-бабочка против длинного пута при всплеске волатильности
- 2020Сценарный хедж путами на SPY: бабочка против длинного пута