2014выпуск C0418-19
Long put против vertical debit spread на Treasury ETF
Редакционная постановка рассматривает тезис о процентной политике как two-gate опционную лабораторию. Сначала фиксируются цель по long-bond ETF и окно удержания из диапазона графика. Затем против той же цели прогоняются один long put и один vertical debit put spread, чтобы дебет, безубыточность и потолок short-strike стали сопоставимыми сигналами.
- В качестве bond-etf-proxy использовался 20-year Treasury bond ETF, чтобы процесс опционов на акции мог выразить взгляд на казначейский рынок без фьючерсов.
- Направленная опционная структура рассматривалась только после того, как price-and-time-gate задал медвежий взгляд в районе 100 и экспирацию May со 100 оставшимися днями.
- Конструкция long-put купила May 106 путы за 287 за контракт и требовала, чтобы ETF был на 103.13 или ниже для безубыточности. Конструкция vertical-debit-spread продала May 100 пут против этого long put, снизив чистый дебет до 217 и ограничив вознаграждение на 383.
- По сравнению с отдельным long put конструкция option-spread снизила чистый дебет и задала определенный риск, одновременно ограничив выплату, если ETF достигнет 100 к экспирации May, и затем потребовала early-exit-monitor.
Bond-etf-proxy для взгляда на казначейский рынок
Архив представил 20-year Treasury bond ETF как bond-etf-proxy. Bond-etf-proxy — это казначейский биржевой фонд с длинным сроком погашения, используемый как базовый актив опционов, чтобы процесс опционов на акции мог выразить взгляд на фиксированный доход без фьючерсов. Фонд рассматривался как доступный через опционы прокси, который отслеживает движения казначейского рынка.
За последние шесть месяцев 2013 исходный контекст описывал падение Treasuries примерно на 20% на фоне роста процентных ставок после того, как регуляторы начали сворачивать покупки облигаций. С October 2013 long-bond ETF описывался как формирующий расширяющийся конус более высоких максимумов и более низких минимумов, при этом ожидалось тестирование как минимумов 2013, так и недавних максимумов.
Редакционное прочтение: этот конус дает первый гейт. Тезис о процентной политике еще не структура. Он становится ею только после того, как записаны целевая цена и окно удержания.
Price-and-time-gate
Направленная опционная структура рассматривалась только после того, как для ETF был задан медвежий ценовой взгляд в районе 100. Price-and-time-gate — это требование указать и целевую цену, и окно экспирации до выбора среди направленных опционных структур.
Затем архив использовал опционы May со 100 днями до экспирации, поэтому одна и та же цель и одно и то же окно экспирации применялись к обеим структурам, которые следовали далее.
Long put против той же цели
В кейсе long-put были куплены May 106 путы со 100 днями до экспирации за 287 за контракт. Long-put — это одноногая покупка, которая платит премию за право продать базовый актив по указанному страйку до экспирации. Безубыточность равна страйку минус дебет, а оставшаяся временная стоимость может затухать, даже если направленный взгляд позже окажется верным.
Этот кейс требовал, чтобы ETF был на 103.13 или ниже к экспирации для безубыточности.
Vertical debit spread против той же цели
Конструкция vertical-debit-spread купила этот May 106 пут и продала May 100 пут. Vertical-debit-spread — это пут-спред с одной экспирацией, который покупает более высокий страйк и продает более низкий страйк за чистый дебет, ограничивая убыток этим дебетом и ограничивая прибыль величиной ширины страйков минус дебет.
Кредит short-leg снизил чистый дебет до 217 и ограничил вознаграждение на 383 из-за обязательства short-strike на 100 или ниже. Option-spread — это многоногая опционная структура, которая соединяет длинный опцион с коротким, так что кредит короткой ноги меняет чистый дебет, определенный риск и выплату относительно одноногой сделки.
По сравнению с отдельным long put кейс option-spread снизил чистый дебет и задал определенный риск, одновременно ограничив выплату, если ETF достигнет 100 к экспирации May.
Прибыль/убыток на экспирации по майскому путу TLT 106 против дебетового спреда 106/100
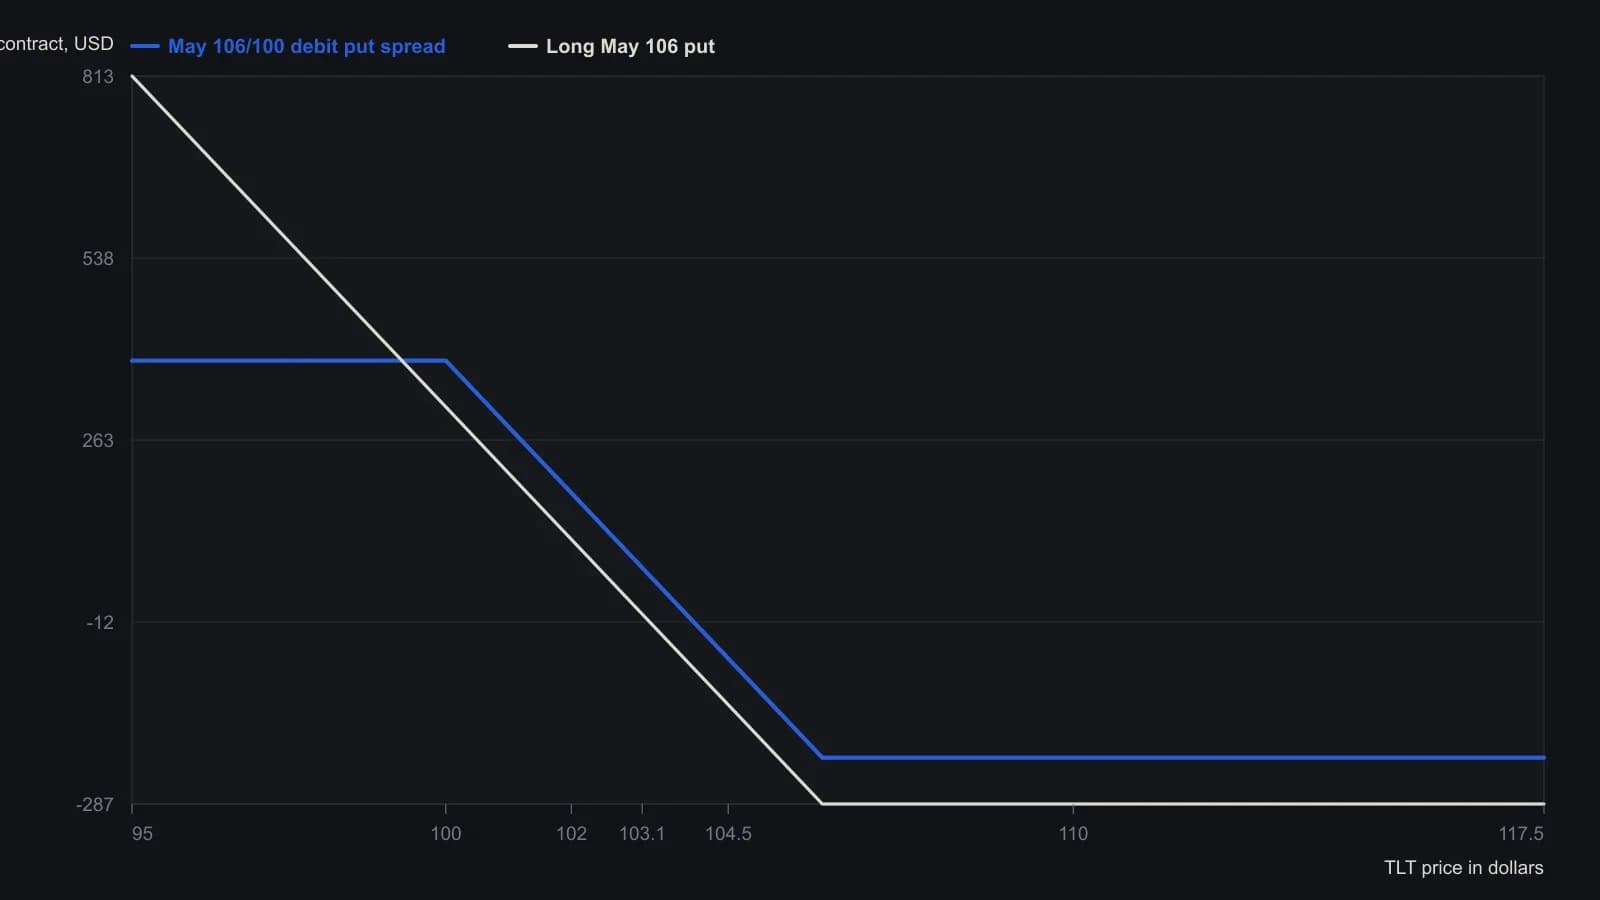
На графике построена только выплата на экспирации May 14, подразумеваемая этими исполнениями. Цветные переоценки по рынку до экспирации со скриншота платформы не используются.
Сначала сравнить, затем следить за ранним выходом
Процедура сравнения требовала сначала взгляда по цене и времени, затем сравнения риск-доходность структур long-put и option-spread, затем мониторинга возможных выходов до экспирации.
Этот последний шаг — early-exit-monitor: проверка открытой опционной позиции до экспирации, потому что базовый актив может достичь тезиса или не подтвердить его, пока временная премия все еще меняется.
Редакционное примечание: TradersWeek рассматривает дебет, безубыточность и потолок short-strike как сопоставимые сигналы второго гейта. Архив не ранжирует две структуры.
Все разборы дорожки · 22 разбора
- 1984Длинный пут на серебро как предоплаченный потолок убытка
- 1984Гейты спектрального окна для длинных путов на индекс
- 1990Неподтверждение широты как ворота для volume fade и кейса long-put
- 2002Конструкция с приоритетом волатильности для медвежьего пута или дебета
- 2002Назовите режим и сезон, прежде чем выбирать длинный пут
- 2005Критика пут-спредов в сравнении с прямой покупкой путов
- 2007Секторные хеджи путами, автоматическое исполнение и пин-риск
- 2008Маржинальный шок, опционы с определённым дебетом и выборочная премия
- 2008Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
- 2012Оценка moneyness длинного пута при сдвиге подразумеваемой волатильности
- 2012Размер длинного баттерфляя при досрочном исполнении и длинного опциона по гамме
- 2013Золото после апрельского обвала: инструменты option-spread и хедж через long-put
- 2014Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
- 2014Long put против vertical debit spread на Treasury ETF
- 2015Дебетовый колл-спред с ограниченным риском на рабочем листе медицинского страховщика
- 2015Перекупленный технологический индекс: длинный пут через инверсный прокси
- 2018Замените фьючерсные стопы краткосрочными длинными путами
- 2018Построение короткосрочных лонг-путов вокруг недельной экспирации
- 2018Четыре решения перед защитным путом портфеля
- 2018Инкрементальное хеджирование производителя с помощью путов и риск-реверсалов
- 2019Пут-бабочка против длинного пута при всплеске волатильности
- 2020Сценарный хедж путами на SPY: бабочка против длинного пута