2015выпуск C1042-43
Перекупленный технологический индекс: длинный пут через инверсный прокси
После максимумов июля 2015 технологически насыщенный индексный прокси прочитали как откат по поддержке и объёму. Тот же тезис затем выразили длинным октябрьским коллом на инверсный индексный прокси, а не неограниченным шортом кэш-прокси.
- После максимумов июля 2015 технологически насыщенный индексный прокси описывали как рисующий понижающиеся максимумы и понижающиеся минимумы, а объём затухал на этих максимумах.
- Карта пробоя поддержки удерживала ближайшую цель у локального минимума — около 105 и примерно 6 процентов снижения от зоны 112 — пока отмеченная поддержка не уступила, и трактовала сетап как коррекцию с фиксацией прибыли.
- Неограниченный шорт кэш-прокси индекса отложили в пользу оверлея с ограничением премией: длинный октябрьский колл 32 на инверсный индексный прокси, показанный около 1.85, так что убыток равнялся уплаченной премии.
- Редакторское прочтение: тот же тезис поддержки и объёма становится одной проверяемой процедурой для входа, воздержания и выхода вместо неограниченного шорта или мнения, ведомого комментарием.
Тезис по кэш-индексу
После максимумов июля 2015 технологически насыщенный индексный прокси описывали как рисующий понижающиеся максимумы и понижающиеся минимумы, а объём затухал на этих максимумах.
Сравнение индексных прокси выразило этот отраслевой взгляд через ликвидный заменитель и затем оценило его по поддержке, объёму и капиталу под риском.
Карта пробоя поддержки удерживала цель снижения, пока кэш-прокси индекса не потерял отмеченную линию поддержки, затем целилась к ближайшему локальному минимуму около 105, сформулированному как примерно 6 процентов снижения от тогдашней зоны 112.
Сетап трактовали как коррекцию с фиксацией прибыли, а не как обвал, а более спокойное окно новостей по политике предлагали как фон.
Неограниченный шорт и инверсный заменитель
Продажу кэш-прокси индекса в шорт представили как структуру займа и продажи, убыток которой теоретически не ограничен, если этот прокси идёт в рост.
Этот неограниченный шорт не оставлял фиксированного потолка убытка, если кэш-прокси индекса рос.
Инверсный индексный прокси ввели как краткосрочный заменитель, который обычно растёт, когда кэш-прокси индекса падает. Инструмент в архиве был инверсным плечевым индексным прокси, и эта инверсная связь описывалась как несовершенная.
Оверлей с ограничением премией как длинный пут
При иллюстративной цене 32 сто акций инверсного прокси требовали 3200 капитала. Плечевой отклик на 6 процентов снижения кэш-индекса набросали в сторону 36.
Длинный октябрьский колл со страйком 32 на инверсный прокси, показанный около 1.85, использовали как оверлей в стиле длинного пута.
Длинный пут — это процедура с определённым риском и уплатой премии, убыток которой ограничен уплаченной суммой, а выплата улучшается, если базовый рынок падает или если инверсный прокси этого рынка растёт.
Оверлей с ограничением премией покупал этот колл, так что максимальный убыток равнялся затратам на премию, а потенциал роста колла оставался theoretically неограниченным, если инверсный прокси рос.
Контраст только длинных позиций
Удержание только длинных позиций противопоставили использованию инверсных прокси или длинных коллов на эти прокси, так что у падающей ленты кэш-индекса всё равно оставалась определённая процедура.
Дневная цена QQQ относительно цели пробоя $105
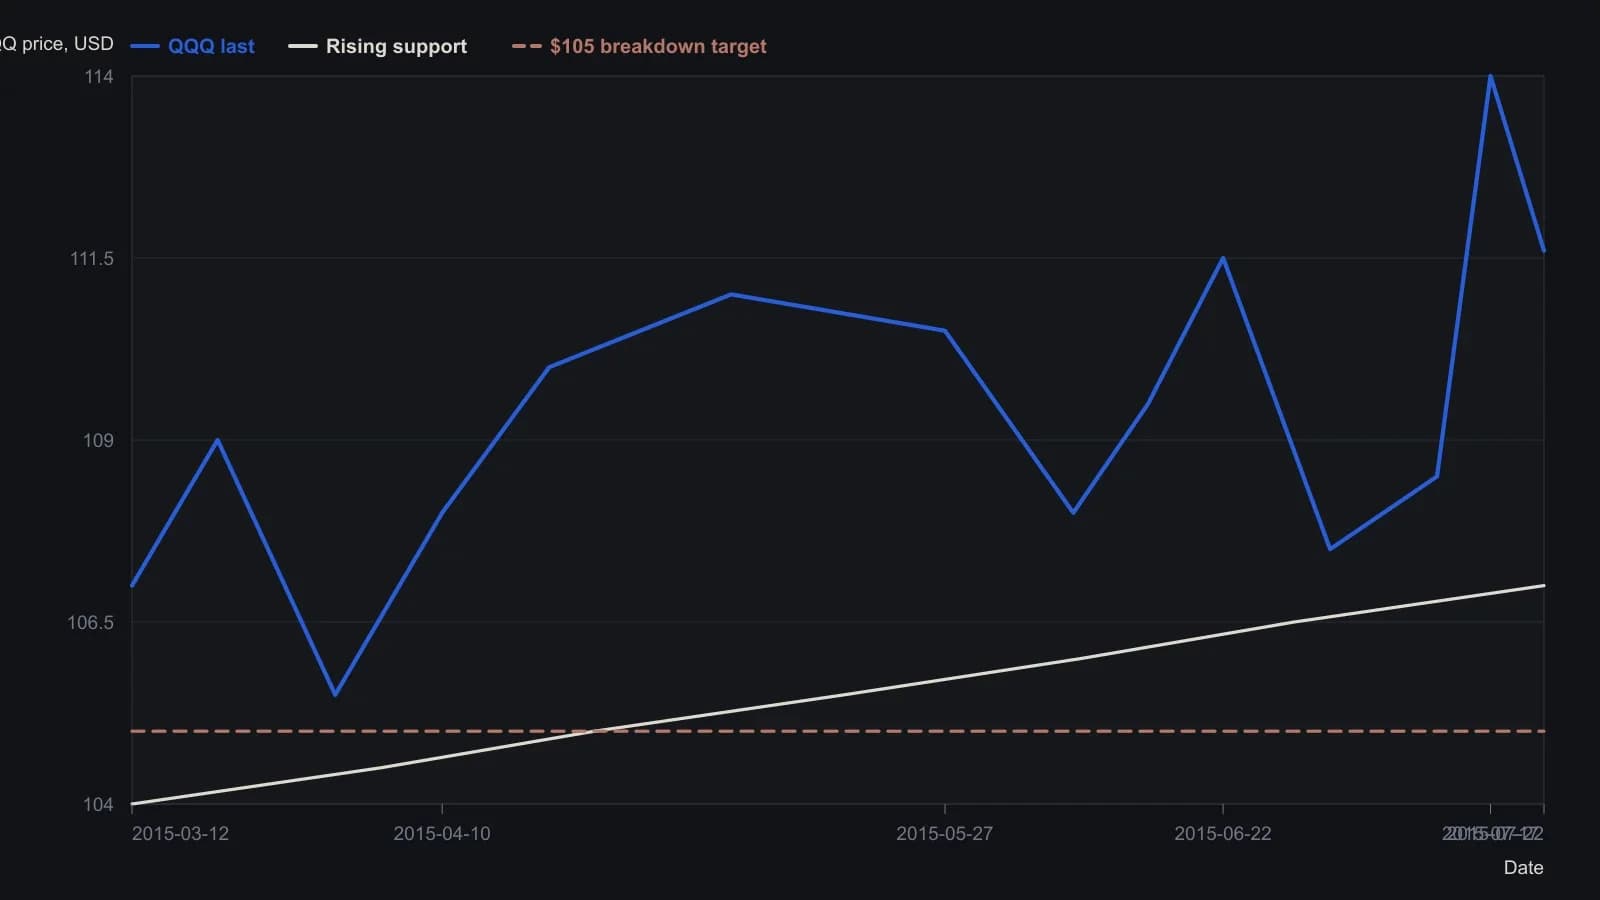
Дневные свечи отобраны по печатным делениям дат и по видимым максимумам и минимумам свингов, округлены до ближайшего полдоллара, за исключением напечатанного закрытия. Внутридневные тени между этими отметками не воспроизведены. Восходящая серия поддержки — красная линия канала на том же рисунке, считанная с точностью около 0.5 долларов.
Все разборы дорожки · 22 разбора
- 1984Длинный пут на серебро как предоплаченный потолок убытка
- 1984Гейты спектрального окна для длинных путов на индекс
- 1990Неподтверждение широты как ворота для volume fade и кейса long-put
- 2002Конструкция с приоритетом волатильности для медвежьего пута или дебета
- 2002Назовите режим и сезон, прежде чем выбирать длинный пут
- 2005Критика пут-спредов в сравнении с прямой покупкой путов
- 2007Секторные хеджи путами, автоматическое исполнение и пин-риск
- 2008Маржинальный шок, опционы с определённым дебетом и выборочная премия
- 2008Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
- 2012Оценка moneyness длинного пута при сдвиге подразумеваемой волатильности
- 2012Размер длинного баттерфляя при досрочном исполнении и длинного опциона по гамме
- 2013Золото после апрельского обвала: инструменты option-spread и хедж через long-put
- 2014Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
- 2014Long put против vertical debit spread на Treasury ETF
- 2015Дебетовый колл-спред с ограниченным риском на рабочем листе медицинского страховщика
- 2015Перекупленный технологический индекс: длинный пут через инверсный прокси
- 2018Замените фьючерсные стопы краткосрочными длинными путами
- 2018Построение короткосрочных лонг-путов вокруг недельной экспирации
- 2018Четыре решения перед защитным путом портфеля
- 2018Инкрементальное хеджирование производителя с помощью путов и риск-реверсалов
- 2019Пут-бабочка против длинного пута при всплеске волатильности
- 2020Сценарный хедж путами на SPY: бабочка против длинного пута