2008выпуск C061-2
Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
В January 2008 взгляд на снижение GBP/USD всё ещё допускал промежуточный отскок, поэтому процедура предписывала длинный пут, а не продажу форварда. Кандидаты в деньгах ранжировались по безубытку, был выбран одномесячный пут 2.0050, и позиция была закрыта примерно через семь дней, когда спот достиг зоны 1.95, а подразумеваемая волатильность снизилась.
- Допустимый отскок к 1.98–1.99 исключал продажу форварда GBP/USD, поэтому направленным инструментом стал длинный пут, максимальный убыток по которому равен уплаченной премии.
- Страйки в деньгах 2.0050 и 1.9800 котировались на одномесячном и двухмесячном тенорах и ранжировались по безубытку: премия опциона рассматривалась как заложенный в бюджет входной параметр, а не как издержка, которую нужно минимизировать.
- Одномесячный пут 2.0050 выбрали из-за самого высокого безубытка 1.9584, хотя премии одномесячного и двухмесячного 1.9800 были ниже.
- К 11 January 2008 спот был на 1.9520, а подразумеваемая волатильность снизилась с 9.85% до 9.08%. Пут закрыли примерно через семь дней, и те же даты использовали, чтобы сравнить премию входа и выручку выхода по соседним страйкам.
Отскок всё ещё допускается
4 January 2008 GBP/USD находился около 1.9690. Рабочая одномесячная зона снижения была около 1.95, а более длинная трёх-четырёхмесячная зона — около 1.90. Промежуточный отскок к 1.98–1.99 всё ещё допускался.
Поскольку этот промежуточный отскок нельзя было сбросить со счетов, процедура предписывала длинный пут, а не продажу форварда GBP/USD. Длинный пут — это купленный пут, используемый как направленный инструмент, чтобы неблагоприятный отскок не мог вынудить убыток по короткому форварду. Максимальный убыток равен уплаченной премии.
Как оценивали кандидатов
Кандидатами были страйки в деньгах 2.0050 и 1.9800, сопоставленные с одномесячной ставкой at-the-money-forward 1.9674 при споте 1.9690. «В деньгах» означает страйк пута выше действующего спота или форварда, так что контракт уже несёт внутреннюю стоимость. Страйк at-the-money-forward — это ориентир денежности при оценке этих альтернатив. Каждый страйк котировался на одномесячном и двухмесячном теноре; тенор рассматривался как выбор конструкции.
Котируемые величины премии опциона, то есть авансовая цена каждого пута, составляли 0.0466 для одномесячного 2.0050, 0.0300 для одномесячного 1.9800, 0.0544 для двухмесячного 2.0050 и 0.0390 для двухмесячного 1.9800. Соответствующие безубытки были 1.9584, 1.9500, 1.9506 и 1.9410. Безубыток — это уровень базового актива, при котором выплата по путу компенсирует уплаченную премию. Здесь он использовался как метрика ранжирования по кандидатным контрактам. Премию опциона сравнивали по страйкам и тенорам как заложенный в бюджет входной параметр, а не как величину, которую по умолчанию нужно минимизировать.
Выбранный пут и закрытие через семь дней
Выбранным контрактом стал одномесячный пут 2.0050: его взяли из-за самого высокого безубытка (1.9584), хотя премия превышала одномесячную и двухмесячную альтернативы 1.9800.
К 11 January 2008 GBP/USD снизился до 1.9520, а подразумеваемая волатильность смягчилась с 9.85% до 9.08%. Подразумеваемая волатильность — это волатильность, заложенная в цену опциона. Последующее снижение может сжать оставшуюся премию даже тогда, когда благоприятное движение спота помогает длинному путу. Примерно через семь дней исходная зона 1.95 считалась в основном достигнутой при ограниченной эрозии временной стоимости, и пут закрыли. Временная стоимость — это часть премии сверх внутренней стоимости, которая затухает по мере приближения экспирации. Быстрый подход к цели уменьшает, какая её часть теряется.
Сравнение по страйкам на одну и ту же дату
Тот же разбор отметил другие страйки на идентичных датах — 1.9800, 2.0250 и 2.0300 наряду с 2.0050, — чтобы премию входа и выручку выхода можно было сравнить по контрактам, а не ранжировать исключительно по самой низкой начальной стоимости.
Безубыточности путов GBP/USD «в деньгах» по ценам исполнения и срокам
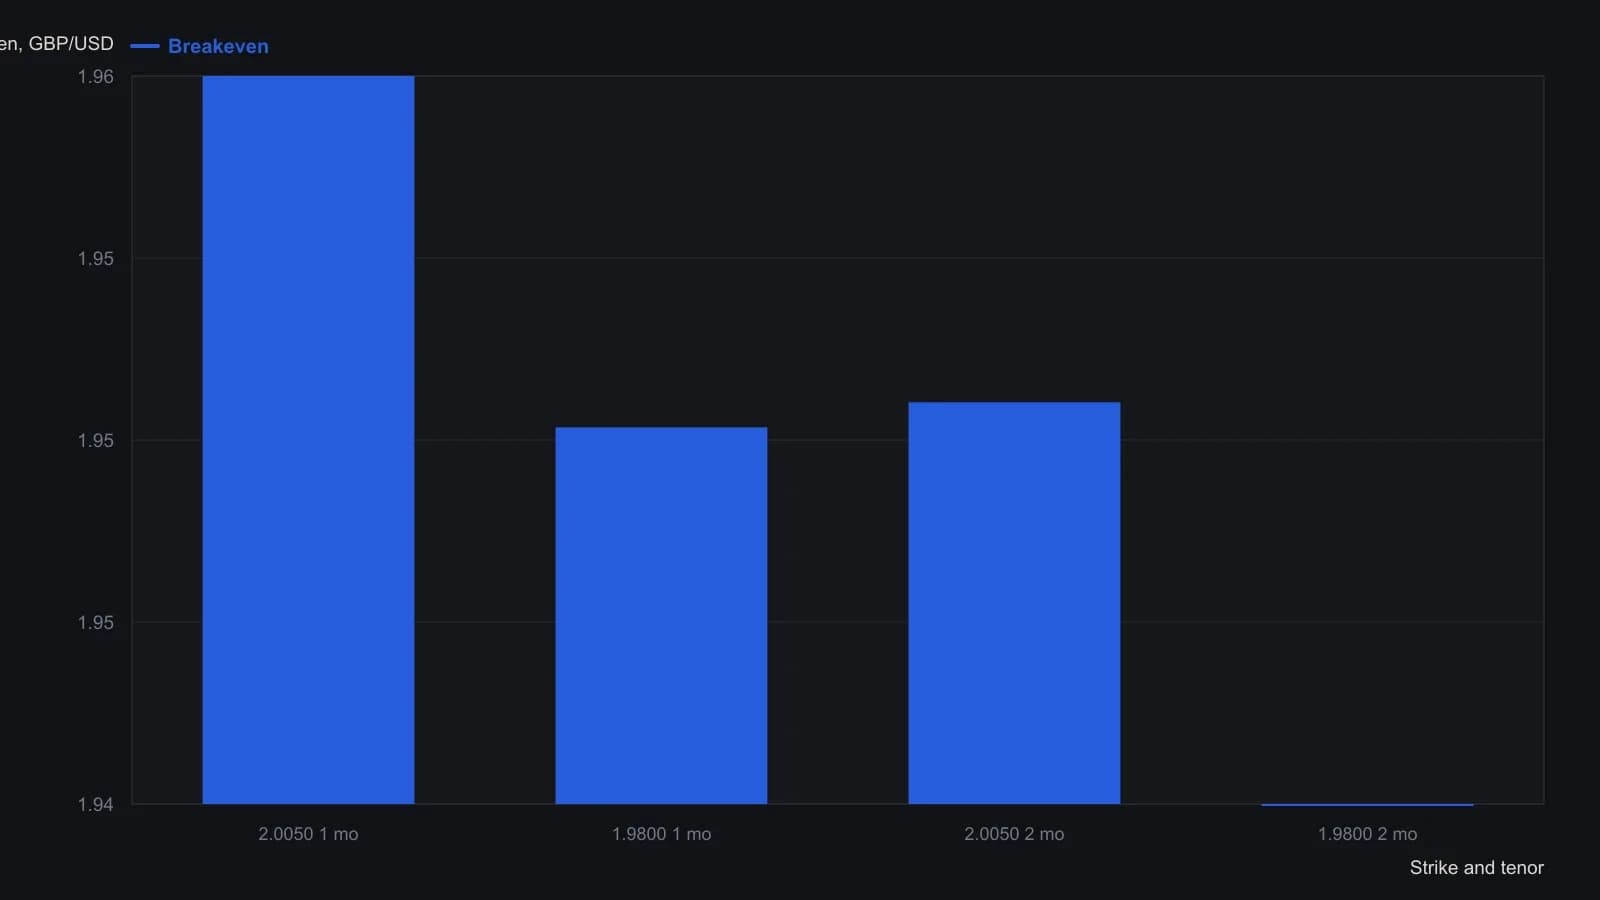
Обе цены исполнения были «в деньгах» относительно одномесячного форварда «на деньгах» 1.9674 (спот 1.9690). Выбранный одномесячный пут 2.0050 стоил 0.0466 — дороже любого из контрактов 1.9800, — но его безубыточность 1.9584 была наивысшей в наборе.
Все разборы дорожки · 22 разбора
- 1984Длинный пут на серебро как предоплаченный потолок убытка
- 1984Гейты спектрального окна для длинных путов на индекс
- 1990Неподтверждение широты как ворота для volume fade и кейса long-put
- 2002Конструкция с приоритетом волатильности для медвежьего пута или дебета
- 2002Назовите режим и сезон, прежде чем выбирать длинный пут
- 2005Критика пут-спредов в сравнении с прямой покупкой путов
- 2007Секторные хеджи путами, автоматическое исполнение и пин-риск
- 2008Маржинальный шок, опционы с определённым дебетом и выборочная премия
- 2008Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
- 2012Оценка moneyness длинного пута при сдвиге подразумеваемой волатильности
- 2012Размер длинного баттерфляя при досрочном исполнении и длинного опциона по гамме
- 2013Золото после апрельского обвала: инструменты option-spread и хедж через long-put
- 2014Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
- 2014Long put против vertical debit spread на Treasury ETF
- 2015Дебетовый колл-спред с ограниченным риском на рабочем листе медицинского страховщика
- 2015Перекупленный технологический индекс: длинный пут через инверсный прокси
- 2018Замените фьючерсные стопы краткосрочными длинными путами
- 2018Построение короткосрочных лонг-путов вокруг недельной экспирации
- 2018Четыре решения перед защитным путом портфеля
- 2018Инкрементальное хеджирование производителя с помощью путов и риск-реверсалов
- 2019Пут-бабочка против длинного пута при всплеске волатильности
- 2020Сценарный хедж путами на SPY: бабочка против длинного пута