2014выпуск C0937
Трёхшаговый рабочий лист по стоимости тика фьючерсов VIX и соотношению риск-доходность при низкой волатильности
Редакция TradersWeek: держите implied-volatility, futures-contract-selection и фильтр risk-reward-ratio на одной странице. Выбирайте листинговую экспирацию VIX, а не спотовый индекс, переводите каждое расстояние в пунктах волатильности в доллары шагом этого контракта и отклоняйте лонг, если убыток до зафиксированного пола не укладывается в заранее заданную границу относительно долларового расстояния до зон отскока.
- Futures-contract-selection использует конкретную экспирацию VIX плюс торговые часы этой серии, тиковый шаг 0.01 и мультипликатор $10 вместо информационного спотового индекса.
- Implied-volatility — это ожидаемая волатильность S&P 500, заложенная в комплекс VIX, а пониженная котировка фьючерса — это входные данные рыночного режима, а не котировка спотового индекса.
- Фильтр risk-reward-ratio переводит разрыв от рабочей цены до указанного пола или отскока в доллары через мультипликатор контракта, затем сравнивает две стороны до того, как берётся размер позиции.
- Лонговая позиция во фьючерсах VIX рассматривается как подверженная эрозии, если подразумеваемая волатильность не растёт, а движения вверх характеризуются как резкие, а не постепенные.
Держите три проверки на одной странице
Архивный процесс начинался с implied-volatility: ожидаемой волатильности S&P 500, заложенной в комплекс VIX. Пониженная котировка фьючерса рассматривалась как входные данные рыночного режима, а не как котировка спотового индекса.
Затем futures-contract-selection заменял этот информационный индекс одной листинговой экспирацией, так что торговые часы сессии, тиковый шаг 0.01 и мультипликатор $10 стояли рядом со считыванием режима. Фильтр risk-reward-ratio использовал те же доллары, чтобы сравнить указанный пол с зонами отскока до того, как брался размер позиции.
Шаг первый: выберите листинговую экспирацию
Futures-contract-selection означает выбор конкретной экспирации фьючерсов VIX и применение торговых часов этой серии, шага 0.01 и мультипликатора $10 вместо информационного спотового индекса.
Листинговые фьючерсы VIX используют минимальный шаг 0.01 стоимостью $10, поэтому движение на один пункт с 13.00 до 14.00 равно $1,000 на контракт. Этот минимальный шаг цены 0.01 и есть тиковый шаг.
Обычная ширина bid-ask составляет около пяти тиков, или $50, и котируемые цены часто шагают этими пятитиковыми приращениями даже когда дневной объём достигает десятков тысяч контрактов.
Торговля в будни шла с 3:30 p.m. Central до 3:15 p.m. следующего дня, с 15-минутной паузой, выровненной по часам фьючерсов e-mini S&P 500.
Шаг второй: переведите расстояния в пунктах в доллары
Каждое расстояние в пунктах волатильности переводится шагом выбранного контракта, а не спотовым индексом.
Долларовые результаты считаются из абсолютного разрыва между более высокой и более низкой ценами, умноженного на $10, затем помечаются как прибыль или убыток в зависимости от того, была позиция лонг или шорт.
Шаг третий: сравните долларовые стороны до размера позиции
Risk-reward-ratio — это фильтр до входа, который переводит разрыв от рабочей цены до указанного пола или отскока в доллары через мультипликатор контракта, затем сравнивает две стороны до того, как берётся размер позиции.
Редакционное примечание TradersWeek: архив фиксирует эти долларовые разрывы. Он не фиксирует численную границу, которую нужно было выполнить, прежде чем лонг мог быть принят. Фильтр, который здесь преподаётся, — это сравнение двух сторон на странице.
Проход по рабочему листу в mid-June 2014
В mid-June 2014 фьючерсы VIX с экспирацией July 15, 2014 были около 12.50, вблизи минимума контракта и близко к самым низким котировкам фьючерсов с March 2004, которые находились в районе mid-11s.
При мультипликаторе $10 падение с 12.50 примерно до 11.50 подразумевало около $1,000 неблагоприятной вариации, а падение к полу спотового индекса около 9.50 подразумевало около $3,000.
Тот же мультипликатор отображал отскок с 12.50 примерно до 13.80 как около $1,300 и движение примерно до 15.50 как около $3,000. Более быстрое восстановление в область 18 to 20 отображалось как более чем $7,000 на контракт до издержек.
Пол спотового индекса — это информационный минимум VIX, используемый только как более далёкий исторический ориентир, а не как торгуемая фьючерсная цена.
Лонг VIX на июль 2014: долларовый риск против целей отскока
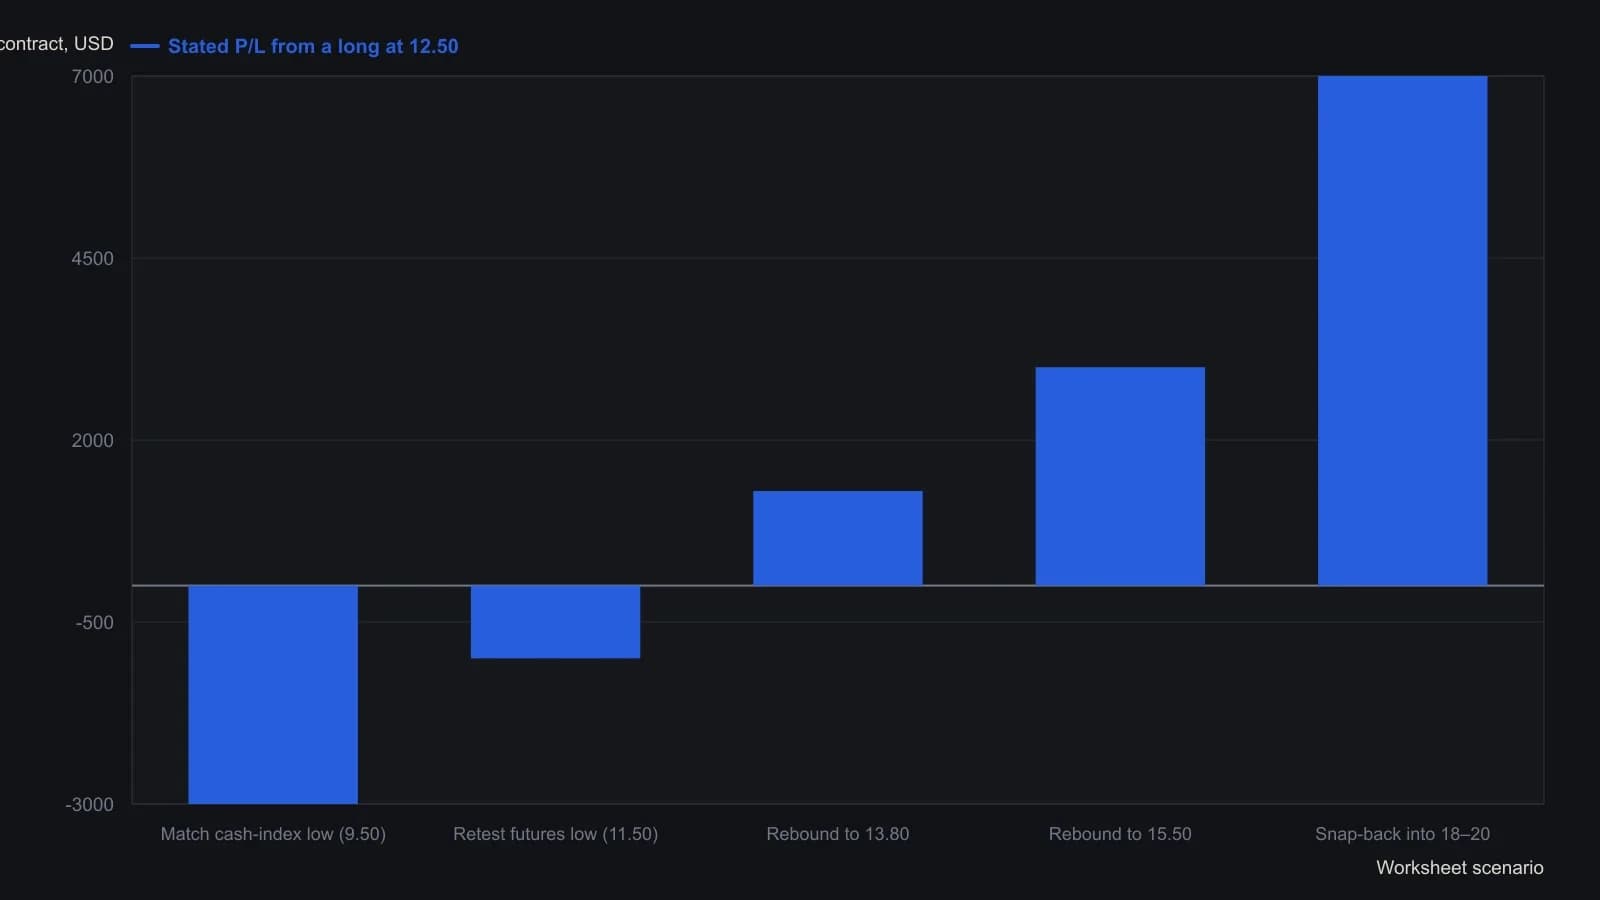
Колонка оценивает шаг 0.01 в $10, поэтому один полный пункт VIX равен $1,000. Середина 11-х, середина 9-х и середина 15-х в рабочих расчётах фигурируют как 11.50, 9.50 и 15.50. Цифра восстановления $7,000 указана как нижняя граница хода в зону 18–20, а не как точная котировка.
Эрозия, если подразумеваемая волатильность не растёт
Лонговая позиция во фьючерсах VIX рассматривается как подверженная эрозии, если подразумеваемая волатильность не растёт, а движения вверх характеризуются как резкие, а не постепенные.
Все разборы дорожки · 27 разборов
- 1987Заранее зафиксируйте стоп и требуйте избыточную отдачу
- 1987Когда открытые убытки переписывают заранее зафиксированные правила выхода
- 1991Ранжирование удержаний на конец месяца по риск-доходности и стопам
- 1994Оценка процентных выходов по прибыли на трендследящих средних
- 2001Постройте соотношение прибыль/риск до входа
- 2003Предторговый чеклист готовности для входа, воздержания и риска
- 2003Оценка страйков вне денег с помощью saddle-премий и подразумеваемой волатильности
- 2004Критика торговых решений как одной процедуры
- 2004Механические стопы выдают намерение и неверно оценивают убытки
- 2004Премия подразумеваемой волатильности на индексах ставок
- 2006Оставьте стоп, который санкционировал вход
- 2006Ограничьте убыток фильтром соотношения риск/прибыль до входа
- 2007Аудируйте оператора, прежде чем отказываться от системы
- 2007Правила slingshot reversal после ложного пробоя
- 2007Шаблон управления системой, который задаёт стоп и требуемую прибыль до входа
- 2007Постройте предторговый конверт стиля для входов и пропусков
- 2008Системы, которые пропускают три шлюза решений
- 2010Четырёхгейтовое вето перед входами по тренду
- 2012Постройте торговый план как одну письменную процедуру
- 2012Стопы и цели на Форекс по шагу котировки
- 2013Средний направленный индекс как кластер lookback и граница риск/прибыль
- 2014Трёхшаговый рабочий лист по стоимости тика фьючерсов VIX и соотношению риск-доходность при низкой волатильности
- 2014Премии бинарных опционов, комиссии и соотношение риск-доходность до экспирации
- 2015Продажа далеко вне денег товарной опционной премии как случай прощающего тайминга
- 2016Предоплаченные опционные спреды, которые ограничивают риск и прибыль диапазонного дня
- 2016Предторговое соотношение риск/доходность против инстинктивных выходов
- 2020Ограничение короткосрочного опционного спреда стопом, остатком после гэпа и выходом по кредиту