2007выпуск C011-3
Аудируйте оператора, прежде чем отказываться от системы
Математическое ожидание — это среднее r-multiple достаточно большой выборки, и оно считается результатом системы только тогда, когда письменные правила исполняли вход, выход и воздержание как одну процедуру. Редакция: аудируйте действующего оператора, прежде чем отбрасывать систему.
- Выход по наихудшему сценарию задаётся до входа, чтобы был известен риск на единицу, размер позиции выводится из фиксированной суммы денежного риска, а математическое ожидание — это среднее r-multiple только при достаточно большой выборке.
- Ошибка — это несоблюдение письменных правил; если письменных правил нет, каждое действие считается ошибкой.
- Нераспознанные нарушения правил имеют свойство повторяться, включая импульсные покупки, которые затем вытесняют сигналы системы, и отказ от стопов, из-за которого запланированный убыток превращается в гораздо больший убыток в r-multiple.
- Краткий вечерний разбор завершается без дальнейшей работы, если письменные правила были соблюдены, в том числе в убыточный день; после нарушения перечисляются условия, устанавливается чек-лист покупки, и коррекция репетируется до автоматизма.
Ограничьте убыток до исполнения
Выход по наихудшему сценарию задаётся до входа, чтобы был известен риск на единицу и размер позиции можно было вывести из фиксированной суммы денежного риска. Результаты сделок записываются как множители этого начального риска. R-multiple — это прибыль или убыток сделки, делённые на денежную сумму, определённую как риск наихудшего случая на входе. Среднее этих множителей используется как математическое ожидание системы только при достаточно большой выборке.
Стопы и исходы выражаются относительно этого заранее заданного начального риска, поэтому решение об убытке или экспозиции ограничено до постановки сделки.
Гипотетическая книга: R-множитель по закрытым сделкам
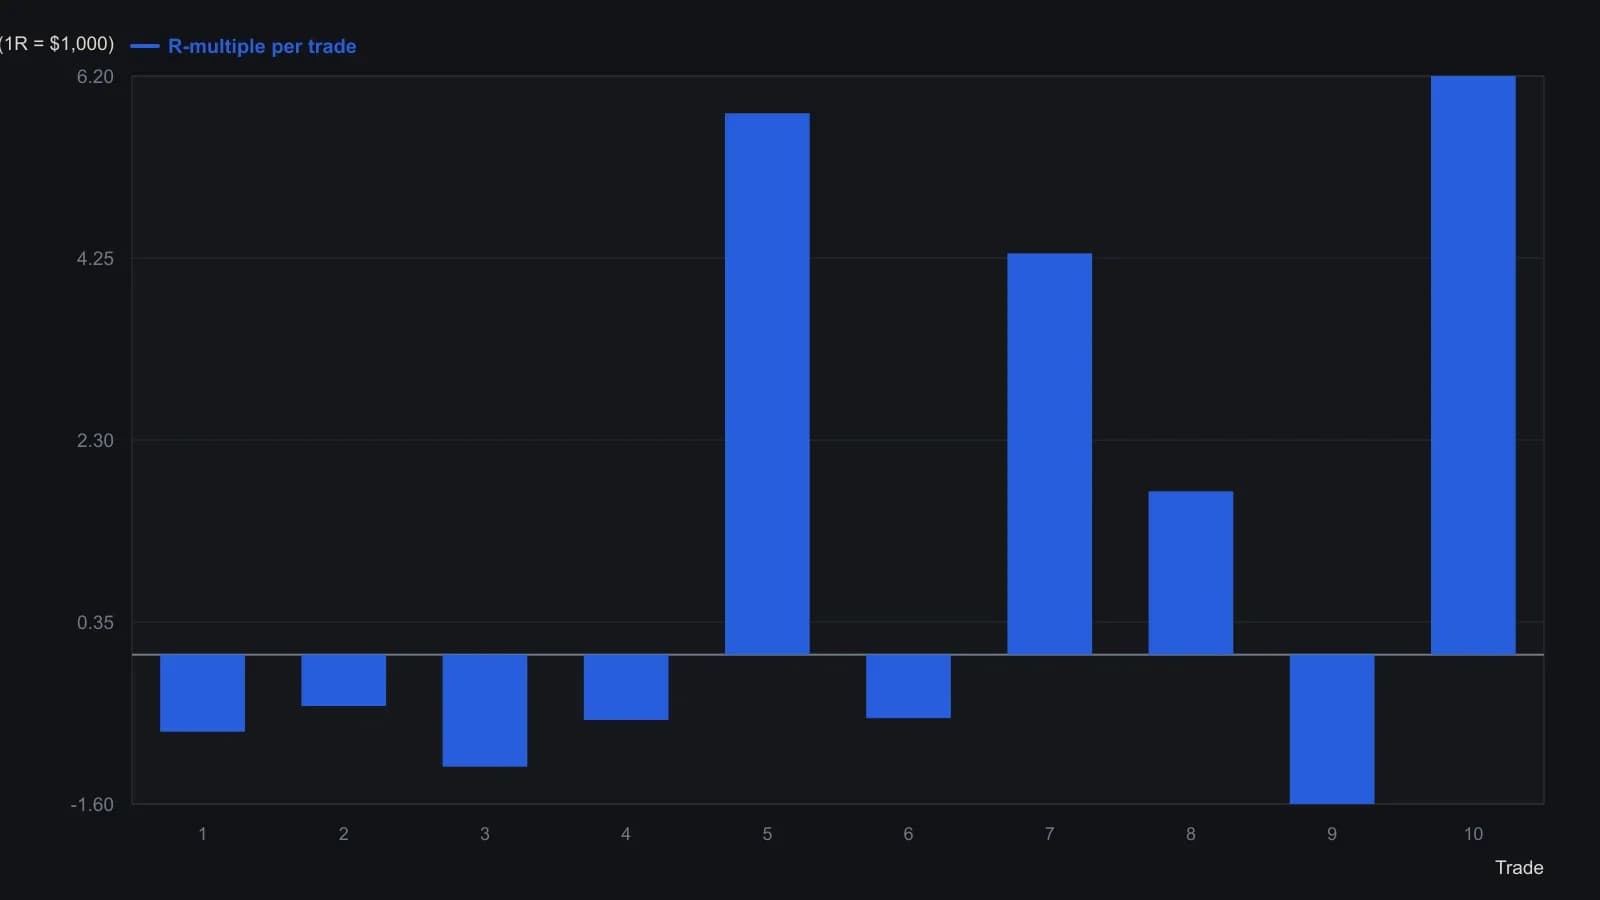
Автор указывает, что десяти сделок недостаточно как выборки, чтобы среднее 1.2495R можно было считать устойчивым математическим ожиданием.
Письменные правила определяют ошибку
Ошибка определяется как несоблюдение письменных торговых правил. Если письменных правил нет, каждое действие считается ошибкой. Письменные правила — это задокументированные инструкции по входу, выходу, размеру позиции и воздержанию, которые определяют корректное исполнение системы.
В перечень нарушений правил входят импульсная сделка без сигнала, пропуск сделки по сигналу, неисполнение стопа, риск больше запланированной доли капитала и смешивание нескольких систем на одном счёте.
Неназванное нарушение имеет свойство повторяться
Нарушение правила, которое не идентифицировано, имеет свойство повторяться, включая удержание импульсной покупки, которая затем вытесняет последующие сигналы системы. После типичной серии подряд идущих убытков отказ от более поздних сигналов может пропустить большой благоприятный множитель начального риска, а самообвинение без названия нарушения правила его не исправляет.
Отказ от стопа может превратить запланированный убыток в гораздо больший убыток в r-multiple, если позиция затем удерживается как долгосрочная.
Вечерний разбор и репетиция
Краткий вечерний разбор задаёт вопрос, были ли соблюдены письменные правила. Если да, в том числе в убыточный день, разбор завершается без дальнейшей работы по коррекции. Этот ежедневный разбор — короткая проверка после сессии: соблюдались ли письменные правила и, если нет, какие условия нужно блокировать в следующий раз.
После нарушения правила перечисляются условия, которые его вызвали, устанавливается чек-лист покупки с критериями системы, и коррекция репетируется до автоматизма. Чек-лист — это письменный предторговый список критериев системы, который должен быть полностью выполнен, прежде чем вход будет разрешён, чтобы вход, выход и воздержание можно было проверять как одну процедуру. Психологический процесс — это вечерний аудит правил плюс репетиция коррекций, чтобы распознанные ошибки оператора не повторялись.
Все разборы дорожки · 27 разборов
- 1987Заранее зафиксируйте стоп и требуйте избыточную отдачу
- 1987Когда открытые убытки переписывают заранее зафиксированные правила выхода
- 1991Ранжирование удержаний на конец месяца по риск-доходности и стопам
- 1994Оценка процентных выходов по прибыли на трендследящих средних
- 2001Постройте соотношение прибыль/риск до входа
- 2003Предторговый чеклист готовности для входа, воздержания и риска
- 2003Оценка страйков вне денег с помощью saddle-премий и подразумеваемой волатильности
- 2004Критика торговых решений как одной процедуры
- 2004Механические стопы выдают намерение и неверно оценивают убытки
- 2004Премия подразумеваемой волатильности на индексах ставок
- 2006Оставьте стоп, который санкционировал вход
- 2006Ограничьте убыток фильтром соотношения риск/прибыль до входа
- 2007Аудируйте оператора, прежде чем отказываться от системы
- 2007Правила slingshot reversal после ложного пробоя
- 2007Шаблон управления системой, который задаёт стоп и требуемую прибыль до входа
- 2007Постройте предторговый конверт стиля для входов и пропусков
- 2008Системы, которые пропускают три шлюза решений
- 2010Четырёхгейтовое вето перед входами по тренду
- 2012Постройте торговый план как одну письменную процедуру
- 2012Стопы и цели на Форекс по шагу котировки
- 2013Средний направленный индекс как кластер lookback и граница риск/прибыль
- 2014Трёхшаговый рабочий лист по стоимости тика фьючерсов VIX и соотношению риск-доходность при низкой волатильности
- 2014Премии бинарных опционов, комиссии и соотношение риск-доходность до экспирации
- 2015Продажа далеко вне денег товарной опционной премии как случай прощающего тайминга
- 2016Предоплаченные опционные спреды, которые ограничивают риск и прибыль диапазонного дня
- 2016Предторговое соотношение риск/доходность против инстинктивных выходов
- 2020Ограничение короткосрочного опционного спреда стопом, остатком после гэпа и выходом по кредиту