2007выпуск C081-11
Шаблон управления системой, который задаёт стоп и требуемую прибыль до входа
Шаблон управления системой применяет одни и те же проверки мани-менеджмента и трейд-менеджмента к механическим и немеханическим стратегиям. Размер позиции, стоп-лосс на основе волатильности и динамическое соотношение риск/прибыль указываются так, чтобы допустимый убыток был задан до входа и во время удержания позиции.
- Мани-менеджмент рассчитывает размер позиции и убыток, допустимый при неудачной сделке, а трейд-менеджмент охватывает правила, применяемые до открытия позиции и после него.
- Шаблон управления системой применяет обе проверки к механическим и немеханическим стратегиям.
- Одна процедура следования за трендом задавала размер каждой фьючерсной сделки так, чтобы начальный стоп на основе волатильности терял не более фиксированных 2 процентов номинального счёта, переустанавливала этот счёт каждый год и удерживала кластеры докупок внутри той же границы в 2 процента.
- Программная реализация принимала начальную эквити, номинальный процент риска и процент риска по волатильности, допускала только длинные позиции и использовала динамическую проверку риск/прибыль с минимальным соотношением по умолчанию 3 плюс барьер стопов, чтобы оценить, заслуживает ли сделка капитала.
Мани-менеджмент и трейд-менеджмент
Мани-менеджмент определяется как расчёт размера позиции и убытка, допустимого при неудачной сделке. Трейд-менеджмент охватывает правила, применяемые до открытия позиции и после него.
Шаблон управления системой — это повторно используемый рабочий лист, предназначенный для применения проверок мани-менеджмента и трейд-менеджмента к механическим и немеханическим стратегиям до открытия позиции и во время её удержания.
Стоп-лосс — это заранее заданная цена инвалидации, которая ограничивает убыток, если сделка закрывается по стопу. Соотношение риск/прибыль сравнивает планируемую прибыль с планируемым убытком и используется как фильтр «входить / не входить» до входа.
Механическая торговая система — это полностью заданная процедура входов, выходов и воздержания, которую можно закодировать и рассматривать как единый набор правил. Шаблон предназначен для применения тех же проверок к такой процедуре и к немеханическим стратегиям.
Номинальный счёт и волатильностный стоп
Номинальный счёт — это теоретический счёт, используемый для задания размера риска так, чтобы каждая сделка рассматривалась как равная единица допустимого убытка. Волатильностный стоп — это начальный стоп, выставляемый от меры волатильности, а не от произвольной долларовой суммы.
Одна упомянутая процедура следования за трендом задавала размер каждой фьючерсной сделки так, чтобы начальный стоп на основе волатильности терял не более фиксированных 2 процентов номинального счёта.
Та же процедура переустанавливала номинальный счёт в начале каждого года по результатам системы за предыдущий год и рассматривала каждую сделку как равную единицу допустимого убытка.
Когда после успешного пробоя следовали дополнительные сделки, стопы переустанавливались так, чтобы весь кластер по-прежнему рисковал не более чем 2 процентами номинального счёта.
Входные параметры программы и барьер стопов
Программная реализация шаблона принимала в качестве входных данных начальную эквити, номинальный процент риска и процент риска по волатильности и допускала только длинные позиции.
Динамическая проверка риск/прибыль была задана как вход шаблона с минимальным соотношением по умолчанию 3 и использовалась, чтобы отслеживать, заслуживает ли сделка капитала.
Барьер стопов — это ценовая линия, полученная из цели и минимального требования к соотношению риск/прибыль, за которой должен оставаться стоп. Расчёт барьера стопов ставил эту линию на close минус расстояние от close до цели, делённое на минимальное динамическое соотношение риск/прибыль.
Дневное закрытие AAPL против растущего стоп-барьера
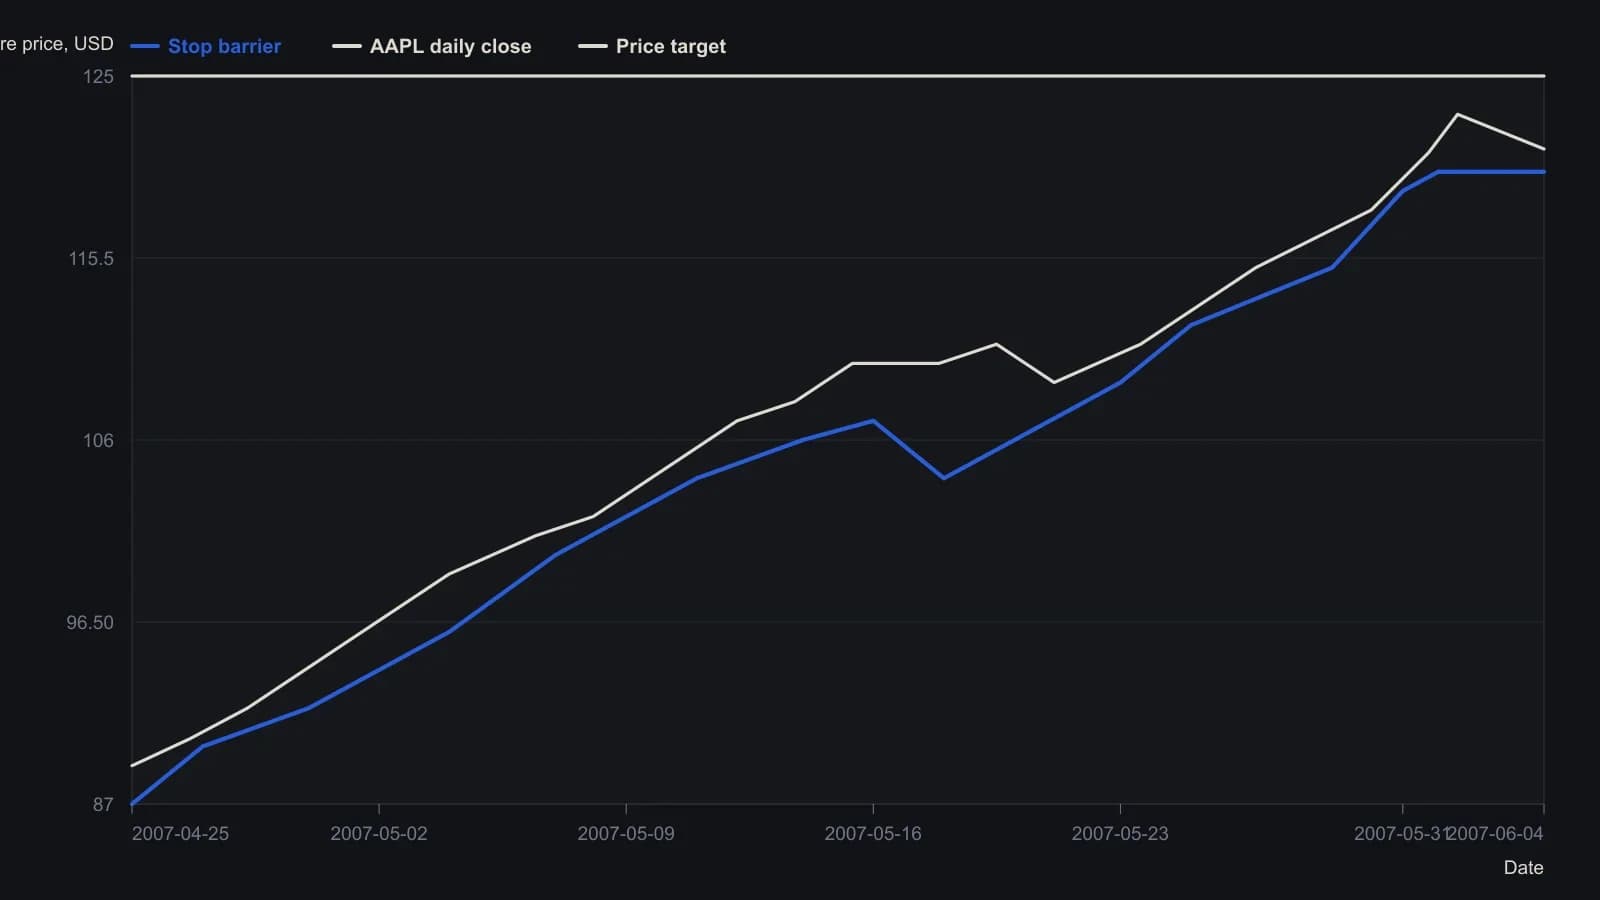
Барьер задаётся как SB = закрытие − (цель − закрытие) / minDRR при цели $125 и minDRR = 3. Оцифрованные цены округлены примерно до доллара — это разрешение растра, — кроме последнего закрытия на графике, равного 121.191. Линия строится только после того, как оказывается внутри видимого окна 86–126.
Все разборы дорожки · 27 разборов
- 1987Заранее зафиксируйте стоп и требуйте избыточную отдачу
- 1987Когда открытые убытки переписывают заранее зафиксированные правила выхода
- 1991Ранжирование удержаний на конец месяца по риск-доходности и стопам
- 1994Оценка процентных выходов по прибыли на трендследящих средних
- 2001Постройте соотношение прибыль/риск до входа
- 2003Предторговый чеклист готовности для входа, воздержания и риска
- 2003Оценка страйков вне денег с помощью saddle-премий и подразумеваемой волатильности
- 2004Критика торговых решений как одной процедуры
- 2004Механические стопы выдают намерение и неверно оценивают убытки
- 2004Премия подразумеваемой волатильности на индексах ставок
- 2006Оставьте стоп, который санкционировал вход
- 2006Ограничьте убыток фильтром соотношения риск/прибыль до входа
- 2007Аудируйте оператора, прежде чем отказываться от системы
- 2007Правила slingshot reversal после ложного пробоя
- 2007Шаблон управления системой, который задаёт стоп и требуемую прибыль до входа
- 2007Постройте предторговый конверт стиля для входов и пропусков
- 2008Системы, которые пропускают три шлюза решений
- 2010Четырёхгейтовое вето перед входами по тренду
- 2012Постройте торговый план как одну письменную процедуру
- 2012Стопы и цели на Форекс по шагу котировки
- 2013Средний направленный индекс как кластер lookback и граница риск/прибыль
- 2014Трёхшаговый рабочий лист по стоимости тика фьючерсов VIX и соотношению риск-доходность при низкой волатильности
- 2014Премии бинарных опционов, комиссии и соотношение риск-доходность до экспирации
- 2015Продажа далеко вне денег товарной опционной премии как случай прощающего тайминга
- 2016Предоплаченные опционные спреды, которые ограничивают риск и прибыль диапазонного дня
- 2016Предторговое соотношение риск/доходность против инстинктивных выходов
- 2020Ограничение короткосрочного опционного спреда стопом, остатком после гэпа и выходом по кредиту