2011выпуск C0324-29
Долларовое движение, дневные сессии и граница первой потери 1:2 во фьючерсах на фондовые индексы
Восьмилетнее сравнение пяти emini-контрактов на фондовые индексы ранжировало инструменты по долларовому движению, а не по объёму. Движение в дневной сессии затем задало десятипроцентную границу и соотношение риск/прибыль 1:2 на emini Russell 2000.
- В восьмилетнем сравнении пяти emini-контрактов на фондовые индексы контракт с наибольшим объёмом занял последнее место по среднему годовому движению в тиках.
- По среднему годовому долларовому движению emini Russell 2000 занял первое место, тогда как emini Dow занял первое место по тикам, потому что стоимость тика различалась, в том числе $5 на emini Dow и $10 на emini Russell 2000.
- Американские сессии фондовых индексов показали большее среднее движение в тиках и более высокий средний объём днём, чем утром, тогда как запланированные отчёты группировались между 8:00 и 10:30 a.m. Eastern.
- Десятипроцентная граница среднего дневного движения в тиках emini Russell 2000 составила 16 тиков; соотношение риск/прибыль 1:2 ставило стоп на 8 тиков, что равно $160 на этом контракте.
Ранжируйте контракт по долларовому движению
Архив сравнил пять emini-контрактов на фондовые индексы за восемь лет. Выбор фьючерсного контракта строился по тому, насколько сильно двигался каждый инструмент, а не по тому, какой инструмент напечатал наибольший объём. Контракт с наибольшим объёмом занял последнее место по среднему годовому движению в тиках.
По среднему годовому долларовому движению emini Russell 2000 занял первое место среди этих индексов, тогда как emini Dow занял первое место по тикам. Редакторский комментарий: TradersWeek рассматривает это расхождение как причину вписать одну сделку по индексным фьючерсам в контекст денежного движения до того, как заголовки о ликвидности определят книгу.
Стоимость тика меняет рейтинг
Долларовые рейтинги разошлись с рейтингами по тикам, потому что стоимость тика различалась, в том числе $5 на emini Dow и $10 на emini Russell 2000. Стоимость тика — это денежная сумма, привязанная к одному минимальному ценовому приращению фьючерсного контракта. Долларовое движение — это ценовое движение, переведённое в валюту через стоимость тика данного контракта.
Движение emini S&P 500 на один пункт оценивалось в $50 на контракт, поэтому пакет из 100 контрактов с целью в один пункт и стопом в один пункт подразумевал прибыль $5,000 или убыток $5,000, если эта граница срабатывала.
Оставляйте сессию после утреннего окна отчётов
Сессионный анализ в архиве разделил американские часы фондовых индексов на утро и день. Эти сессии показали большее среднее движение в тиках днём, чем утром, тогда как запланированные отчёты группировались между 8:00 и 10:30 a.m. Eastern.
Средний объём всех пяти сравниваемых контрактов был выше в американской дневной сессии, чем в утренней. В дневном долларовом сравнении emini Russell 2000 показал наибольшее движение, за ним следовал emini S&P MidCap 400.
Редакторский комментарий: TradersWeek читает дневное окно как сессию, которая остаётся исполнимой после этого утреннего кластера отчётов, а не как утверждение, что дневные цены сейчас легче торговать.
Послеобеденный долларовый ход по e-mini индексам
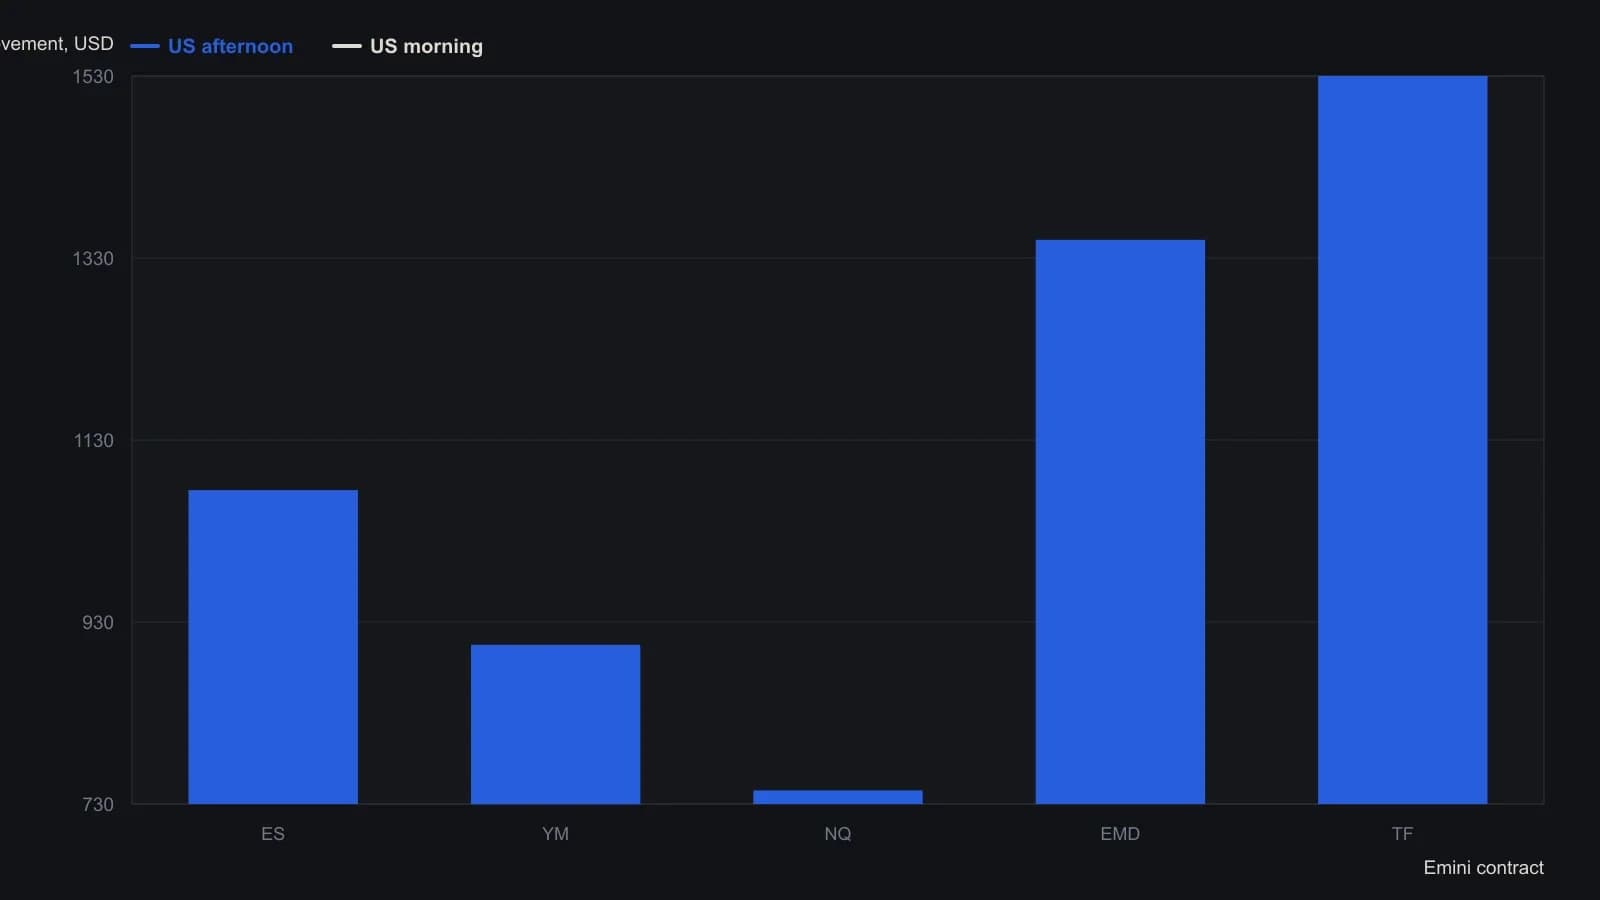
Напечатанные долларовые суммы — это среднее число тиков сессии, умноженное на указанную стоимость тика: 12.50 долларов на ES, 5 долларов на YM и NQ, 10 долларов на EMD и TF. Послеобеденный ход больше, хотя в это окно попадает меньше запланированных американских отчётов.
Ограничьте первую потерю диапазоном сессии
Первая цель, установленная на 10% среднего дневного движения в тиках emini Russell 2000, была указана как 16 тиков. Эта десятипроцентная граница — первая цель, заданная как одна десятая среднего сессионного движения контракта в тиках. Соотношение риск/прибыль 1:2 ставило стоп на 8 тиков, что равно $160 на этом контракте.
Редакторский комментарий: TradersWeek читает соотношение риск/прибыль как границу первой потери, размер которой задан типичным дневным диапазоном этого контракта, чтобы денежная экспозиция была известна до постановки сделки.
Все разборы дорожки · 18 разборов
- 1990Построение экспоненциального индекса сессионного остатка второго часа
- 2000Рассматривайте открытую книгу лимитных заявок как фильтр исполнения
- 2002Построение предторгового чеклиста: лонг, шорт или флэт
- 2003Обрезки окон сессии для оценки механической дневной системы
- 2004Правила входа в overnight-сессию после регулярных часов
- 2005Исполнение overnight-trading-session и regular-trading-session по бумагам Nasdaq 100
- 2006Внутридневное рабочее пространство как комбинированная процедура решений
- 2006Торговле в рамках одной сессии нужны присутствие и правила следующего сигнала
- 2007Сессионные фильтры для правил входа по скользящей средней
- 2008Чек-лист связанных рынков, фильтр сессии и стоп, масштабированный по ATR
- 2008Режимы after-hours сессии и закрытие следующего дня
- 2008Оценка входа на следующем открытии после однодневных коррекций
- 2010Доля диапазона сессии: валютные фьючерсы против мини-индекса
- 2011Долларовое движение, дневные сессии и граница первой потери 1:2 во фьючерсах на фондовые индексы
- 2012Пробои по объёму последнего часа с выходом в первый час
- 2013Односессионные и мультисессионные сделки как одна процедура на правилах
- 2015Бары часов сессии из публичных котировочных лент
- 2016Построение входа по скользящей средней с сессионным ограничением