2020выпуск C1216-19
Ограничение короткосрочного опционного спреда стопом, остатком после гэпа и выходом по кредиту
В историческом разобранном примере короткосрочный опционный спред считывали по цене базового актива и числу оставшихся дней ещё до входа. Одна и та же цена стопа подразумевала разные долларовые убытки в зависимости от оставшегося времени, гэп сквозь стоп мог превысить эти убытки, а часть держателей использовала заданную долю максимального кредита как досрочный выход.
- В разобранном примере стоп на 73.50 подразумевал убыток примерно 62 при немедленном срабатывании и примерно 19 при срабатывании в день экспирации.
- Гэп сквозь стоп мог превысить любой из убытков по стоп-траектории — вплоть до заявленного максимума 169 на один лот. Наихудший остаток требовал гэпа ниже 72, за стоп 73.50.
- Если базовый актив оставался выше 74 до экспирации, заявленный кредит по примеру спреда составлял 31.
- Часть держателей планировала оставаться до экспирации, другие рассматривали 50 процентов до 80 процентов максимального кредита как досрочный выход. На одном пути за две сессии до экспирации открытый кредит составлял 25, что равно 80 процентам от максимума 31.
Предторговое считывание спреда
Опционный спред — это заданный набор опционных ног, долларовый исход которого можно считать по цене базового актива и оставшимся дням ещё до постановки сделки. Архивный пример использовал это считывание как рабочую картину позиции.
Пример диаграммы риска откладывал долларовый исход против цены базового актива и оставшихся дней: одна кривая для первого дня и другая для экспирации.
Одна и та же цена стопа, два долларовых убытка
Стоп-лосс — заранее зафиксированная цена базового актива, по которой спред закрывают, чтобы запланированный убыток оставался ограниченным, когда эта цена торгуется без гэпа. В разобранном примере стоп на 73.50 подразумевал убыток примерно 62 при немедленном срабатывании и примерно 19 при срабатывании в день экспирации.
Когда гэп съедает больше, чем стоп
Риск гэпа сквозь стоп — это дополнительный убыток, который появляется, когда базовый актив перескакивает стоп, а закрытие происходит только после худшего исполнения, вплоть до максимального дебета спреда. Гэп сквозь стоп мог превысить любой из убытков по стоп-траектории — вплоть до заявленного максимума 169 на один лот.
Наихудший остаток в примере требовал гэпа ниже 72, за стоп 73.50.
Заявленный кредит против обеих величин убытка
Соотношение риск/доходность — это сравнение заявленного кредита, если благоприятная цена удержится до экспирации, с убытком по стоп-траектории и большим остатком после гэпа. Если базовый актив оставался выше 74 до экспирации, заявленный кредит по примеру спреда составлял 31.
Сбор кредита — необязательное досрочное закрытие, когда заданная доля максимального кредита уже в руках, чтобы снять оставшийся временной риск до экспирации. Часть держателей планировала оставаться до экспирации, другие рассматривали 50 процентов до 80 процентов максимального кредита как досрочный выход.
На одном пути за две сессии до экспирации открытый кредит составлял 25, что равно 80 процентам от максимума 31.
AMD $73.50 стоп: долларовый убыток по оставшемуся времени, плюс остаток при гэпе
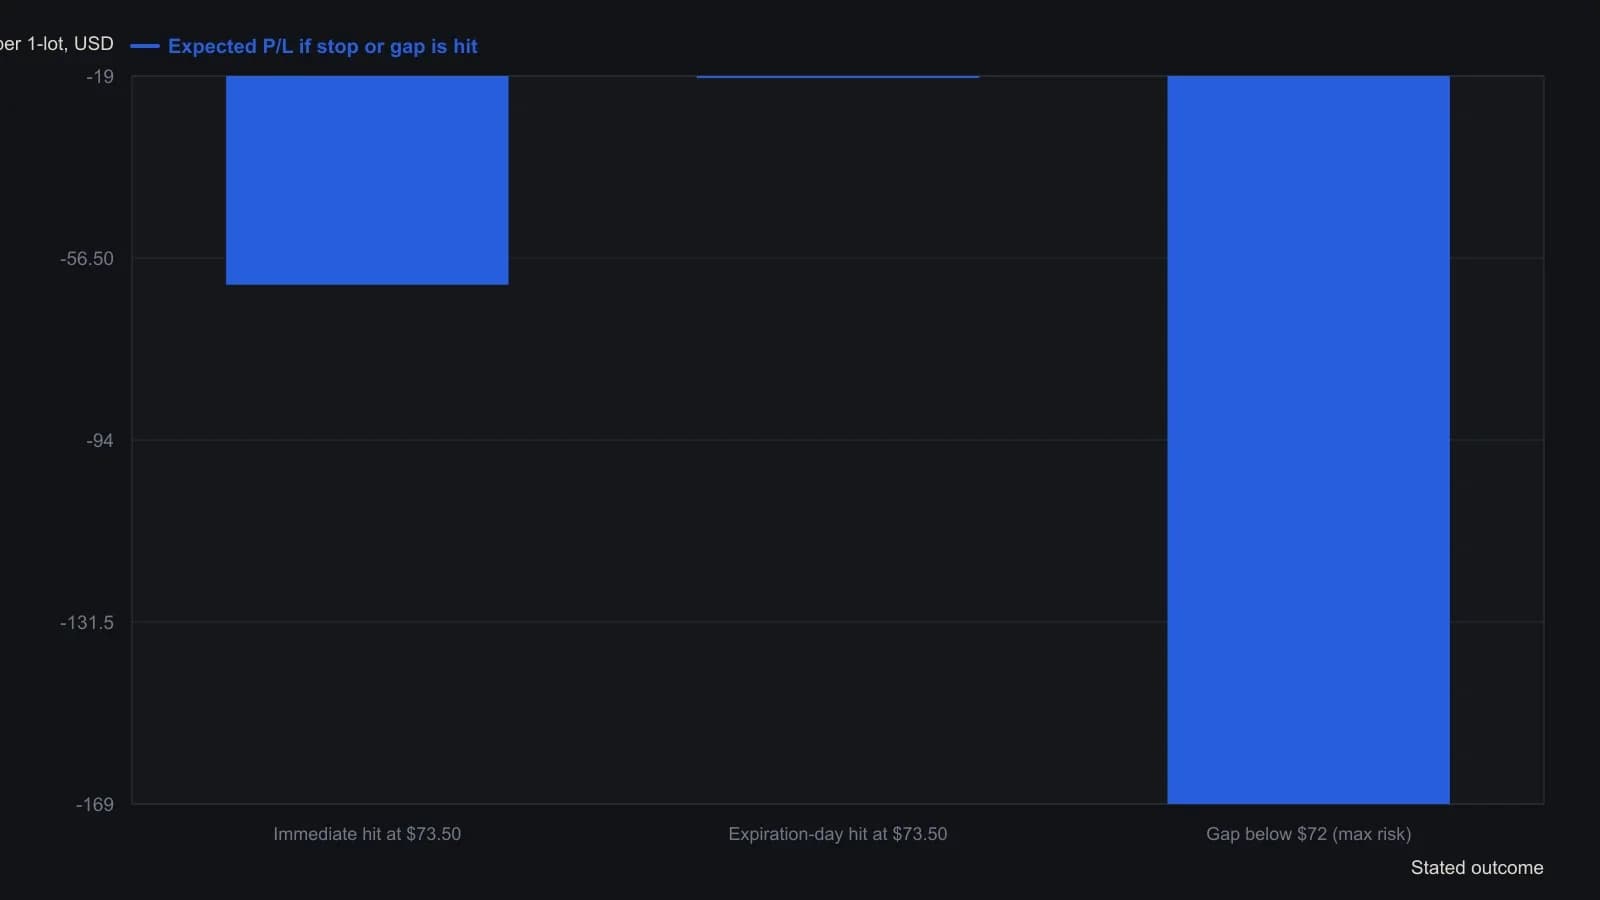
При отсутствии гэпа стоп на $73.50 — запланированный выход. Величина −$169 — заявленный максимум, если AMD уйдёт гэпом ниже $72. Пример со стороны прибыли: открытая прибыль $25 равна 80% максимального кредита $31.
Все разборы дорожки · 27 разборов
- 1987Заранее зафиксируйте стоп и требуйте избыточную отдачу
- 1987Когда открытые убытки переписывают заранее зафиксированные правила выхода
- 1991Ранжирование удержаний на конец месяца по риск-доходности и стопам
- 1994Оценка процентных выходов по прибыли на трендследящих средних
- 2001Постройте соотношение прибыль/риск до входа
- 2003Предторговый чеклист готовности для входа, воздержания и риска
- 2003Оценка страйков вне денег с помощью saddle-премий и подразумеваемой волатильности
- 2004Критика торговых решений как одной процедуры
- 2004Механические стопы выдают намерение и неверно оценивают убытки
- 2004Премия подразумеваемой волатильности на индексах ставок
- 2006Оставьте стоп, который санкционировал вход
- 2006Ограничьте убыток фильтром соотношения риск/прибыль до входа
- 2007Аудируйте оператора, прежде чем отказываться от системы
- 2007Правила slingshot reversal после ложного пробоя
- 2007Шаблон управления системой, который задаёт стоп и требуемую прибыль до входа
- 2007Постройте предторговый конверт стиля для входов и пропусков
- 2008Системы, которые пропускают три шлюза решений
- 2010Четырёхгейтовое вето перед входами по тренду
- 2012Постройте торговый план как одну письменную процедуру
- 2012Стопы и цели на Форекс по шагу котировки
- 2013Средний направленный индекс как кластер lookback и граница риск/прибыль
- 2014Трёхшаговый рабочий лист по стоимости тика фьючерсов VIX и соотношению риск-доходность при низкой волатильности
- 2014Премии бинарных опционов, комиссии и соотношение риск-доходность до экспирации
- 2015Продажа далеко вне денег товарной опционной премии как случай прощающего тайминга
- 2016Предоплаченные опционные спреды, которые ограничивают риск и прибыль диапазонного дня
- 2016Предторговое соотношение риск/доходность против инстинктивных выходов
- 2020Ограничение короткосрочного опционного спреда стопом, остатком после гэпа и выходом по кредиту